猜你想问
这份研报主要分析了什么内容?
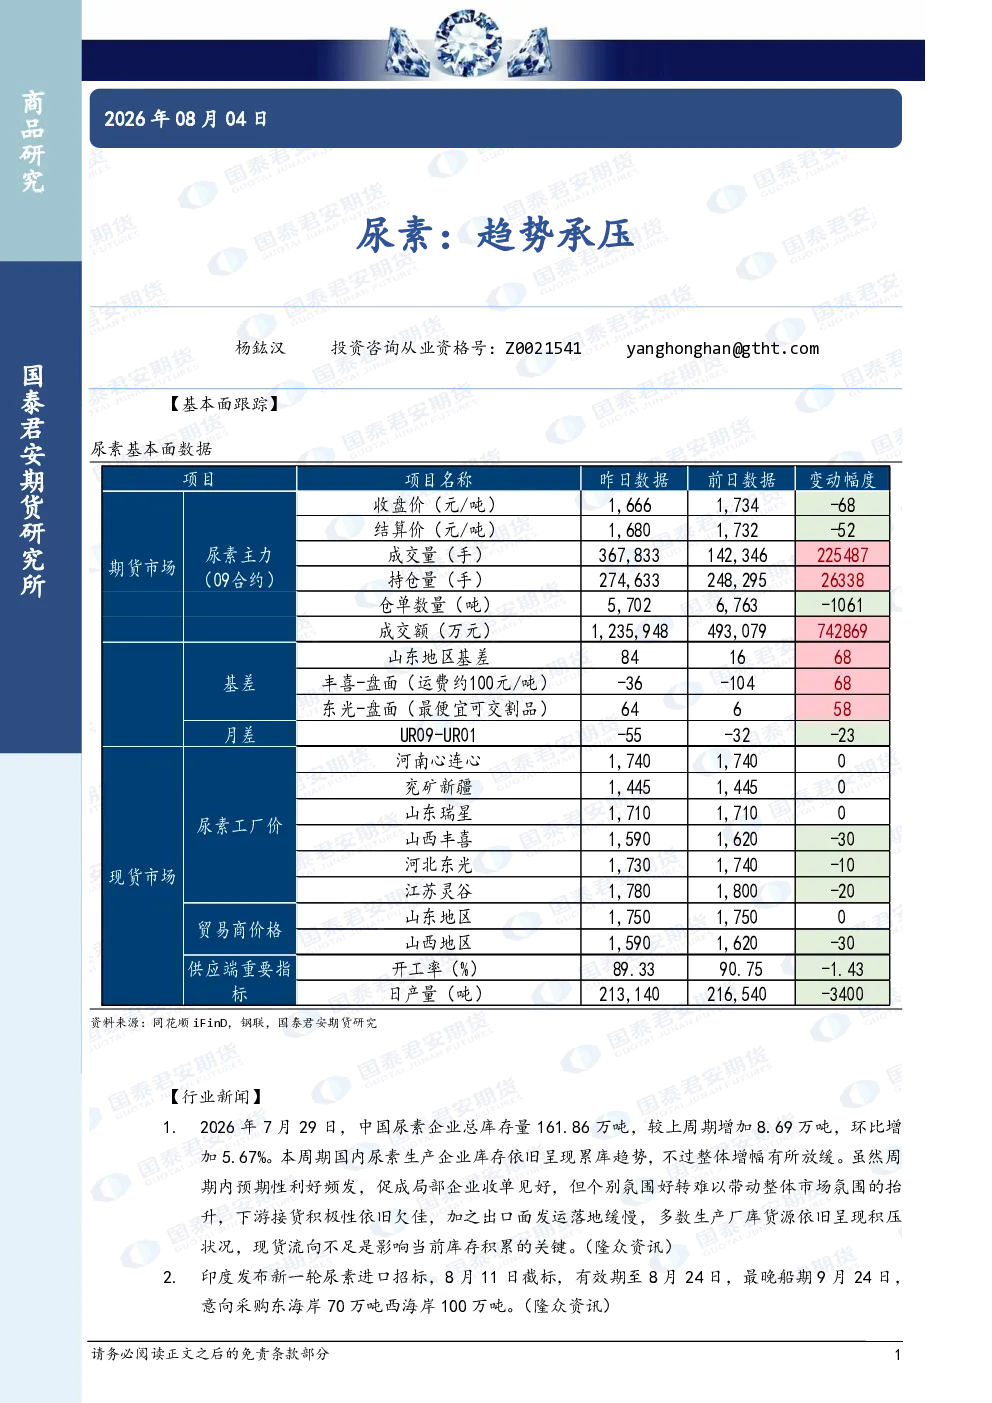
这份研报主要分析了中国尿素行业的基本面跟踪情况,包括库存量、下游接货积极性、出口发运情况以及印度新一轮尿素进口招标等关键信息。报告指出中国尿素企业总库存量环比增加5.67%,呈现累库趋势但增幅放缓,下游接货积极性欠佳,出口发运缓慢是库存积累的主要原因。同时,报告还关注了印度尿素进口招标的意向采购量及截标日期,为投资者提供了行业动态的全面视角。
尿素行业未来的发展趋势如何?
尿素行业未来的发展趋势呈现震荡运行但趋势承压的态势。报告指出,尿素趋势强度为中性,短期预计震荡,但受内需偏弱、出口流速逐步增加(受国际尿素价格上涨及出口政策扶持力度待观察)等因素影响,行业整体仍面临压力。高供应格局下,尿素行业累库缩利润,未来需关注出口政策调整及国际市场变化对国内尿素价格的影响,尤其是出口配额下发情况,这些因素将直接影响行业走势。
研报重点分析了哪些方向?
研报重点分析了尿素行业的库存情况、下游需求及出口情况。报告显示,中国尿素企业总库存量161.86万吨,环比增加5.67%,呈现累库趋势但增幅放缓,主要原因是下游接货积极性欠佳和出口发运缓慢。此外,报告还关注了印度新一轮尿素进口招标,意向采购东海岸70万吨、西海岸100万吨,截标日期为8月11日,这些信息对于理解尿素市场供需关系及价格走势具有重要意义。
当前尿素市场的现状如何判断?
当前尿素市场现状呈现累库缩利润、趋势承压的特点。报告指出,中国尿素企业总库存量环比增加5.67%,下游接货积极性欠佳,出口发运缓慢,导致库存积累。同时,尿素趋势强度为中性,短期预计震荡运行,但受内需疲软和出口政策扶持力度待观察等因素制约,行业整体承压。高供应格局下,尿素行业利润空间受到挤压,市场需关注出口政策调整及国际市场变化对国内尿素价格的影响。
研报提示了哪些风险?
研报提示了尿素市场面临的主要风险,包括内需疲软和出口政策不确定性。报告指出,内需偏弱是制约尿素市场的主要因素之一,下游接货积极性欠佳导致库存积累。同时,出口流速逐步增加,但受霍尔木兹海峡封锁影响,国际尿素价格上涨,出口政策扶持力度待观察,这些因素都可能对尿素市场产生不利影响。此外,报告还提醒投资者关注出口配额下发情况及国际市场变化,这些因素将直接影响尿素价格走势,需谨慎评估相关风险。