猜你想问
麦迪科技2026年半年度扣非净利润表现如何?
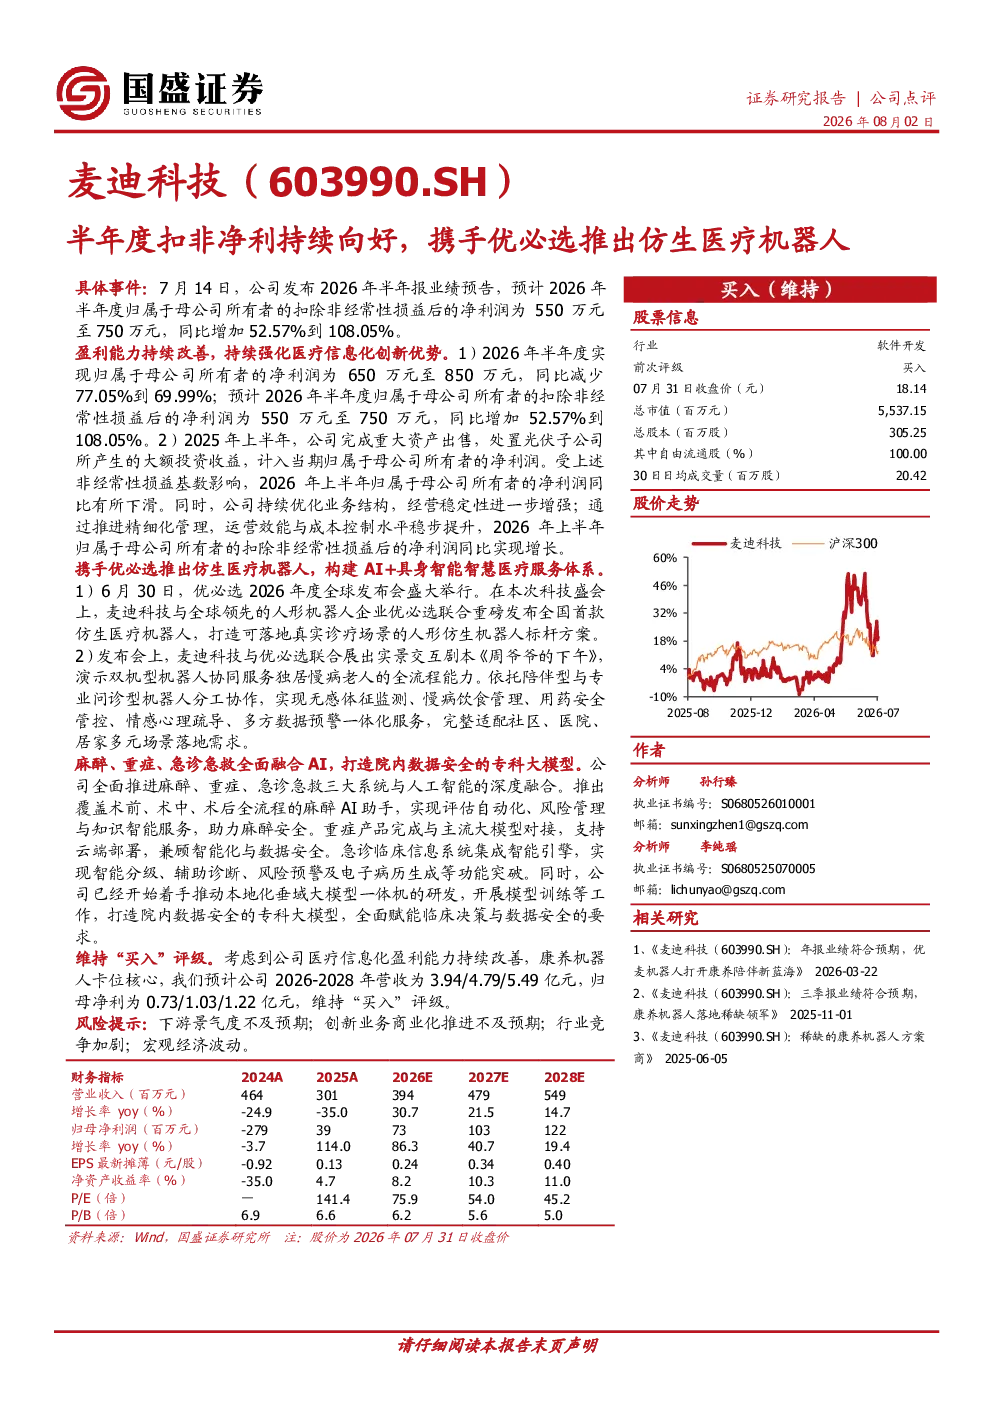
麦迪科技2026年半年度扣非净利润预计在550万元至750万元之间,同比增加52.57%至108.05%,显示出公司盈利能力的持续改善。这一积极趋势得益于公司医疗信息化创新优势的强化,以及与优必选合作推出的仿生医疗机器人等创新业务的推动。尽管2025年上半年因处置光伏子公司产生大额投资收益计入当期净利润,导致同比下滑77.05%至69.99%,但2026年的表现已显著回暖,未来三年营收和归母净利预计将稳步增长。
医疗信息化行业发展趋势如何?
医疗信息化行业正经历快速发展和深刻变革,AI与医疗技术的融合成为核心趋势。麦迪科技通过推出覆盖术前、术中、术后全流程的麻醉AI助手,以及重症和急诊临床信息系统智能化升级,积极把握这一机遇。公司还与优必选合作开发仿生医疗机器人,构建AI+具身智能的智慧医疗服务体系,展现了医疗信息化在提升诊疗效率、优化患者体验方面的巨大潜力。未来,院内数据安全的专科大模型研发将进一步巩固其行业领先地位。
报告重点分析了麦迪科技的哪些业务方向?
报告重点分析了麦迪科技在医疗信息化领域的创新业务和AI融合应用。核心业务包括:与优必选联合推出的仿生医疗机器人,打造可落地真实诊疗场景的人形仿生机器人标杆方案;推进麻醉、重症、急诊急救三大系统与人工智能的深度融合,实现术前评估自动化、术中风险管理与知识智能服务、术后辅助诊断与风险预警等功能;以及推动本地化垂域大模型一体机研发,打造院内数据安全的专科大模型。这些业务方向体现了公司在技术创新和商业化落地方面的综合实力。
当前医疗信息化市场现状如何?
当前医疗信息化市场正处于高速增长阶段,政策支持和技术进步推动行业需求持续扩大。麦迪科技凭借其在医疗信息化领域的深厚积累和AI技术的应用优势,已形成差异化竞争能力。公司通过推出仿生医疗机器人、麻醉AI助手等产品,积极布局智慧医疗服务体系,并在院内数据安全专科大模型领域取得突破。然而,市场竞争也日趋激烈,下游景气度波动、创新业务商业化推进的不确定性以及宏观经济环境的变化,都是公司需要关注的市场现状。
研报提示了哪些主要风险?
研报提示了几个主要风险因素:首先,下游医疗行业景气度可能不及预期,影响公司业务拓展;其次,创新业务的商业化推进可能面临挑战,如市场接受度、技术迭代速度等;此外,行业竞争加剧可能导致利润空间压缩;最后,宏观经济波动也可能对公司的经营业绩产生影响。这些风险因素需要投资者密切关注,并在投资决策中予以充分考虑。