猜你想问
2026年信贷对冲策略有哪些核心内容?
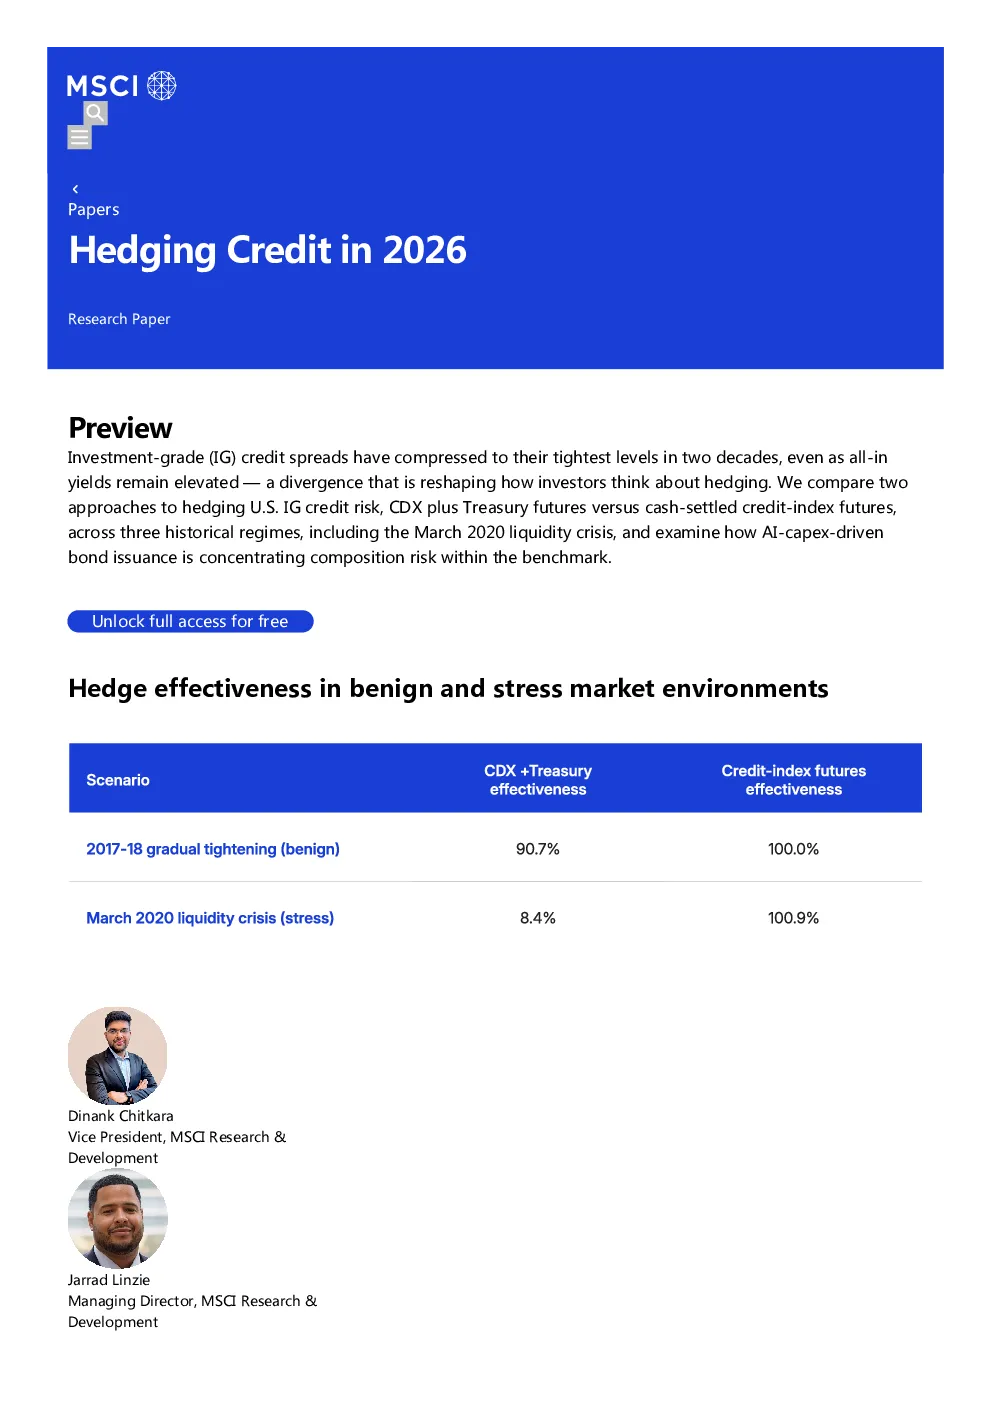
本研报比较了两种对冲美国投资级信用风险的策略:CDX加国债期货与现金结算信用指数期货。通过分析2020年3月流动性危机等三个历史时期的数据,揭示了两种策略在不同市场环境下的表现差异。CDX加国债期货在极端情况下表现更优,而现金结算信用指数期货在正常市场环境下更符合成本效益。研究还考察了AI资本支出驱动的债券发行如何集中组合风险,为投资者提供了动态调整套期保值策略的依据。
当前信贷市场有哪些行业发展趋势?
研究发现AI资本支出驱动的债券发行导致基准内行业集中度提升,特别是科技和医疗健康领域。信用利差收窄环境下,套期保值成本显著下降,AI投资驱动的行业集中风险需特别关注。投资者应结合行业发展趋势,动态调整套期保值策略,当前环境下现金结算信用指数期货更具吸引力。
报告重点分析了哪些方向?
报告重点分析了两种对冲美国投资级信用风险的策略表现差异,以及AI资本支出驱动的债券发行对组合风险的影响。通过跨越三个历史时期的数据分析,揭示了信用利差收窄环境下套期保值成本的变化,以及信用利差与国债收益率在危机期间的背离特征。研究为投资者提供了在不同市场环境下动态调整套期保值策略的参考。
当前信贷市场现状如何判断?
当前投资级信用利差已收窄至20年来最紧水平,但全收益率仍保持高位,这种分化正改变投资者对套期保值的态度。信用利差收窄环境下,套期保值成本显著下降,但需关注AI投资驱动的行业集中风险。投资者应根据市场环境动态调整套期保值策略,现金结算信用指数期货在当前环境下更具吸引力。
研报提示哪些相关风险?
研报提示需关注AI投资驱动的行业集中风险,特别是科技和医疗健康领域。信用利差收窄环境下,虽然套期保值成本下降,但极端情况下两种策略的表现存在显著差异。投资者应结合市场环境动态调整套期保值策略,当前环境下现金结算信用指数期货更具吸引力,但需警惕行业集中风险带来的潜在影响。
你可能感兴趣
基于2026年6-8月初行情的实证分析:针对上交所ETF期权的保护性对冲策略
国泰君安证券2026-08-17
2026年宏观对冲策略半年报:宏观对冲策略26年H1回顾与展望
国泰君安证券2026-06-29
2026年宏观对冲策略年度行情展望
国泰君安证券2025-12-16
公募基金2026年配置策略报告:类债防守+科技进攻+风险对冲
华龙证券2025-12-29
2026年固收中期投资策略:“负债驱动”与“弱信贷增长”下:债牛的边界
国泰海通证券2026-05-31
期权荟(3):期货复制雪球对冲收益策略实证研究
东证期货2023-03-22
基于跨期价差变化量的视角:股指期货展期对冲策略研究
西南证券2020-02-26
a股对冲策略研究之三:AH股溢价的启示
莫尼塔2013-07-29
基于跨期价差变化量的视角:股指期货展期对冲策略研究
西南证券2016-12-05
量化策略专题报告:两种亚式期权类型的对冲方法研究
华泰期货2019-06-03