猜你想问
这份研报的核心内容是什么?
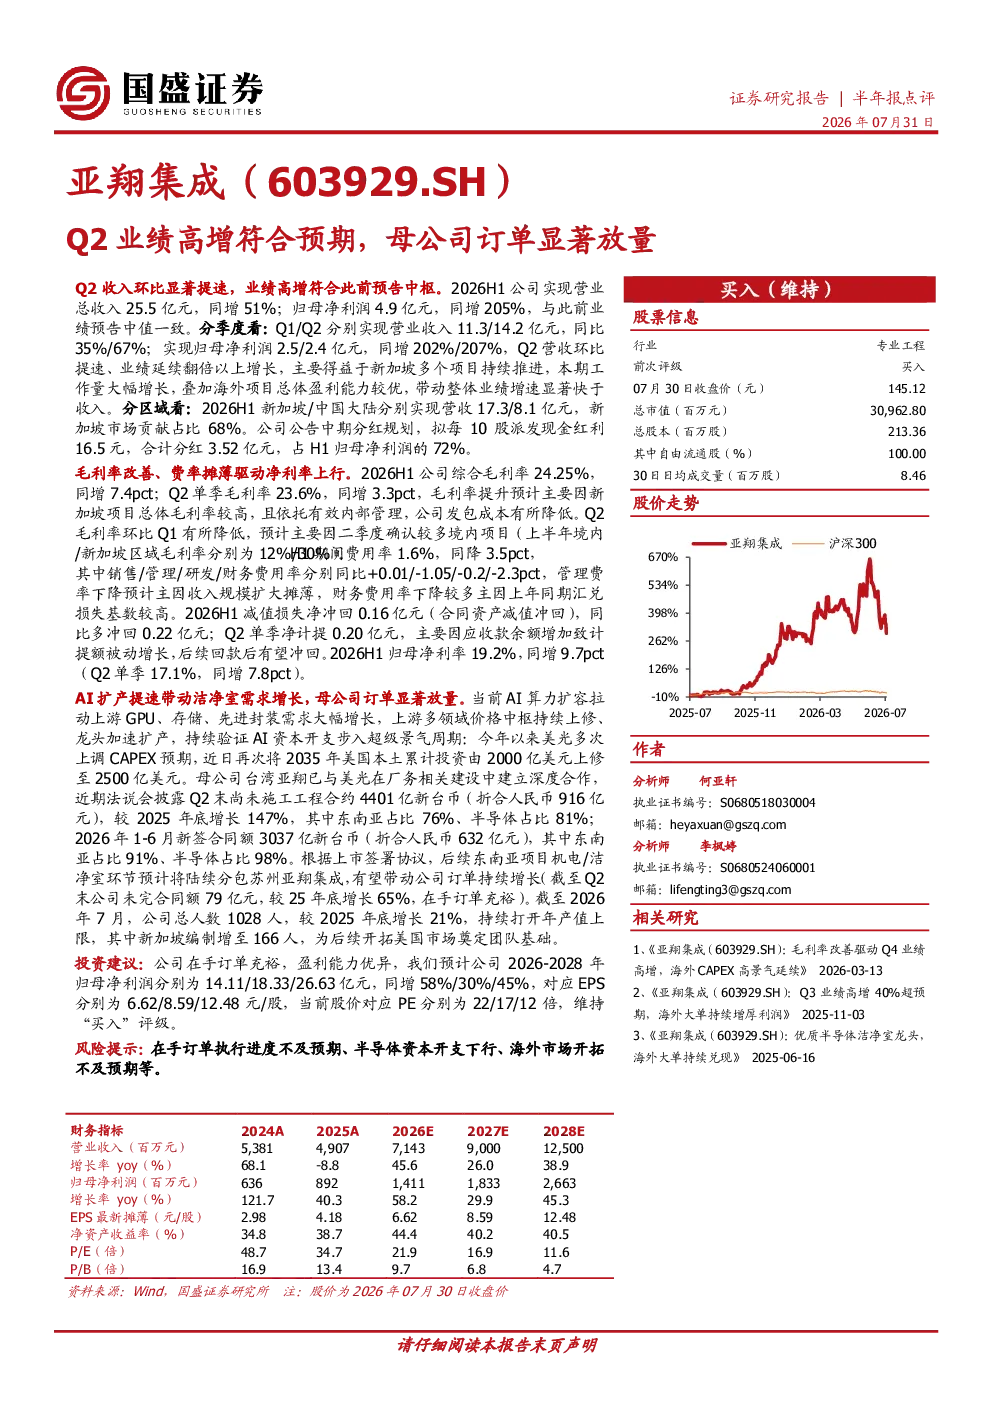
该研报指出2026年Q2公司业绩高增符合预期,主要得益于新加坡项目持续推进及海外项目盈利能力提升。Q2收入环比显著提速,归母净利润同比增长207%,主要驱动因素为新加坡项目工作量大幅增长。2026年上半年,公司实现营业总收入25.5亿元,同比增长51%;归母净利润4.9亿元,同比增长205%,与业绩预告中值一致。
当前AI行业的发展趋势如何?
当前AI算力扩容拉动上游GPU、存储、先进封装需求大幅增长,验证AI资本开支步入超级景气周期。AI扩产带动上游供应链需求旺盛,特别是东南亚和半导体领域订单增长显著。母公司台湾亚翔与美光深度合作,Q2末未施工工程合约较2025年底增长147%,东南亚占比76%、半导体占比81%。2026年1-6月新签合同额3037亿新台币,东南亚占比91%、半导体占比98%。
报告重点分析了哪些方面?
报告重点分析了公司在新加坡市场的表现,该市场贡献收入占比68%,实现营收17.3亿元。同时关注了公司盈利能力提升,2026年上半年综合毛利率为24.25%,同比增长7.4个百分点;Q2单季毛利率为23.6%,同比增长3.3个百分点。此外,报告还分析了公司在东南亚和半导体领域的订单增长情况,以及AI扩产对上游供应链的影响。
当前建筑建材行业市场现状如何?
报告显示,公司在2026年上半年实现营业总收入25.5亿元,同比增长51%;归母净利润4.9亿元,同比增长205%。新加坡市场贡献收入占比68%,实现营收17.3亿元。公司中期分红规划拟每10股派发现金红利16.5元,合计分红3.52亿元,占H1归母净利润的72%。这些数据表明建筑建材行业市场需求旺盛,公司经营状况良好。
研报提到了哪些风险提示?
报告提示的风险包括在手订单执行进度不及预期、半导体资本开支下行、海外市场开拓不及预期等。此外,AI行业的高景气度也可能带来供应链波动风险。公司需关注订单执行、资本开支变化以及海外市场开拓的进展,以应对潜在的市场风险。