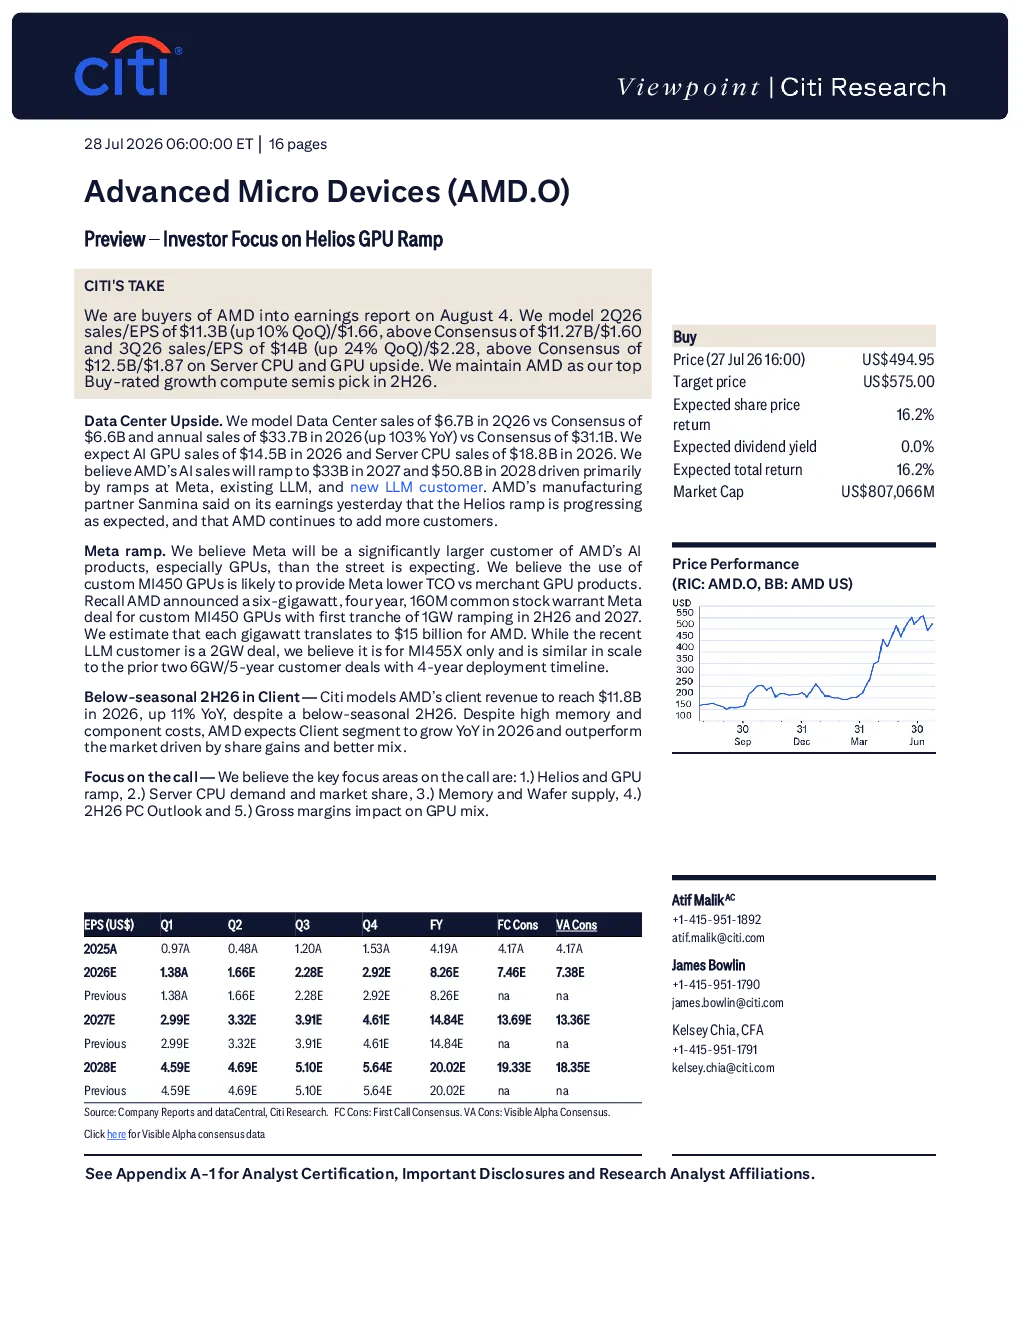
核心观点与关键数据
- 盈利预测:中信预测AMD 2026年第二季度销售额为113亿美元(环比增长10%),每股收益为1.66美元;第三季度销售额为140亿美元(环比增长24%),每股收益为2.28美元,均高于市场预期。
- 数据中心业务增长:预计2026年第二季度数据中心销售额为67亿美元,全年销售额为337亿美元(同比增长103%);AI GPU销售额为145亿美元,服务器CPU销售额为188亿美元。预计2027年AI业务增长至330亿美元,2028年增长至508亿美元,主要受Meta扩产和新LLM客户推动。
- Helios GPU放量:首批Helios产品将于9月开始交付,主要客户包括Meta、微软和两家领先LLM公司。Helios在每美元产生的token数量上最多可提升30%。
- AI加速器市场:预计到2030年,AI加速器潜在市场规模(TAM)将达到1.4万亿美元,复合年均增长率(CAGR)超过45%。
- 数据中心CPU市场:预计到2030年,数据中心CPU市场总规模将达到2200亿美元,年复合增长率超过50%。
- 第六代威尼斯CPU:采用台积电2nm/6nm工艺节点,支持PCIe Gen 6,拥有高达256个核心。主要客户包括微软、Meta、AWS和谷歌。
- 合作与产品路线图:与Cerebras合作推出针对超低延迟推理的AI工作流程产品,预计2026年下半年推出;Helios 500将于2027年推出,Helios 600将于2028年推出;MI500 GPU相比MI455X在推理吞吐量上将有显著提升。
投资策略与估值
- 投资评级:中信将AMD评级上调至买入,主要基于对AMD人工智能业务增长以及服务器CPU市场走强的信心,认为Meta将成为AMD AI产品的远超市场预期的重大客户。
- 估值方法:使用SOTP分析方法,数据中心GPU/CPU业务估值分别为281美元/204美元(35倍/30倍2028年市盈率),客户端业务估值30美元(15倍),游戏业务估值2美元(8倍),嵌入式业务估值24美元(20倍),每股净现金约35美元。目标市盈率倍数与相应同行组平均估值一致,目标价格为575美元。
风险因素
- 竞争:与英特尔在微处理器市场,与英伟达在图形和AI GPU市场的竞争。
- 个人电脑终端市场:IT支出的波动可能影响AMD估计和评级。
- 客户风险:索尼和微软的订单变化可能影响AMD估值。
- 估值:共识收入预估的修订可能导致AMD股价出现高波动性。
- 要约收购:针对AMD全部或部分业务的任何公开或私人要约收购都可能推动股价上涨。