重卡行业
- 1-6月重卡销量约66万辆,同比增长22%。
- 出口订单转弱,钢材接单压力持续,订单量约7天。
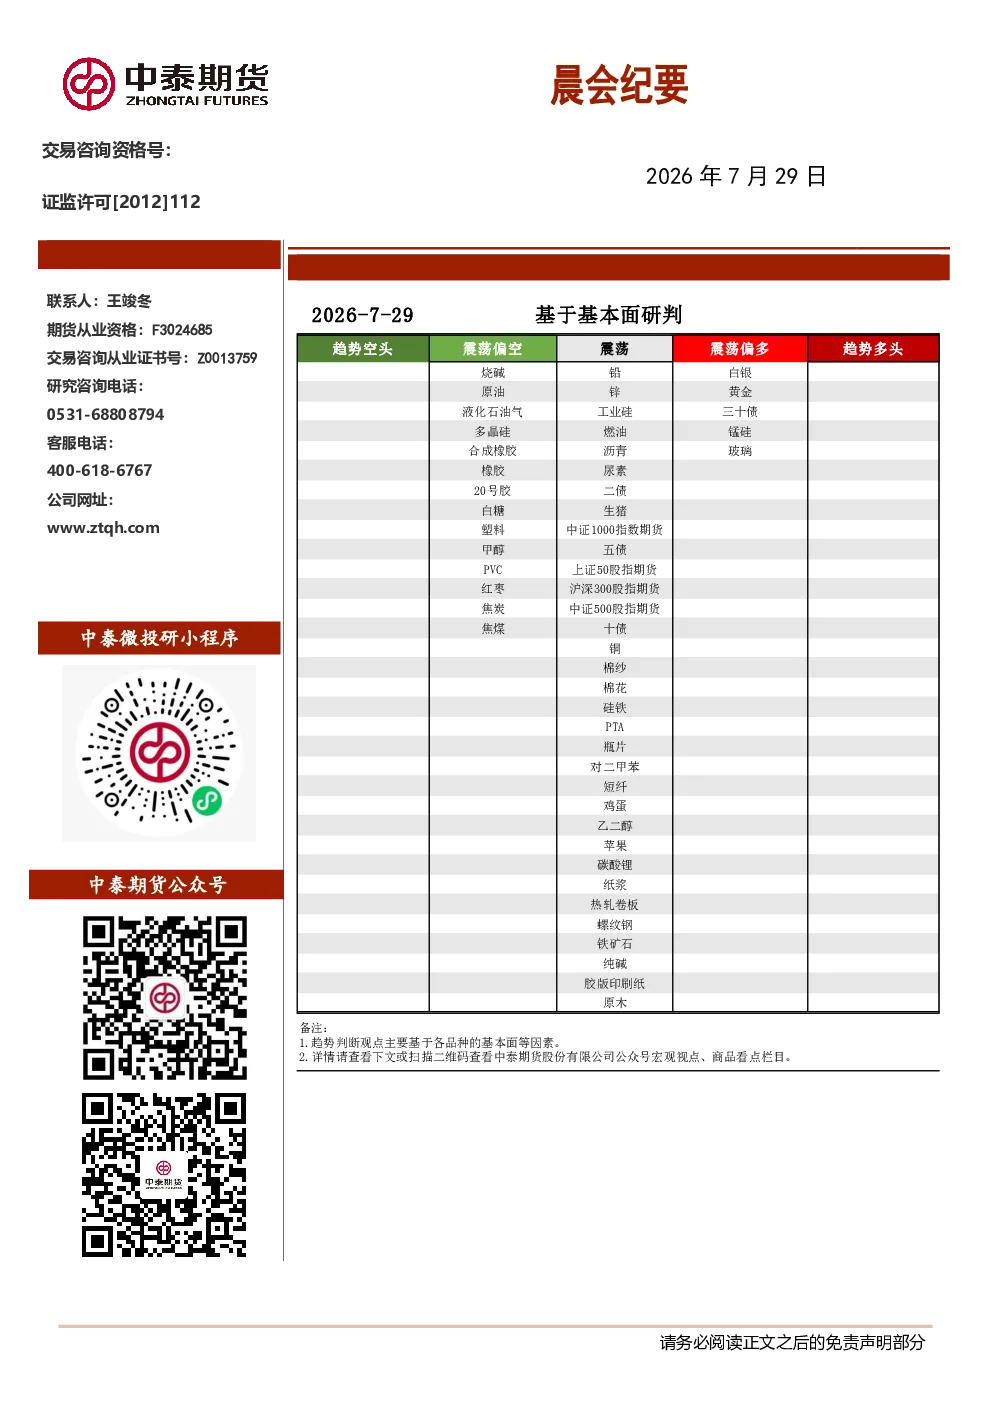
钢材
- 供应端:铁水产量高位回落,新增3座高炉复产,7座检修,高炉盈利率34.63%,后期供给有望回落。
- 需求端:供给高位,需求边际弱化,中期驱动预计减弱。
- 成本端:铁矿石、合金价格震荡,焦炭提降落地,成本支撑减弱。
- 现货市场:主流产区铅报价贴水10-0元/吨,再生铅部分随行出货,个别升水125元/吨,下游采购需求有限。
碳酸锂
- 波动原因:宏观情绪较差,枧下窝采矿环评报告出炉影响市场情绪。
- 供给端:8月检修减产量9K-10K,产量边际增幅有限;枧下窝锂矿采矿环评公布,选矿限制复产进度;智利暴风雪影响发运,进口增量有限。
- 需求端:8月排产仍保持较高增幅,旺季来临及新投产能爬坡推动需求。
- 未来看法:下半年需求平稳增加,碳酸锂仍去库,基差走强,8月需求旺季下现货格局转紧。
工业硅与多晶硅
- 工业硅:受弱需求拖累,盘面偏弱运行,回调空间有限,等待新驱动,关注卖出虚值看跌期权或逢低买入机会。
- 供需:整体偏宽松,新疆检修影响有限,需求弱弹性,有机硅减产,丰水期过剩,估值中性偏低。
- 多晶硅:能耗新标不及预期,基本面过剩矛盾突出,盘面回归弱现实定价。
- 政策端:长期利多,短期提振有限,能耗新标或边际改善供给,影响25%存量产能。
- 供需:头部大厂7月复产增量加快,供应爬坡跑赢需求,累库预期持续,弱现实矛盾未解决。
- 估值:基本面弱现实矛盾未充分定价,价格覆盖现金成本,但政策预期博弈强烈,长期磨底。
棉花
- 波动原因:ICE美棉反弹,受供给收缩预期影响,但原油下跌制约空间;郑棉震荡回落,国储棉投放增加,成交均价下跌,下游纱线累库压制。
- 未来看法:厄尔尼诺或引发主产国减产,全球供需转向紧平衡。
- 关注点:美国棉花产区旱情(优良率46%),巴西产量预期下降,美国棉花出口增加(净增51287包),巴西出口同比增长28%。
- 宏观:原油价格波动及宏观因素影响棉价。
苹果
- 晚熟富士出库期:山东产区80#一二级3.25元/斤,西部产区洛川70#半商品3.4元/斤,甘肃静宁75#以上6.00元/斤。
- 旧季库存同比略高但处近五年低位,7月消费淡季,出库量持续走低,被西瓜、葡萄、早熟苹果替代。
- 新季基本面偏宽松:套袋量增多,早熟果集中上市,收购价同比下行,叠加旧季低迷,市场或下调开秤价预期。
- 陕北冰雹频发致局部减产,短期提振盘面但难改全国增产、库存偏高的环境。
- 整体新旧季利空共振,期现货短期震荡偏弱,关注早熟果售价、极端天气、果实长势。
红枣
- 产区价格稳定:阿克苏5.15元/公斤,阿拉尔5.5元/斤,喀什6.5元/公斤。
- 销区价格稳定:特级8.68元/公斤,一级7.5元/公斤,二级6.5元/公斤,三级5.4元/公斤。
- 仓单数量8640张,有效预报282张。
- 市场弱势:旧季库存高位,消费淡季需求低迷,成交清淡。
- 新季生长情况:二茬红枣长势稳健,三茬果易受高温影响,产量品质影响需追踪。
- 短期延续偏弱震荡,关注高温天气、库存去化、现货价格及消费需求修复。
聚酯产业链
- 免责声明:报告信息仅供参考,不构成交易建议,市场有风险,投资需谨慎。