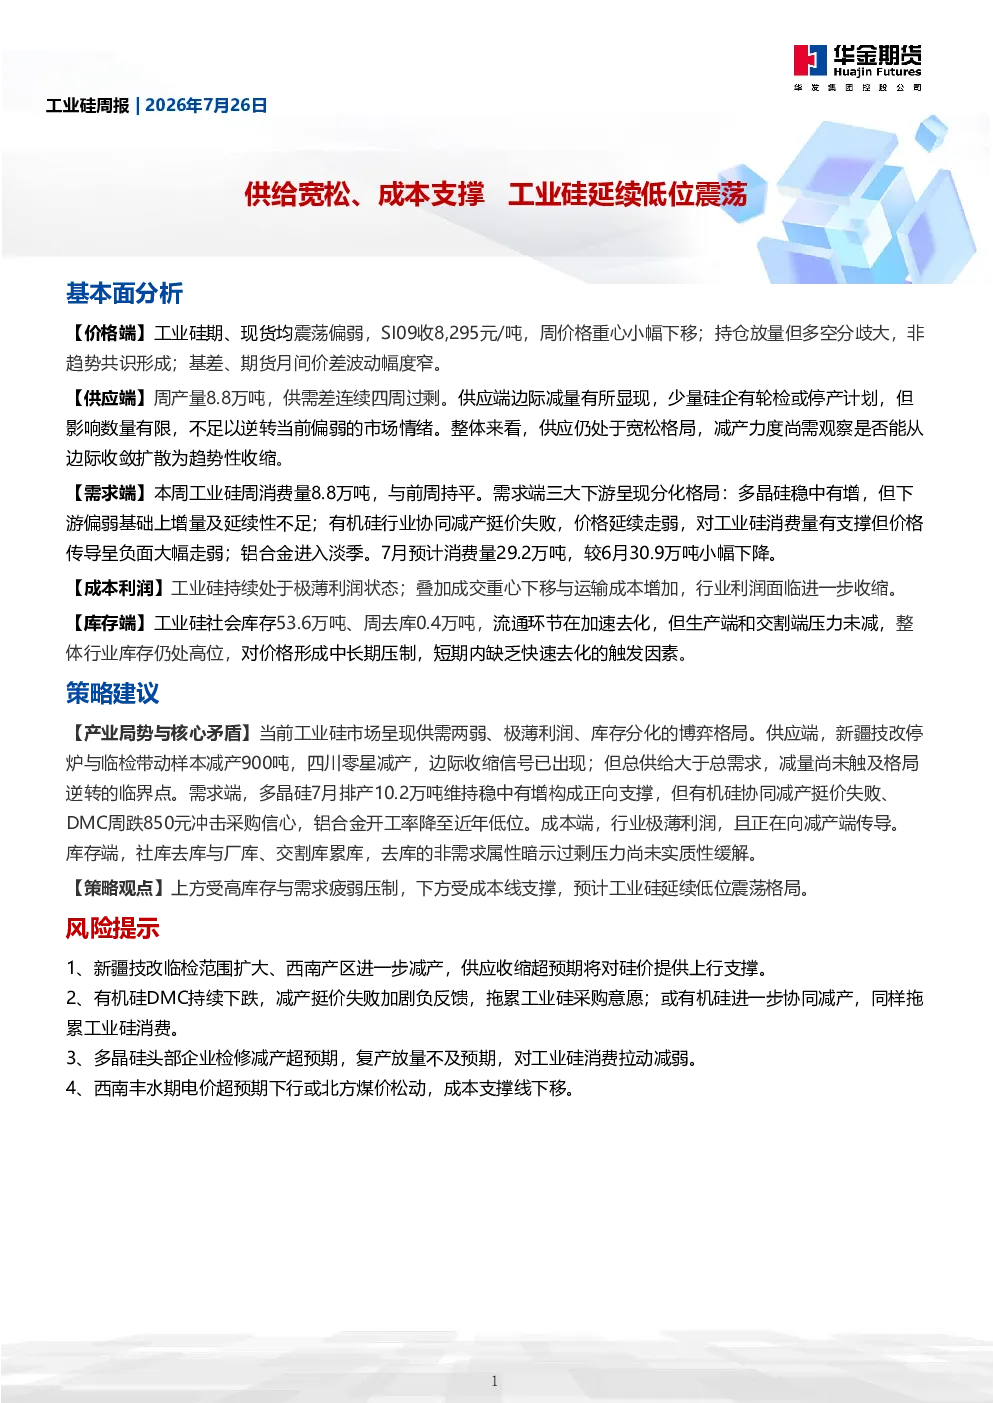
基本面分析
价格端:工业硅期货和现货价格均震荡偏弱,SI09期货收8,295元/吨,周价格重心下移;持仓放量但多空分歧大,基差和期货月间价差波动幅度窄。
供应端:周产量8.8万吨,供需差连续四周过剩。新疆技改停炉和临检带动样本减产900吨,四川零星减产,但总供给仍大于总需求,减量尚未触及格局逆转的临界点。
需求端:周消费量8.8万吨,与前周持平。多晶硅稳中有增(7月预计排产10.2万吨),有机硅行业协同减产挺价失败,价格延续走弱,铝合金进入淡季。7月预计消费量29.2万吨,较6月下降。
成本利润:工业硅持续处于极薄利润状态,成交重心下移和运输成本增加导致利润面临进一步收缩。
库存端:社会库存53.6万吨,周去库0.4万吨,流通环节加速去化,但生产端和交割端压力未减,整体库存仍处高位,对价格形成中长期压制。
策略建议
产业局势与核心矛盾:市场呈现供需两弱、极薄利润、库存分化的博弈格局。供应端边际收缩信号已出现,但总供给仍大于总需求;需求端多晶硅稳中有增,但有机硅和铝合金走弱;成本端利润极薄且向减产端传导;库存端社库去库与厂库、交割库累库并存,去库的非需求属性暗示过剩压力未缓解。
策略观点:上方受高库存和需求疲弱压制,下方受成本线支撑,预计工业硅延续低位震荡格局。
风险提示
- 新疆技改临检范围扩大或西南产区进一步减产,供应收缩超预期将提供上行支撑。
- 有机硅DMC持续下跌或进一步减产,将拖累工业硅采购意愿和消费。
- 多晶硅头部企业检修减产超预期,将减弱对工业硅消费的拉动。
- 西南丰水期电价超预期下行或北方煤价松动,将下移成本支撑线。
期货与现货
期货窄幅震荡现货升水维持:工业硅期货延续弱势整理,窄幅震荡偏弱;持仓量增加显示市场分歧加大。现货端硅企报价高于期现贸易商,单新成交受阻;期现贸易商暂无补货窗口,基差小幅抬升;下游采购保持刚需。
供给:北方产区供给收缩,短期供应边际下行
需求:多晶硅稳中有增有机硅铝合金走弱
行业处于极薄利润状态:平均综合成本8,907元/吨,平均利润30元/吨,利润面临进一步收缩趋势。新疆地区微利,西南地区部分企业亏损。
社库去化仓单累库结构分化加剧:社会库存去库0.4万吨,厂库累库,交割库持续累库。库存结构分化表明流通环节去化,但生产端和交割端压力未减,库存总量高位对价格形成中长期压制。