你可能感兴趣
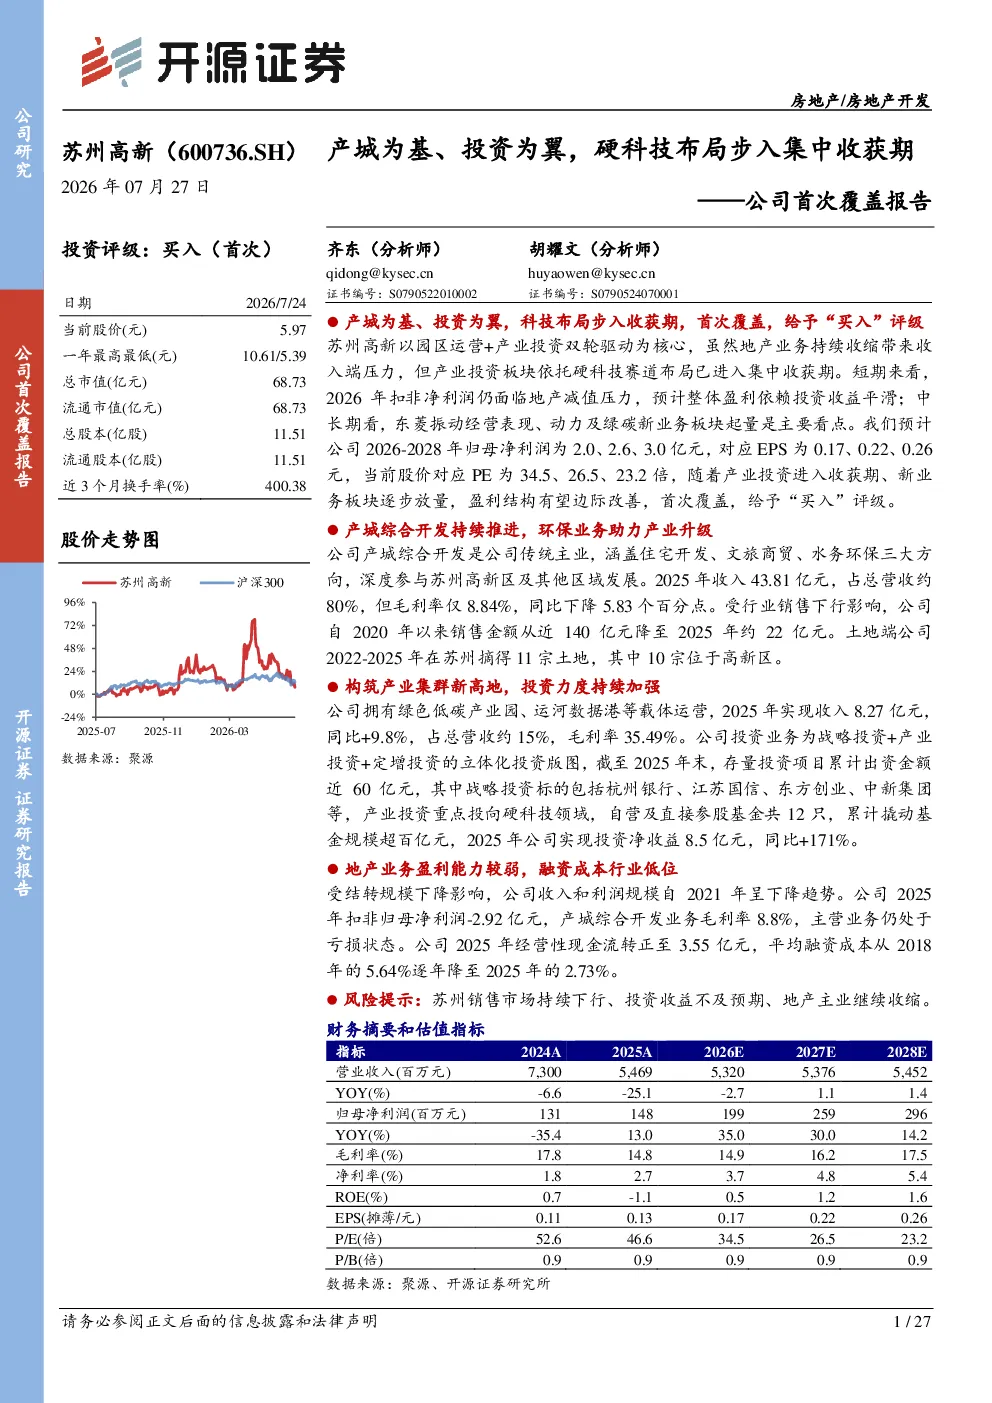
地产建筑行业苏州高新深度报告产城为基投资为翼硬科技布局步入集中收获期20260730
未知机构2026-07-30
苏州高新深度报告:产城为基投资为翼硬科技布局步入收获期
未知机构2026-07-30
公司首次覆盖报告:智能影像设备龙头,技术为基品牌为翼
信达证券2025-06-23
首次覆盖报告:技术成本为基,两海战略为翼
民生证券2023-05-16
首次覆盖报告:钾锂为基,巨龙添翼
国泰君安证券2023-09-19
首次覆盖报告:以肥为基,以矿为翼
国泰君安证券2024-11-08
公司首次覆盖报告:国内biotech领航者,即将步入创新药密集收获期
医药生物开源证券2024-07-02
公司首次覆盖报告:创“新”不断、意“兴”盎然,资源整合步入收获期
电子设备开源证券2021-07-01
首次覆盖报告:产能集中释放,公司进入收获期
化石能源信达证券2019-06-21
公司首次覆盖报告:氨纶为体,芳纶添翼,高质量扩张引领业绩高增长
基础化工开源证券2022-10-12