你可能感兴趣
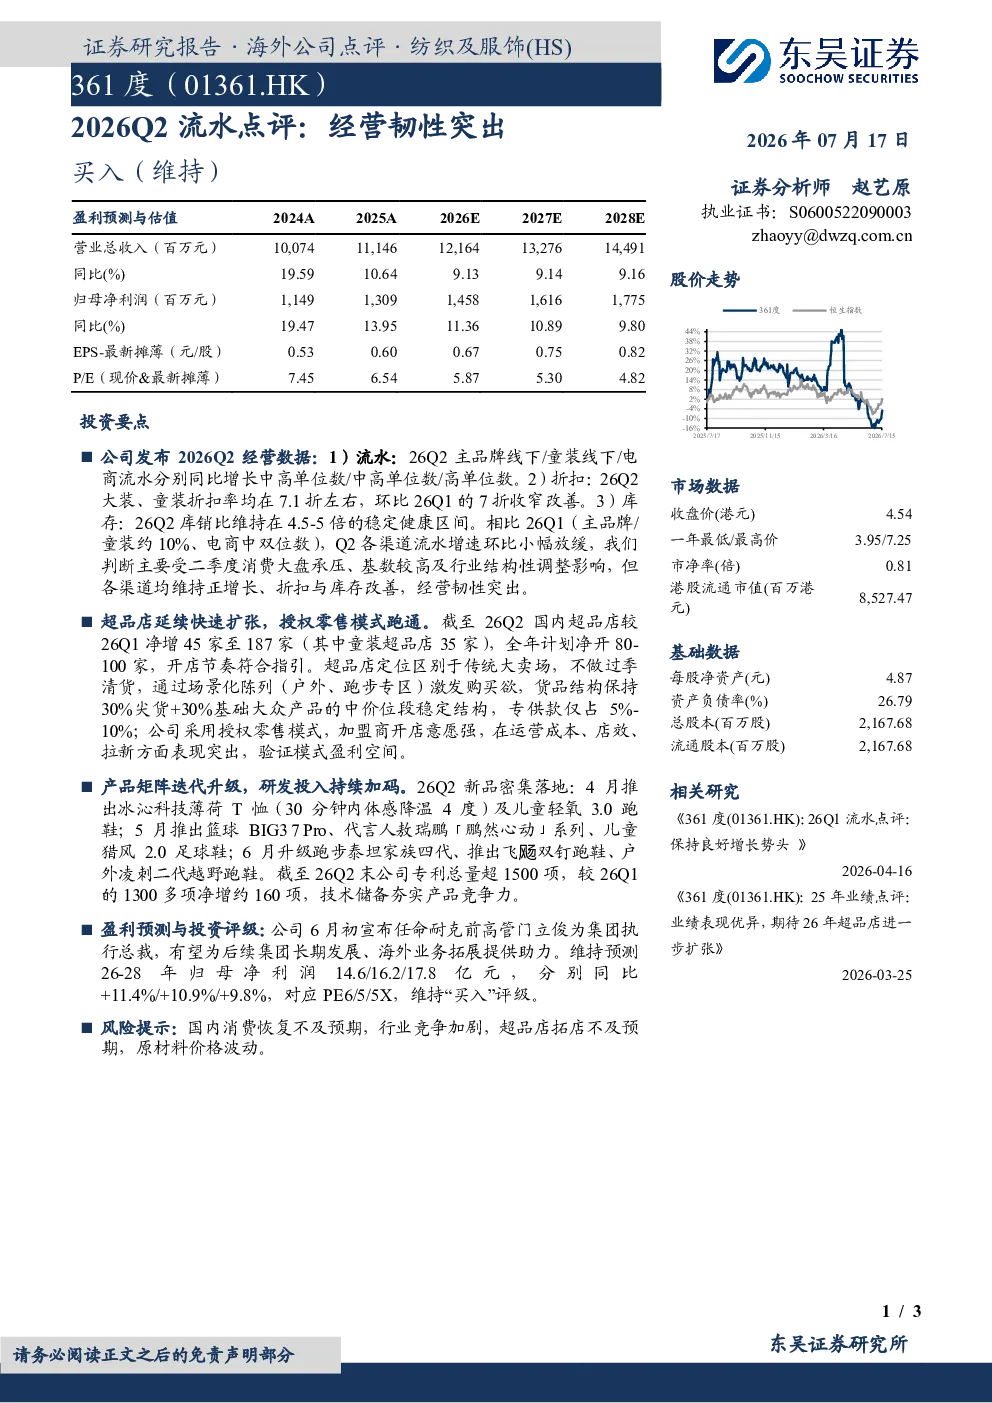
东吴纺服 361度2026Q2流水点评 经营韧性突出
未知机构2026-07-17
东吴纺服361度2026Q2流水点评经营韧性突出 20
未知机构2026-07-17
东吴纺服 361度2026Q2流水点评 经营韧性突出
未知机构2026-07-18
2026年中报点评:经营韧性相对突出,成本优势持续巩固
农林牧渔财信证券2026-08-21
公司2025年报及2026年一季报点评一季度业绩逆势增长,经营韧性突出
国泰海通证券2026-04-26
财报点评经营韧性突出,结构升级、区域拓展延续
东方财富2026-08-21
山西汾酒25Q3点评:省外超预期,经营韧性突出
食品饮料华安证券2025-11-02
2022半年报点评:疫情下经营韧性突出,稳步拓店迈向高成长
休闲服务民生证券2022-08-28
2024年三季报点评:经营韧性增强,区位优势突出
金融国泰君安证券2024-11-02
2026Q2流水点评:零售波动,库里合作落地
东吴证券2026-07-17