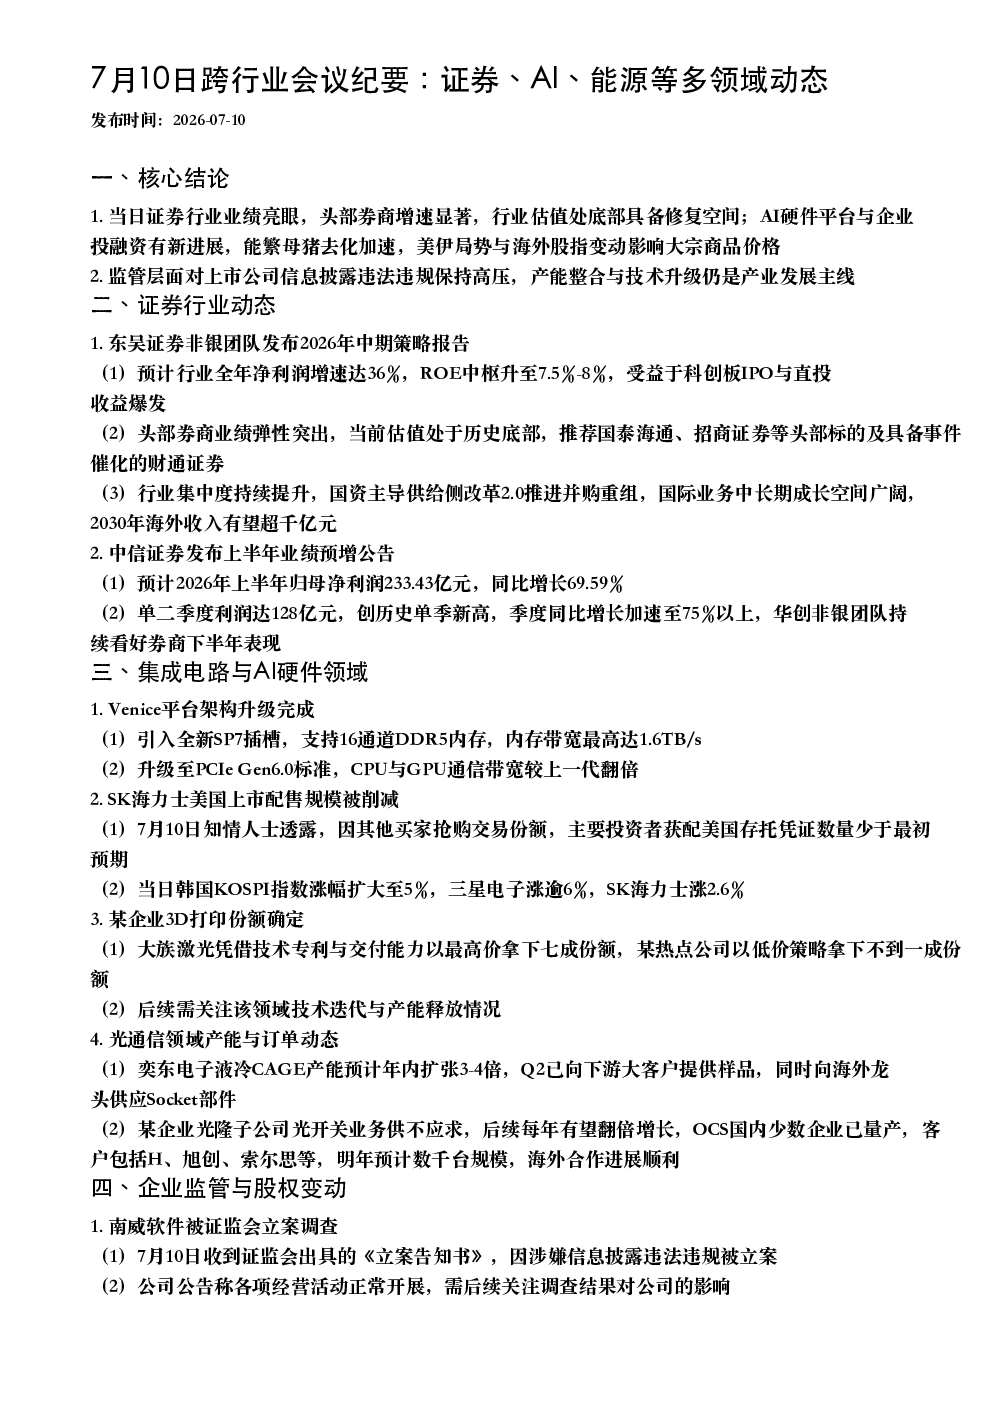
一、核心结论
- 证券行业业绩亮眼,头部券商增速显著,行业估值处底部具备修复空间。
- AI硬件平台与企业投融资有新进展,能繁母猪去化加速,美伊局势与海外股指变动影响大宗商品价格。
- 监管层面对上市公司信息披露违法违规保持高压,产能整合与技术升级仍是产业发展主线。
二、证券行业动态
- 东吴证券非银团队预计2026年行业净利润增速达36%,ROE中枢升至7.5%-8%,受益于科创板IPO与直投收益爆发。
- 头部券商业绩弹性突出,当前估值处于历史底部,推荐国泰海通、招商证券等头部标的及具备事件催化的财通证券。
- 行业集中度持续提升,国资主导供给侧改革2.0推进并购重组,国际业务中长期成长空间广阔,2030年海外收入有望超千亿元。
- 中信证券预计2026年上半年归母净利润233.43亿元,同比增长69.59%,单二季度利润达128亿元,创历史单季新高。
三、集成电路与AI硬件领域
- Venice平台架构升级完成,引入全新SP7插槽,支持16通道DDR5内存,内存带宽最高达1.6TB/s,升级至PCIe Gen6.0标准,CPU与GPU通信带宽较上一代翻倍。
- SK海力士美国上市配售规模被削减,主要投资者获配美国存托凭证数量少于最初预期。
- 某企业3D打印份额确定,大族激光以最高价拿下七成份额,某热点公司以低价策略拿下不到一成份额。
- 光通信领域产能与订单动态,奕东电子液冷CAGE产能预计年内扩张3-4倍,某企业光隆子公司光开关业务供不应求,后续每年有望翻倍增长。
四、企业监管与股权变动
- 南威软件被证监会立案调查,因涉嫌信息披露违法违规。
- 凌云光国际拟在12个月内出售所持智谱股票合计不超过33.48万股。
- 腾讯洽谈成为MANUS最大股东。
五、能源与传统产业
- 国家能源局推进煤电调整,稳妥有序关停一批具备条件的30万千瓦级及以下煤电机组,推动实施一批60万千瓦级煤电机组超(超)临界跨代升级改造。
- 6月生猪产能去化加速,样本能繁母猪存栏环比下降0.91%,同比下降2.11%,淘汰母猪屠宰量环比增加1.44%。
六、地缘政治与金融市场
- 美伊局势变动,卡塔尔谈判代表抵达伊朗,与伊方官员会面以缓和紧张局势,美国总统特朗普称伊朗要求继续谈判,美方已同意,但明确告知伊朗停火协议已结束。
- 大宗商品与海外股指,受卡塔尔斡旋消息影响,美、布两油短线下挫1美元,韩国KOSPI指数涨幅扩大至5%,韩国交易所启动临时停牌机制。
七、其他企业经营动态
- 领益智造以40亿元人民币对价获取富通控股权,富通整体估值约70亿元,拥有1000吨光棒产能。
- 星湖科技2025年归母净利润逆势创历史新高,2026年第一季度受下游需求疲软影响出现阶段性亏损,公司已采取应对措施。
- 某企业管理层交流纪要,股权激励落地,日本子公司MEMS业务放量大幅扭亏。
八、待明确事项与后续关注
- 5月6日相关分享的到期时间需核查,初步判断应在6月份到期,需进一步核实具体情况。
- 液冷板块2季度业绩全部未达预期的原因,传闻称行业门槛低,订单被非上市公司抢走。
- 部分企业信息的补充披露,阿里巴巴集团6月季度业绩前瞻、野村相关研究的完整内容等未在本次整理中明确,部分企业的业务细节需进一步跟进确认。