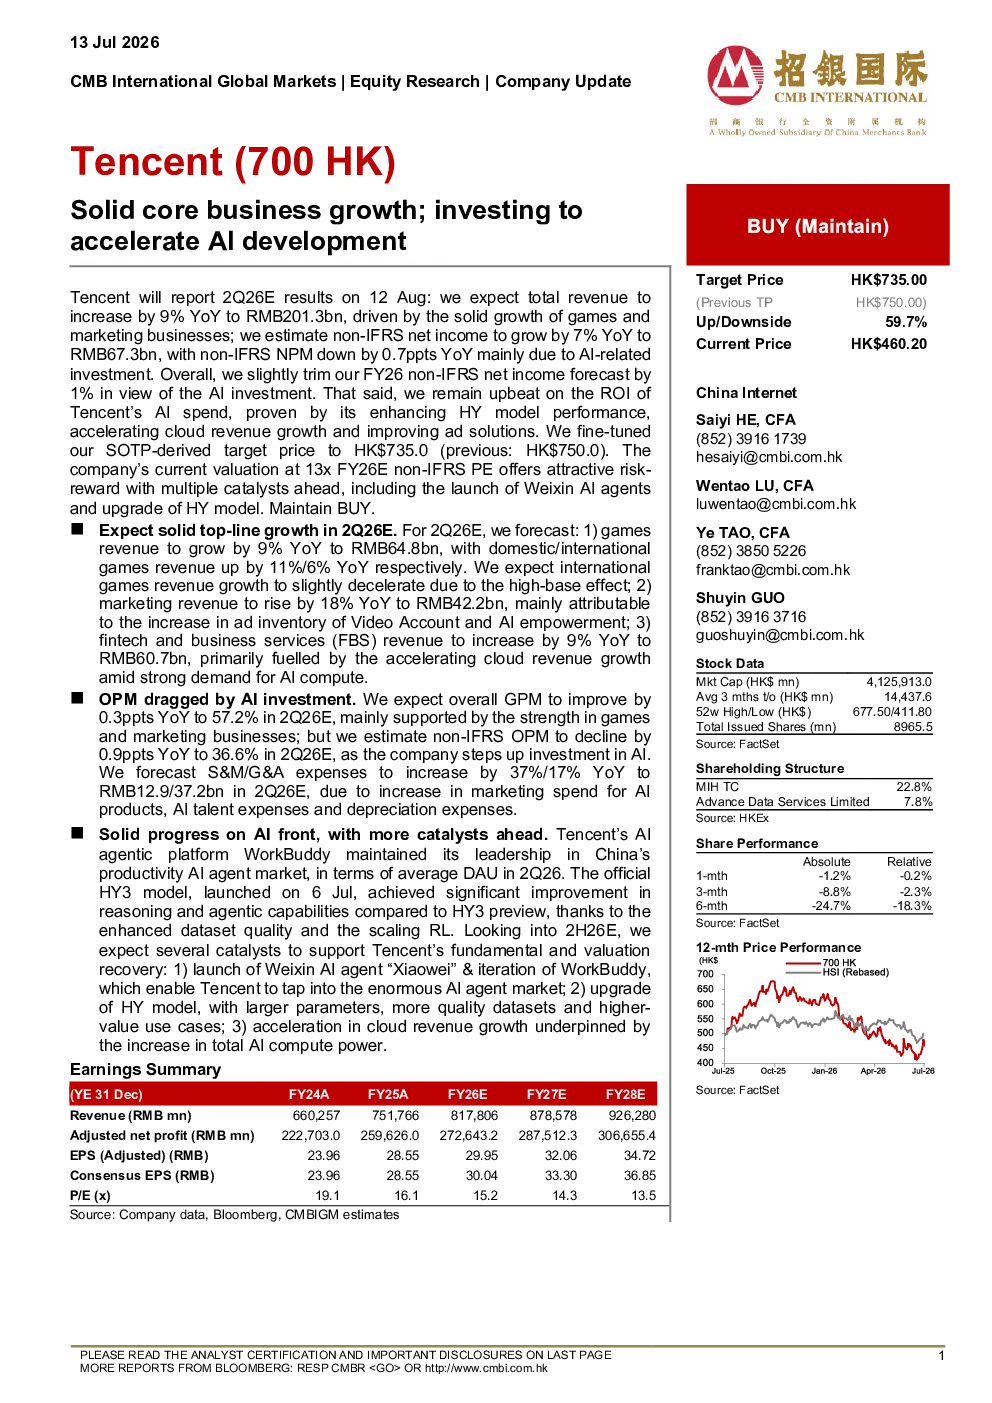
Tencent 将于 8 月 12 日公布 2026 年第二季度预期业绩,预计总收入同比增长 9% 至 2013 亿元人民币,主要受游戏和营销业务稳健增长驱动;非国际财务报告准则净利润同比增长 7% 至 673 亿元人民币,非国际财务报告准则净利率同比下降 0.7 个百分点,主要由于 AI 相关投资。鉴于 AI 投资因素,我们将 2026 财年非国际财务报告准则净利润预期下调 1%。
核心观点与关键数据
- 业绩预期:
- 游戏收入同比增长 9% 至 648 亿元人民币(国内/国际游戏收入分别增长 11%/6%);
- 营销收入同比增长 18% 至 422 亿元人民币(主要来自视频账号广告库存增加和 AI 驱动);
- 金融科技及企业服务收入同比增长 9% 至 607 亿元人民币(主要受 AI 计算需求强劲推动)。
- 盈利能力:
- 整体毛利率预计提升 0.3 个百分点至 57.2%,主要来自游戏和营销业务;
- 非国际财务报告准则营业利润率预计下降 0.9 个百分点至 36.6%,因 AI 投资增加。
- 销售及管理费用/一般及行政费用预计同比增长 37%/17% 至 1290/372 亿元人民币。
AI 业务进展与催化剂
- AI 平台领先:WorkBuddy 在中国生产力 AI 代理市场保持领先地位(2026 年第二季度平均日活跃用户数);
- HY 模型升级:7 月 6 日推出的 HY3 模型在推理和代理能力上显著提升,得益于数据集质量提升和强化学习扩展。
- 下半年催化剂:
- 微信 AI 代理“小薇”上线及 WorkBuddy 迭代;
- HY 模型参数扩大、高质量数据集和高价值用例;
- 云业务收入加速增长(受 AI 计算能力提升支撑)。
估值与目标价
- 采用分部估值法(SOTP)确定目标价 735.0 港元/股,具体拆分如下:
- 游戏:345.7 港元(基于 2026 年 24 倍 PE,高于全球游戏同行 17 倍均值);
- SNS:30.6 港元(含子公司股权市值、腾讯视频 3.5 倍 PS 倍数、其他会员服务);
- 营销服务:144.4 港元(基于 22 倍 PE,高于行业 17 倍均值);
- 金融科技:105.6 港元(基于 4.5 倍 PS,高于同行 1.5 倍均值);
- 云业务:35.4 港元(基于 4.5 倍 PS,低于行业 5.2 倍均值);
- 战略投资:71.1 港元(含已上市公司投资市值及未上市公司投资账面价值);
- 现金:2.2 港元。
- 当前 13 倍 2026 年非国际财务报告准则 PE 估值具有吸引力,叠加多重催化剂(微信 AI 代理、HY 模型升级等),维持“买入”评级。