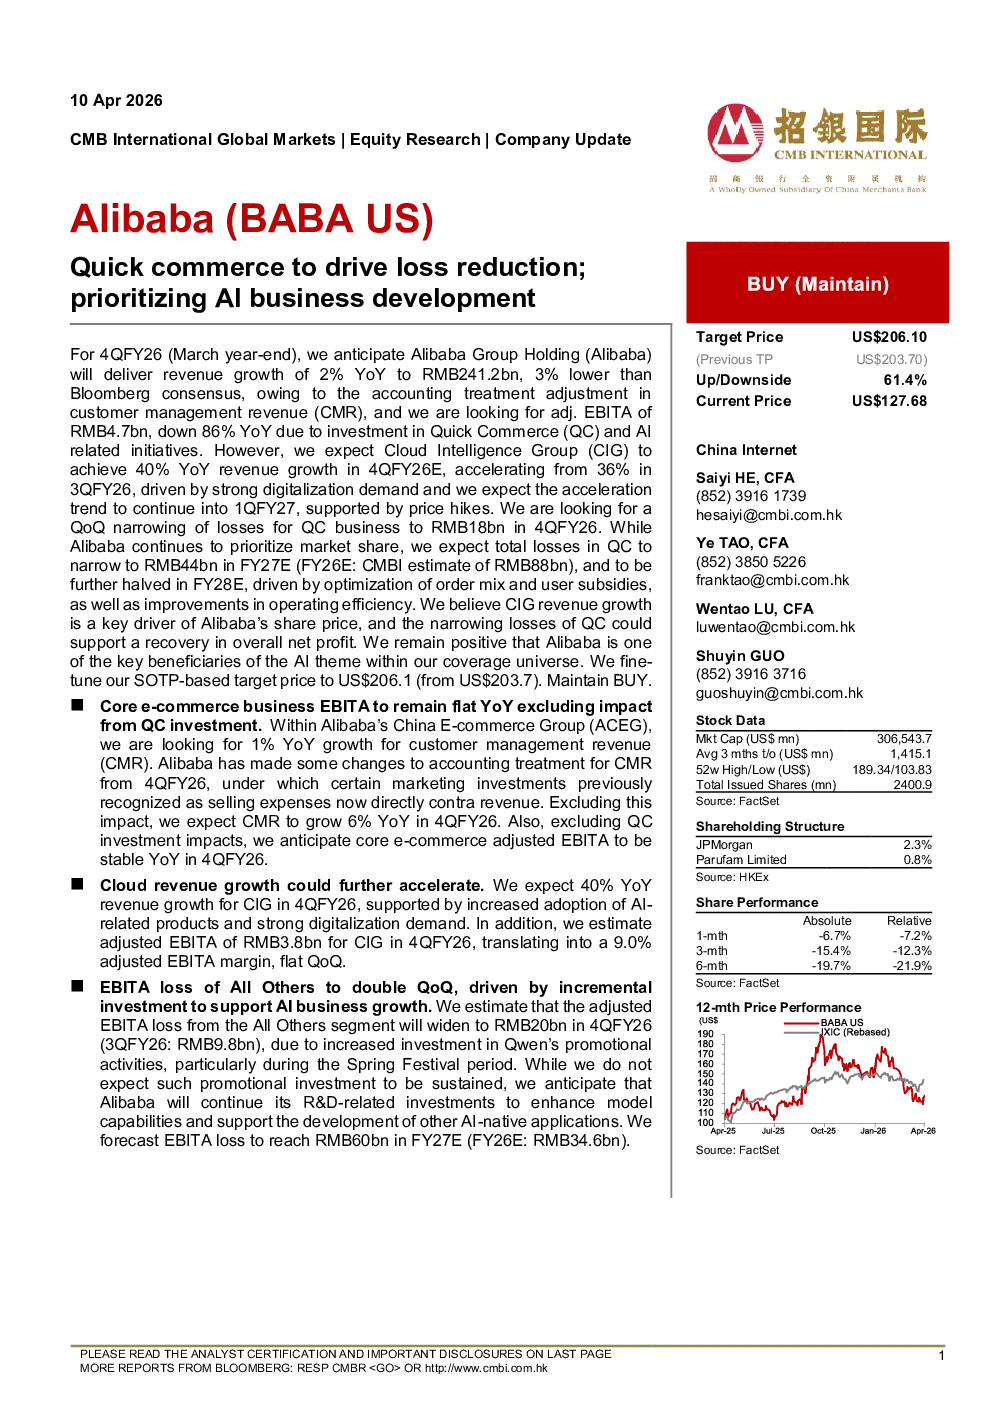
研报总结
核心观点与关键数据
阿里巴巴集团(Alibaba)2026年第四季度(4QFY26)预计营收同比增长2%至2412亿元人民币,受客户管理收入(CMR)会计处理调整影响,略低于市场预期。调整后EBITA预计为47亿元人民币,同比下降86%,主要由于快速零售(QC)和AI相关项目投资。云智能集团(CIG)预计实现40%的营收同比增长,加速自第三季度的36%,受数字化需求强劲和价格上调推动,预计趋势将延续至2027年第一季度。QC业务预计环比减亏至180亿元人民币,全年总亏损预计收窄至440亿元人民币(2026年预期为880亿元人民币),2028年进一步减半。
业务板块分析
- 核心电商业务:CMR预计同比增长6%(排除会计调整影响),调整后EBITA预计保持稳定。
- 云智能集团(CIG):营收预计同比增长40%,调整后EBITA预计为38亿元人民币,EBITA利润率9.0%,环比持平。
- 其他业务:调整后EBITA亏损预计环比扩大至200亿元人民币,主要由于对AI业务(如Qwen)的推广投资增加,全年预期亏损达600亿元人民币(2026年预期为346亿元人民币)。
估值与目标价
基于分部估值法(SOTP),目标价上调至206.10美元/ADS,主要受QC业务减亏预期增强和CIG营收超预期推动。具体估值拆分:
- 核心电商业务:78.50美元(12.0倍2028年调整后EBITA,折现至2026年)
- AI数字商业(AIDC):12.50美元(1.5倍2026年营收)
- CIG:89.90美元(7.5倍2027年营收,折现至2026年)
- 其他业务:14.60美元(1.0倍2026年EV/营收)
- 战略投资:10.60美元/ADS(30%持股折扣)
研究结论
CIG营收增长是核心驱动力,QC业务减亏有望支撑整体净利润回升。AI主题下,阿里巴巴仍是关键受益者。维持“买入”评级,目标价上调至206.10美元,对应22.8倍2028年非GAAP市盈率。
风险提示
- 业务增长投资对利润率影响超预期;
- 消费复苏不及预期。