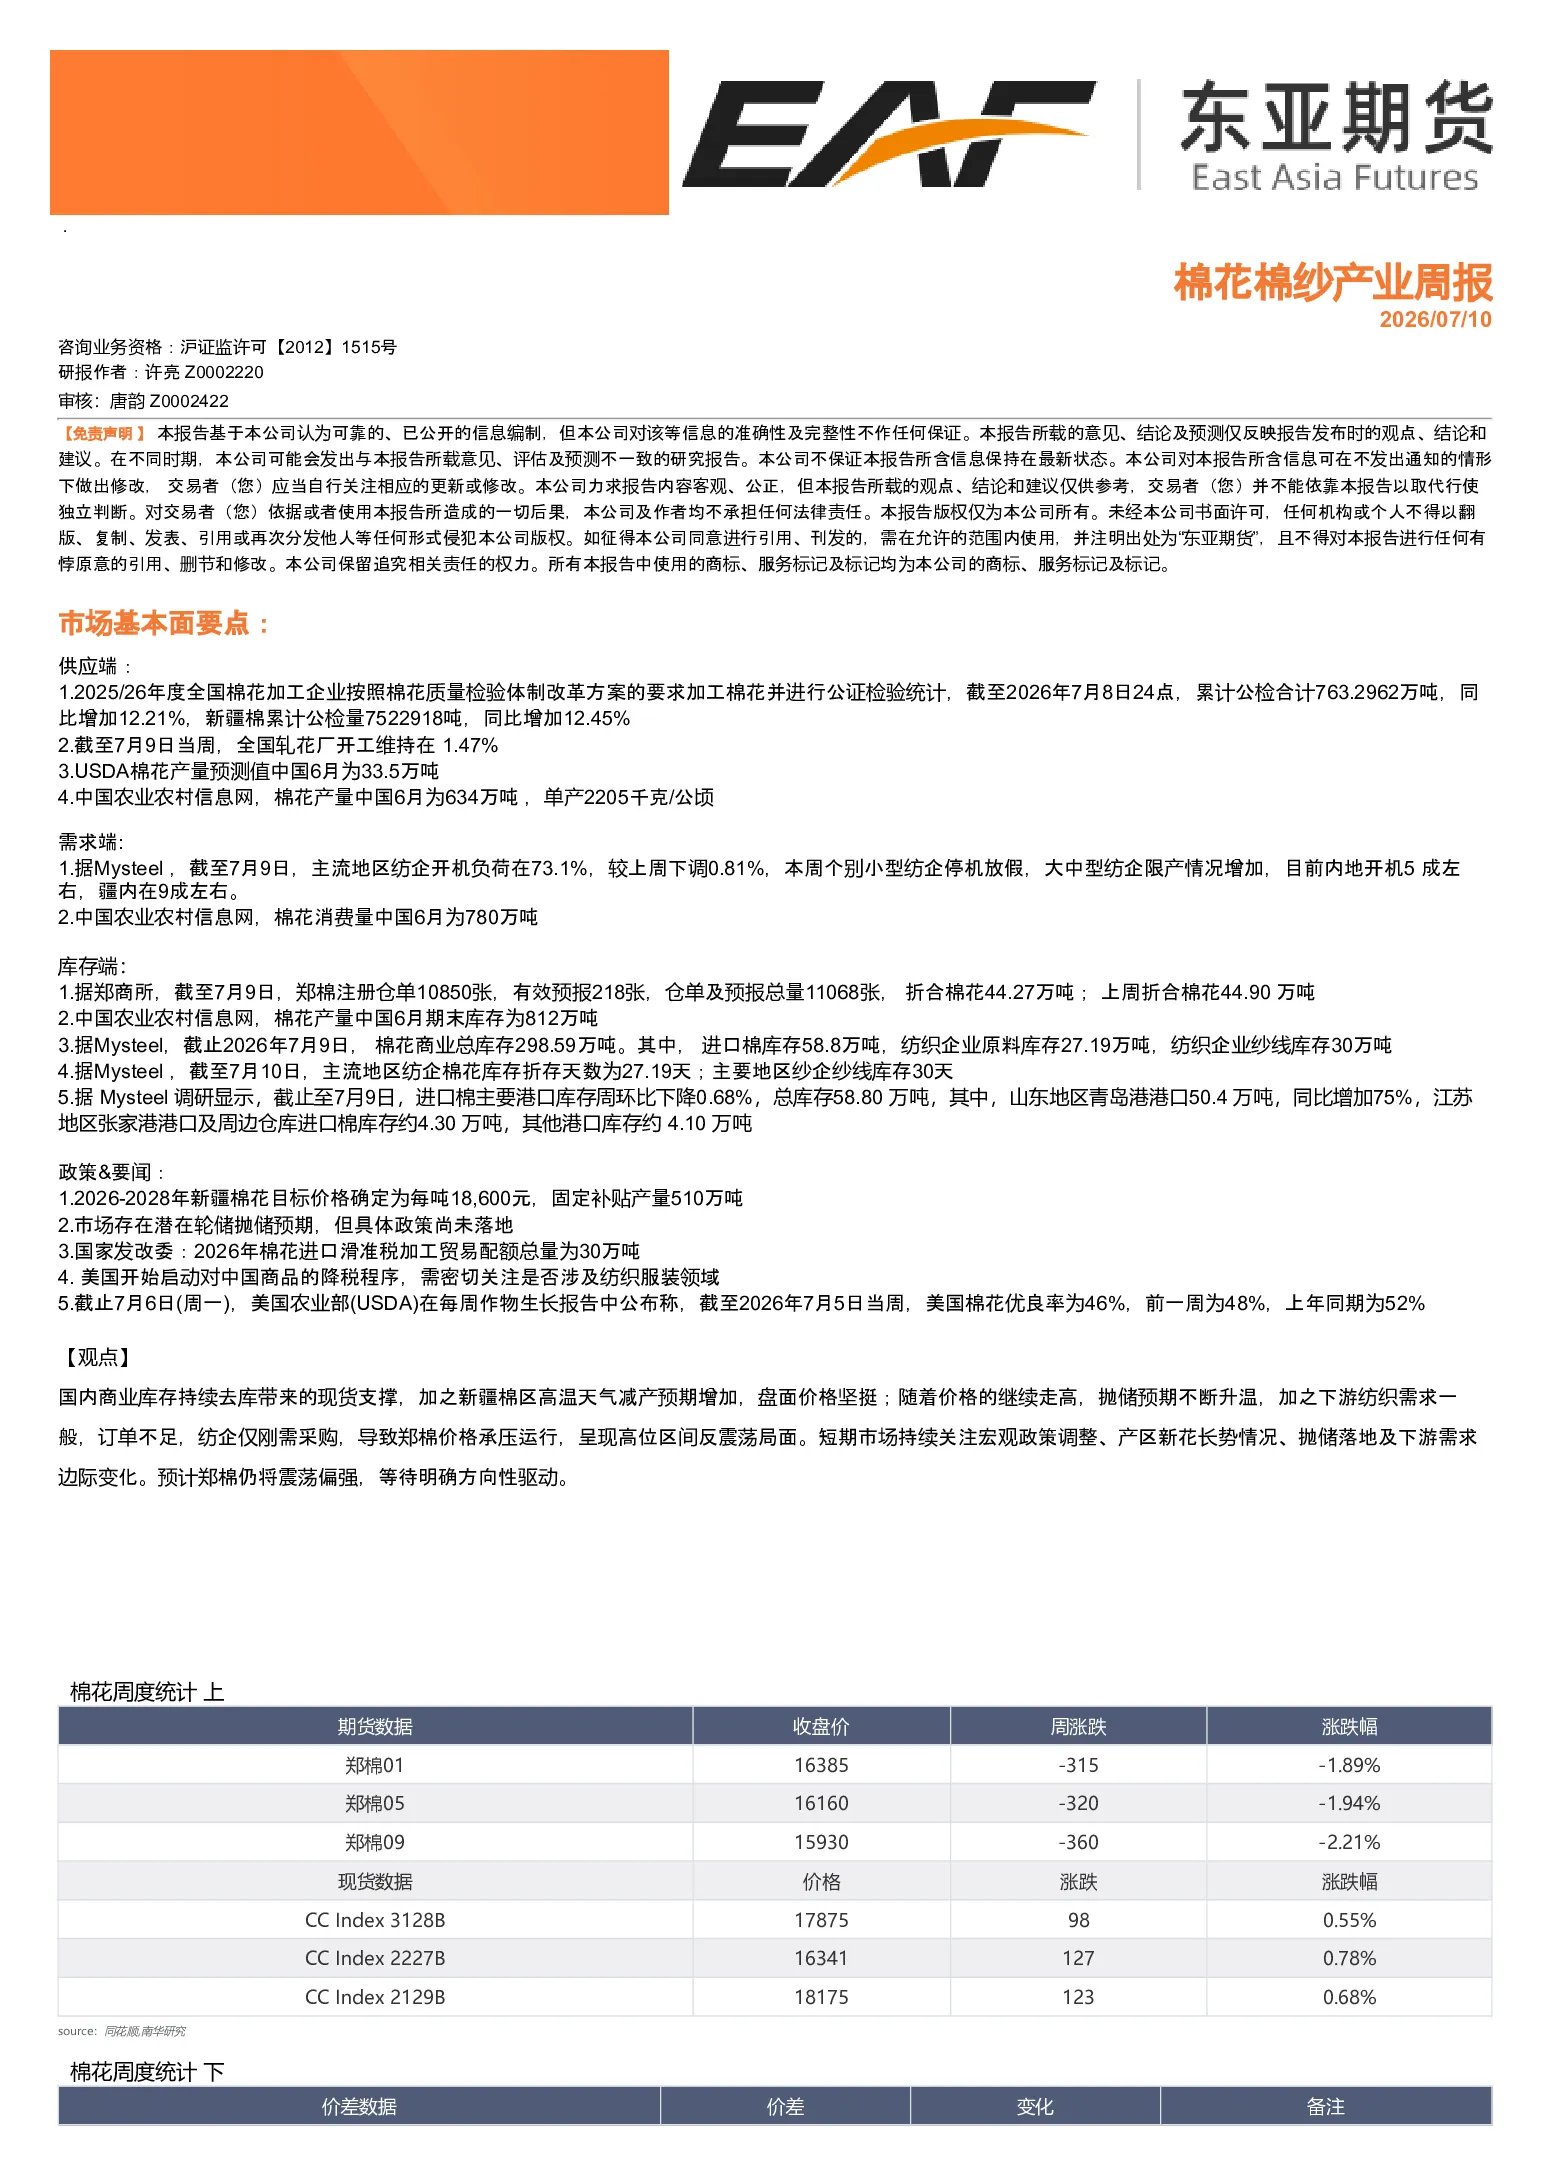
核心观点与关键数据
供应端:
- 2025/26年度全国棉花累计公检763.2962万吨,同比增12.21%,新疆棉累计公检752.2918万吨,同比增12.45%。
- 7月9日当周全国轧花厂开工率1.47%。
- USDA预测中国6月棉花产量33.5万吨,农业农村信息网数据为634万吨,单产2205千克/公顷。
需求端:
- Mysteel数据显示,7月9日主流地区纺企开机负荷73.1%,较上周降0.81%,部分小型纺企停机,大中型纺企限产增加。
- 农业农村信息网数据,中国6月棉花消费量780万吨。
库存端:
- 郑商所数据显示,7月9日郑棉注册仓单10850张,有效预报218张,总量11068张,折合44.27万吨;上周折合44.90万吨。
- 农业农村信息网数据,中国6月棉花期末库存812万吨。
- Mysteel数据显示,截止7月9日,棉花商业总库存298.59万吨,其中进口棉库存58.8万吨,纺企原料库存27.19万吨,纱线库存30万吨。
- Mysteel调研显示,主流地区纺企棉花库存天数为27.19天,纱企纱线库存30天。
- 进口棉主要港口库存周环比降0.68%,总库存58.80万吨,山东青岛港库存同比增75%。
政策&要闻:
- 2026-2028年新疆棉花目标价格18,600元/吨,固定补贴产量510万吨。
- 市场存在轮储抛储预期,具体政策未落地。
- 国家发改委:2026年棉花进口滑准税加工贸易配额30万吨。
- 美国启动对中国商品降税程序,需关注是否涉及纺织服装领域。
- USDA数据,截至7月5日当周美国棉花优良率46%,前一周48%,上年同期52%。
市场观点:
- 国内商业库存持续去库支撑现货,新疆棉减产预期增加,盘面价格坚挺。
- 价格走高带动抛储预期升温,下游纺企订单不足仅刚需采购,郑棉价格承压,高位区间反震荡。
- 短期关注宏观政策调整、产区新花长势、抛储落地及下游需求边际变化。
- 预计郑棉震荡偏强,等待明确方向性驱动。
期货数据:
- 郑棉主力合约0116收-315,跌1.89%;0516收-320,跌1.94%;0915收-360,跌2.21%。
- 现货CC Index 3128B涨0.55%,CC Index 2227B涨0.78%,CC Index 2129B涨0.68%。
- CF1-5价差收225,CF5-9价差收230,CF9-1价差收-455。
价差数据:
- CF1-5价差收-25,CF5-9价差收230,CF9-1价差收-55。
重点关注:
- 进口价格FC Index M1收9494,涨3.02%;FCY Index C32s收22860,涨0.16%。
棉纱数据:
- 期货价格2229收-475,跌2.09%;现货价格2332涨490,涨0.21%。
研究结论:
- 郑棉价格高位区间震荡,短期支撑来自库存去库和减产预期,但抛储预期和下游需求不足压制价格。
- 短期市场需关注政策、新花长势、抛储及需求变化,预计郑棉震荡偏强,等待明确方向性驱动。