固定收益部市场日报
市场概览
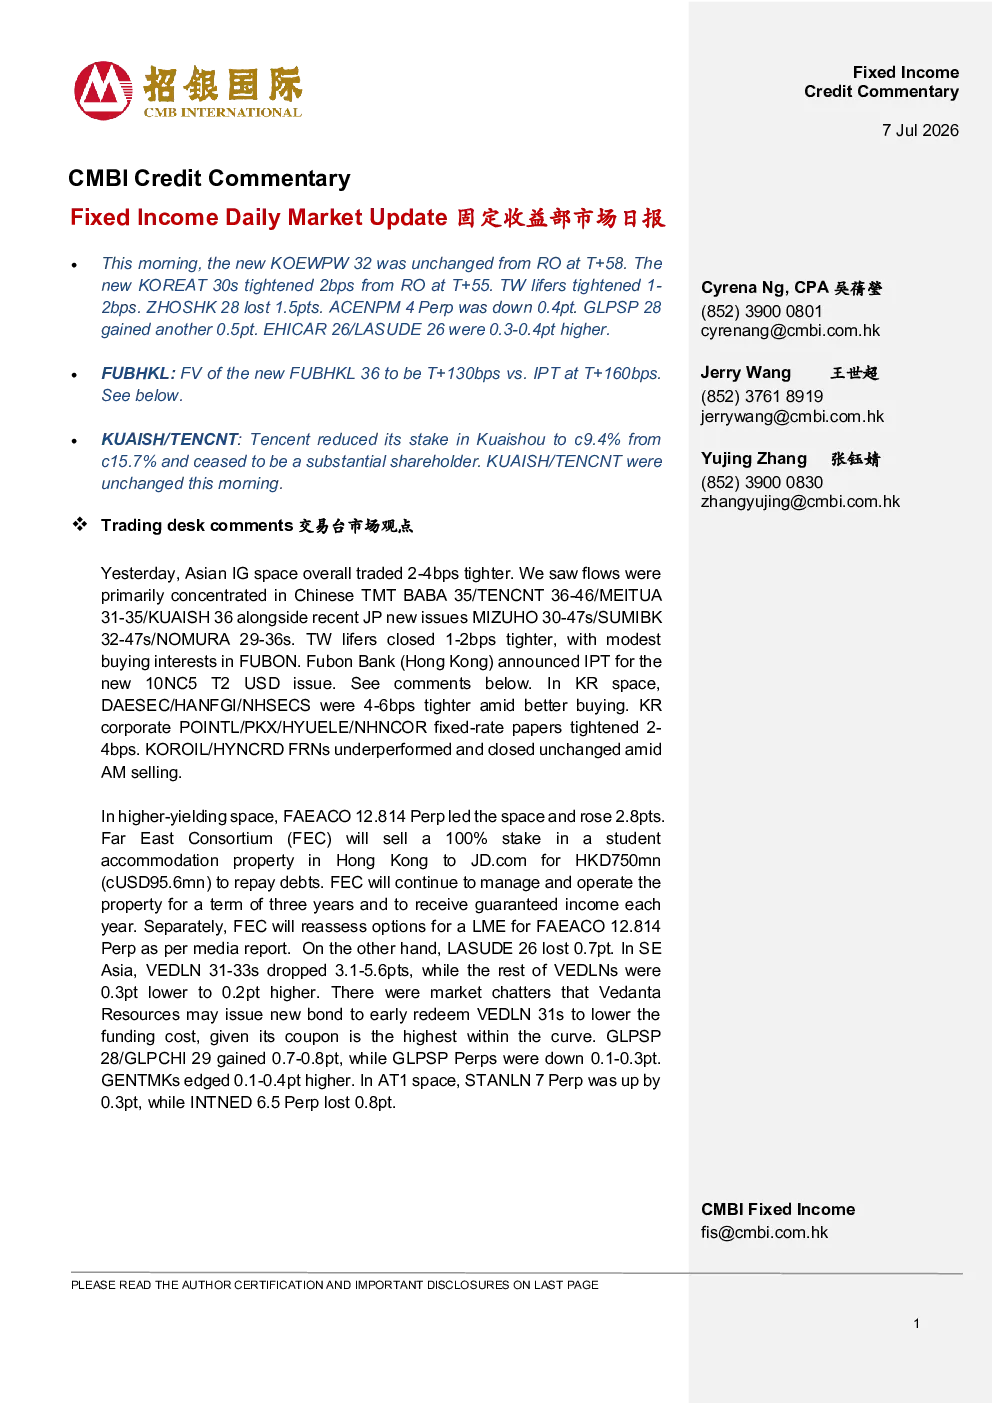
- 亚洲投资级债券市场整体交易利率收窄 2-4 个基点。
- 流动资金主要集中于中国科技板块(TMT),包括 BABA 35、TENCNT 36-46、MEITUA 31-35、KUAISH 36,以及近期日本新发债券(MIZUHO 30-47s、SUMIBK 32-47s、NOMURA 29-36s)。
- 台湾永续债券收窄 1-2 个基点,FUBON 债券略有买盘。
- 韩国投资级债券市场表现较好,DAESEC/HANFGI/NHSECS 收窄 4-6 个基点,企业债(POINTL/PKX/HYUELE/NHNCOR)收窄 2-4 个基点。
- 韩国石油(KOROIL)/氢能(HYNCRD)浮息票据表现不佳, amid 美国卖出压力,收盘持平。
高收益板块
- FAEACO 12.814 Perp 领跑高收益板块,上涨 2.8 个基点。
- FarEast Consortium(FEC)将出售香港学生宿舍项目 7.5 亿港元(9.56 亿美元)偿还债务,继续管理和运营 3 年,并获得保证收入。
- FEC 将重新评估 FAEACO 12.814 Perp 的 LME 交易选项。
- LASUDE 26 下跌 0.7 个基点。
- 印度 VedantaResources 可能发行新债提前赎回 VEDLN 31 以降低融资成本,因其票面利率在曲线中最高。
- GLPSP 28/GLPCHI 29 上涨 0.7-0.8 个基点,GLPSP Perps 下跌 0.1-0.3 个基点。
- GENTMK 上涨 0.1-0.4 个基点。
- AT1 债券中,STANLN 7 Perp 上涨 0.3 个基点,INTNED 6.5 Perp 下跌 0.8 个基点。
新发债券
- 新加坡 FUBHKL 36 的发行折价率为 T+130 个基点,高于 IPT 的 T+160 个基点。
- Fubon Bank (Hong Kong) 10NC5 Tier 2 Reg S USD 债券发行规模上限 3 亿美元,订单簿超过 16 亿美元。
- 债券可于 2023 年 7 月 14 日重置日赎回,需香港金管局事先书面同意。
- 债券可能因金管局权力行使而被核销、取消、转换、修改或改变形式,无需事先通知。
宏观新闻
- 美国股市周一上涨,S&P 500 涨 0.72%,道琼斯工业平均指数涨 0.29%,纳斯达克综合指数涨 1.12%。
- 美国服务业 PMI 51.2,低于市场预期 51.3;非制造业 PMI 54.0,低于市场预期 54.2;非制造业价格指数 67.7,高于市场预期 67.5。
- 2/5/10 年期美债收益率周一下跌,2/5/10/30 年期收益率分别为 4.13%/4.21%/4.48%/4.99%。
债券发行情况
- 在岸信用债昨日发行 75 只,规模 550 亿人民币,月累计发行 271 只,规模 2410 亿人民币,同比下降 11.2%。
- 阿里巴巴获得美国临时法院禁令,阻止其被美国投资限制措施影响。
- 吉隆坡 Genting Malaysia 子公司 Empire Resorts 提前赎回 3 亿美元 RWCATS 7.7511。
- SK 海力士通过纳斯达克存托凭证发行 4300 亿韩元(约 281 亿美元)用于建设韩国芯片工厂和购买设备。
- 美团牵头 1.5 亿美元融资轮,估值 10 亿美元。
- 九龙纸业接受 3.995 亿美元 NDPAPE 14 Perp 要约收购。
- PTT Global Chemical 子公司回购 4750 万美元 PTTGC 4.3 03/18/51。