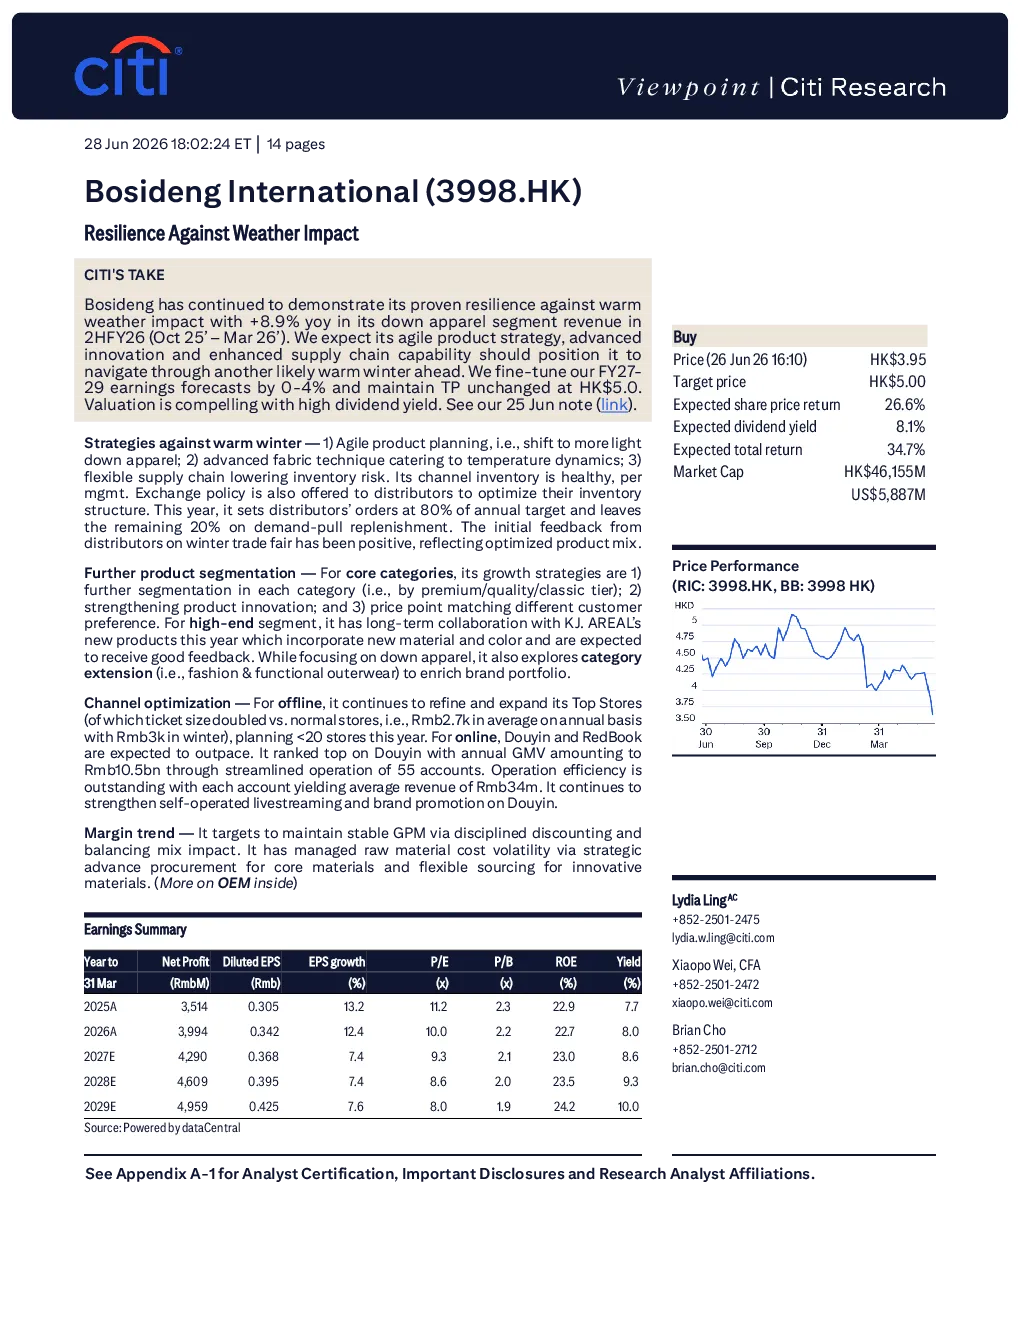
核心观点与投资策略
中信给予宝胜国际“买入”评级,主要基于其成功的品牌重塑、产品升级、优化渠道结构、灵活供应链体系以及激励性管理团队。分析师认为波司登已做好充分准备应对未来挑战,并期待其拓展非羽绒服装领域以降低季节性风险。
应对天气影响的能力
波司登展现出对炎热天气影响的强大韧性,2026年下半财年休闲服饰部门收入同比增长8.9%。其应对暖冬策略包括:1)转向更多轻薄羽绒服的敏捷产品规划;2)适应温度变化的先进面料技术;3)灵活供应链降低库存风险。渠道库存状况良好,经销商反馈积极。
产品策略
波司登进一步细分核心品类,策略包括:1)按高端/品质/经典等级划分;2)加强产品创新;3)价格点匹配不同客户偏好。高端细分市场与KJ有长期合作,AREAL新产品融入新材料和色彩。同时探索品类延伸,丰富产品组合。
渠道优化
线下持续优化“Top Stores”,今年计划开设少于20家门店。线上方面,抖音和小红书表现更优,抖音年GMV达105亿元,每个账号平均营收达3400万元。持续加强抖音的自营直播和品牌推广。
边际趋势
波司登通过自律性折扣和平衡组合影响维持稳定的GPM,战略性地提前采购核心材料及灵活采购创新材料管理原材料成本波动。
OEM业务
公司通过技术创新保留现有核心客户,探索新的ODM/OEM客户,重点关注中高端国际品牌,并扩展供应链资源。预计OEM收入在2027财年实现约10%的年同比增长。
公司简介
波司登成立于1976年,是中国最大的羽绒服公司,拥有波司登、雪中飞、冰域三大羽绒服品牌,以及四个中高端女装品牌。截至2026财年上半财年,集团在中国拥有3,887家线下门店,也是与顶尖国际服装品牌合作的最大羽绒服代工企业。
估值
基于DCF的目标价为港币5.0元,WACC为12.6%,终端增长率3%。目标价意味12倍的2027年预期每股收益,较历史平均水平高0.5倍标准差。长期来看,随着国际认可度提升,估值折让应收缩。稳健的资产负债表和强劲现金流提供吸引人的股息收益率和自由现金流收益率。
风险
可能导致股价低于目标价格的风险包括:中国经济增长放缓、市场份额流失、不利天气影响消费决策、旧库存积压、高季节性、过度依赖单一品类以及品牌吸引力下降。
研究结论
中信认为波司登已做好充分准备应对挑战,并给予“买入”评级,目标价港币5.0元,预期股价回报率26.6%,预期股息收益率8.1%,预期总回报率34.7%。