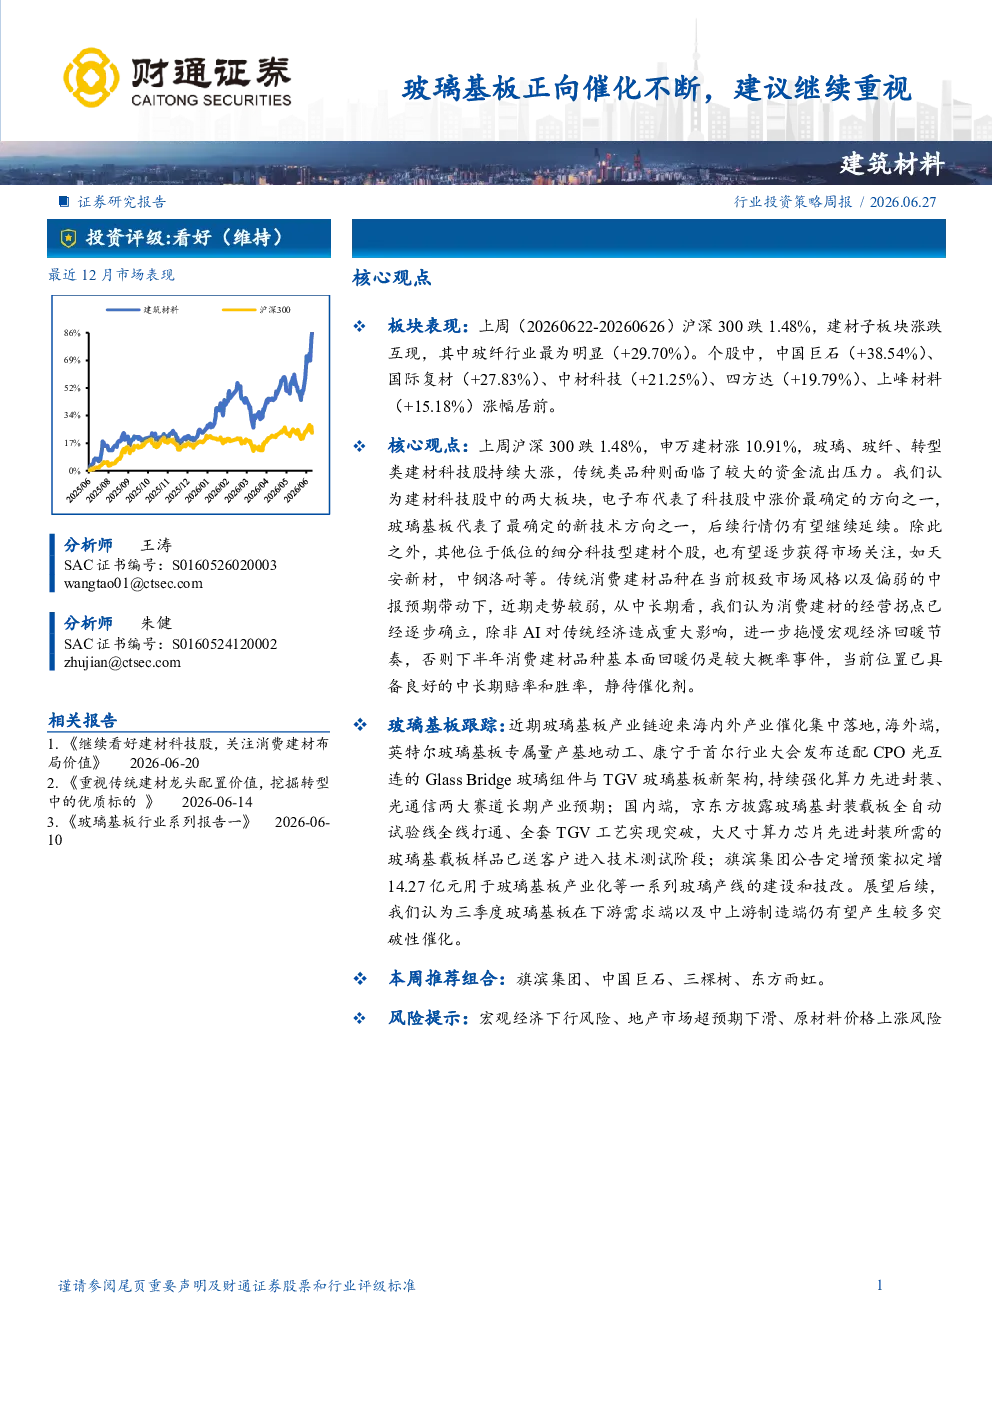
行情回顾
上周沪深300下跌1.48%,建材子板块涨跌互现,玻纤行业涨幅最大(+29.70%)。个股方面,中国巨石(+38.54%)、国际复材(+27.83%)、中材科技(+21.25%)、四方达(+19.79%)、上峰材料(+15.18%)表现突出。
核心观点
上周沪深300下跌1.48%,申万建材上涨10.91%。玻璃、玻纤、转型类建材科技股持续大涨,传统类品种面临较大资金流出压力。建材科技股中,电子布代表科技股中涨价最确定的方向,玻璃基板代表最确定的新技术方向,后续行情有望延续。其他低位细分科技型建材个股(如天安新材、中钢洛耐)也有望逐步获得市场关注。传统消费建材品种在当前市场风格和偏弱中报预期下走势较弱,但中长期看经营拐点已逐步确立,下半年基本面回暖是大概率事件,当前位置具备良好中长期赔率和胜率,静待催化剂。
建材重点子行业近期跟踪
- 水泥:本周全国水泥市场价格环比回落0.2%,价格回落地区主要是山东和新疆,价格上涨地区为湖北。受中考、降雨等淡季因素影响,下游市场需求回暖力度偏弱,重点区域水泥企业出货率仅44.7%。
- 玻璃:
- 光伏玻璃:市场交投平稳,库存小幅下降。2.0mm镀膜面板主流订单价格8.0-8.5元/平方米,环比持平;3.2mm镀膜主流订单价格15.0-15.5元/平方米,环比持平。全国光伏玻璃在产生产线共计357条,日熔量合计81350吨/日,环比持平,同比减少16.73%。
- 浮法玻璃:本周均价1114.13元/吨,环比下跌0.11元/吨,跌幅0.01%。行业产能利用率77.76%,库存增加,库存天数37.76天。
- 玻纤:无碱粗纱市场价格基本走稳,中下游提货积极性一般。国内池窑在产产线局部增加,目前在产产能达905.6万吨/年,较上一周上涨2.04%,同比涨幅达8.25%。电子纱及电子布市场整体库存持续低位,需求热度不减。
- 玻璃基板:海内外产业催化集中落地。海外端,英特尔玻璃基板专属量产基地动工,康宁发布适配CPO光互连的GlassBridge玻璃组件与TGV玻璃基板新架构。国内端,京东方披露玻璃基封装载板全自动试验线全线打通,大尺寸算力芯片先进封装所需的玻璃基载板样品已送客户测试。旗滨集团公告定增预案拟定增14.27亿元用于玻璃基板产业化。预计三季度玻璃基板在下游需求端和中上游制造端仍有望产生较多突破性催化。
本周推荐组合
旗滨集团、中国巨石、三棵树、东方雨虹。
研究结论
- 玻璃行业:去年年末全行业亏损,供给端产能减少,环保政策推动产线升级,行业吨盈利有望回暖。推荐旗滨集团,关注金晶科技。
- 消费建材:部分子行业逐步进入涨价通道,行业龙头逐步摆脱地产下行影响,行业格局优化,龙头企业市占率或将进一步提升。推荐东方雨虹、三棵树。
- 水泥:受益于春节后复工同比改善和地产需求改善预期,中长期看供给格局或将持续优化。推荐海螺水泥、华新建材,建议关注上峰水泥。
- 玻纤:AI需求持续增长,企业加速扩产周期中挤压普通电子布产能,供需偏紧下,传统电子布与高端电子布持续涨价。推荐中国巨石,建议关注中材科技、宏和科技。
- 玻璃基板:半导体先进封装与新型显示领域的核心基础材料,技术门槛高,产品价值相对较高。建议关注旗滨集团、凯盛科技、力诺药包。
风险提示
- 宏观经济下行风险
- 地产市场超预期下滑
- 原材料价格上涨风险