核心观点与关键数据
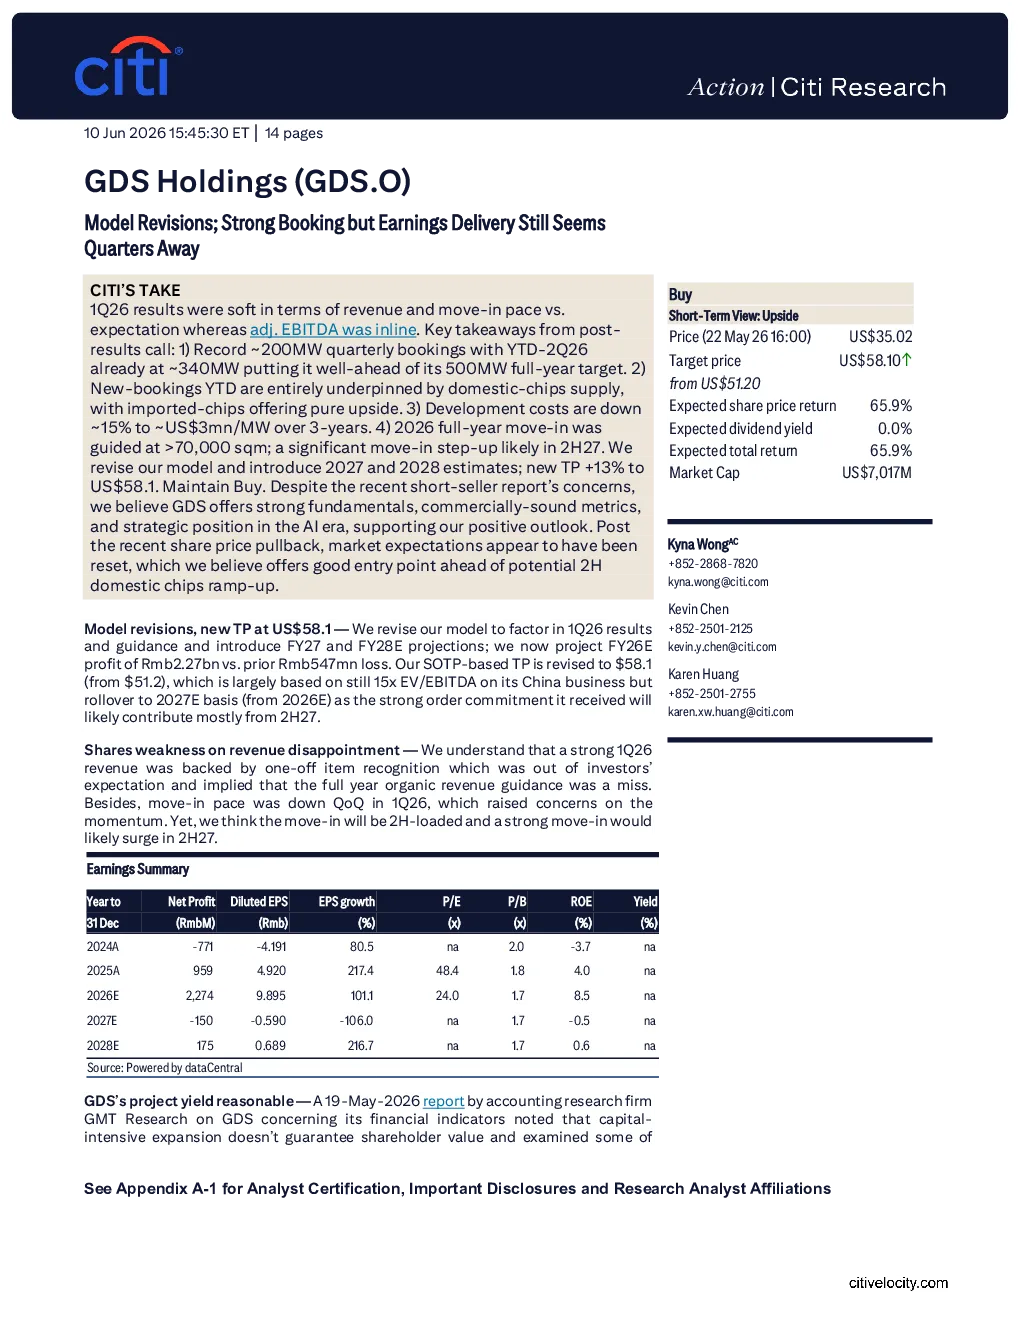
1. 模型修订与目标价
Citi 将 GDS Holdings 模型修订纳入 2026 年第一季度业绩和指引,并推出 2027-2028 年预期。预计 2026 年盈利 22.7 亿元人民币(此前预测亏损 5.47 亿元),基于 15 倍 EV/EBITDA 的 SOTP 目标价上调至 58.1 美元,主要基于中国业务估值,但 2027 年预期贡献更多订单。
2. 2026 年第一季度业绩
- 订单与合同:季度订单 200MW,累计合同+MOU 超过 1GW,MOU 转化周期约 1.5 年,近期转化加速显示需求紧迫。全年订单目标 500-800MW,其中 340MW 已确认。
- 客户与竞争:客户基础多元化,AI 需求带动大单量,2026 年指引完全基于国内芯片供应,进口芯片为潜在 upside。公司避免低价竞争以维持客户关系。
- 交付进度:2026 年 Q1 净交付 1.6 万平方米,预计 Q3/Q4 恢复至 2.2 万平方米,全年交付超 7 万平方米。2027 年交付将显著提升,尤其是下半年。
- 开发成本:单位开发成本三年下降 15%,主要因 MEP 成本降低(占 70% 开发成本),土地、混凝土、钢材和建造成本稳定。
3. 资本配置与杠杆
- 净债务/EBITDA 4.7 倍,预计随 Capex 加码升至 5-6 倍,管理层认为可接受,超过 6.5 倍时可进行资产处置。未来三年国内 Capex 计划 300-500 亿元,在杠杆框架内执行。
- 土地储备充足,为扩张提供支撑。
4. 投资策略与估值
给予“买入”评级,因高敞口于 AI/云计算市场。预计国内 AI 资本支出增加将加速去库存和去杠杆,中国数据中心利用率提升,国际业务通过股权投资支持海外部署。
5. 风险因素
- 收入波动(客户交付延迟)、政策风险(产能过剩)、执行风险(项目延期)、竞争加剧、电费上涨(2021 年后政府补贴取消,绿色能源成本增加)、利率上升(影响盈利和估值)。
研究结论
GDS Holdings 凭借强劲的订单、成本控制和多元化客户基础,在中国 IDC 行业保持领先地位。AI 需求和国内资本支出增长将驱动未来增长,但需关注竞争加剧和成本上升风险。目标价 58.1 美元基于 15 倍 EV/EBITDA 的 2027 年预期。