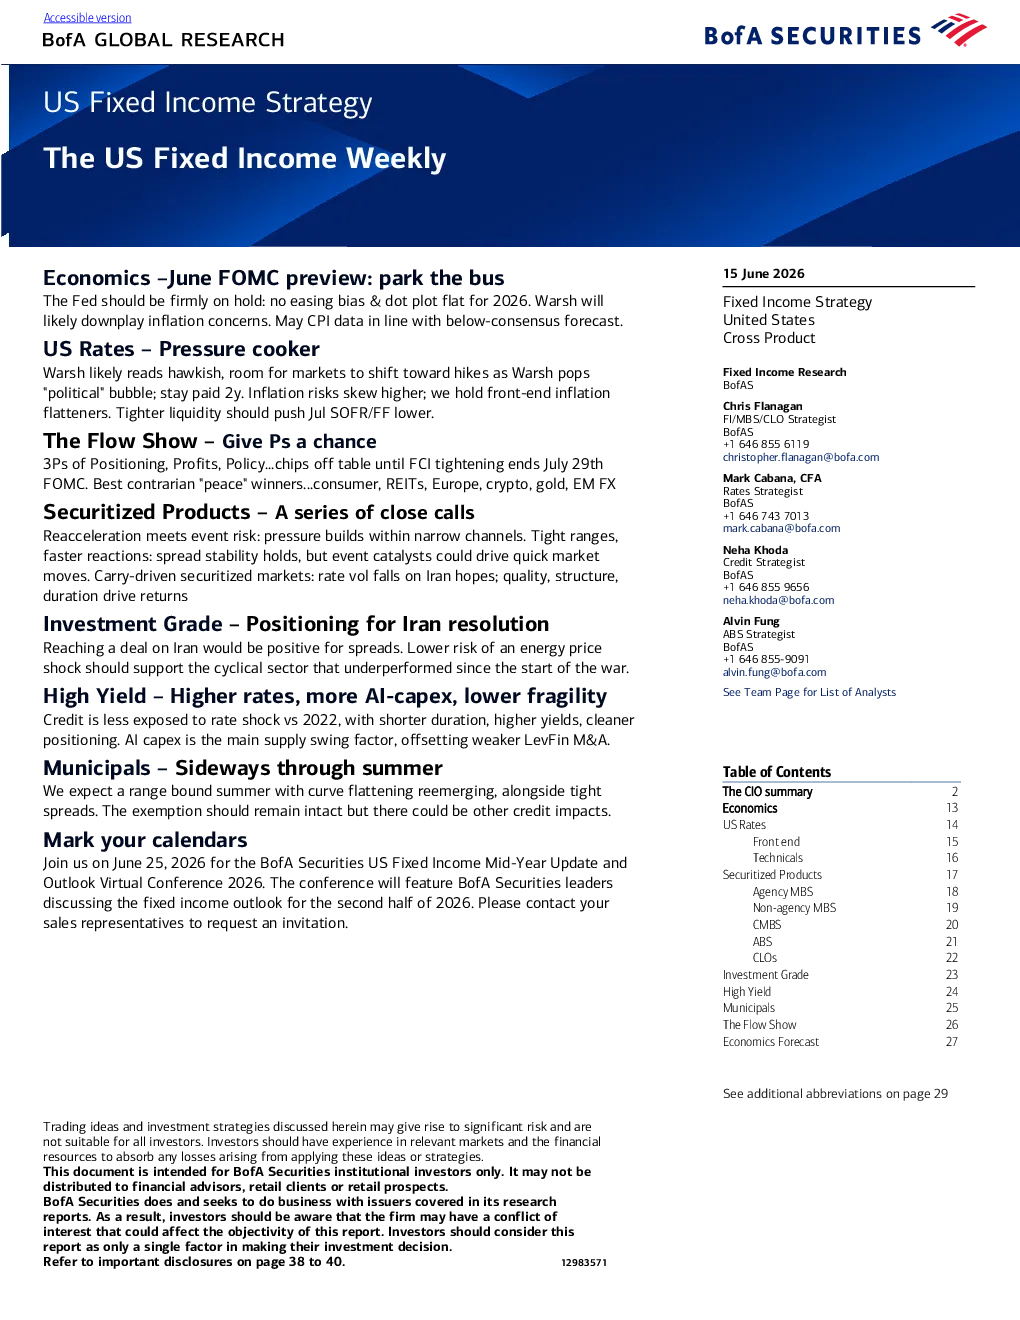
全球经济背景
- 全球经济面临持续通胀和 resilient 增长,形成 late-cycle“higher-for-longer”格局,并出现 reacceleration 趋势。
- 通胀压力更具结构性,受地缘政治、能源和供应链等因素驱动,核心服务业保持坚挺,而商品价格则有所回落。
- 头部指标看似受控,但潜在压力逐渐扩大,政策可能比预期更宽松,实际利率下降支撑了金融状况和全球流动性。
美国经济与 FOMC 会议展望
- 美国通胀压力成为结构性问题,住房通缩减弱,核心服务业保持粘性,可持续降低通胀的途径有限。
- FOMC 会议预计将维持利率不变,移除宽松倾向,并可能暗示未来加息。
- 拜登可能采取谨慎鸽派立场,强调通胀部分由一次性供应冲击驱动,人工智能驱动的生产力增长可能长期抑制通胀。
- 经济增长保持稳定,GDP 预计接近 2.7%,消费支出保持韧性,受强劲零售销售支持。
通胀数据
- 5 月 CPI 数据符合预期,但核心商品价格下降,核心服务价格上升,推动核心 PCE 上涨 0.35%。
- 通胀仍然坚挺,Fed 面临持续的地缘政治风险和潜在压力。
全球利率
- 美国国债收益率仍然较高,政策有效宽松,实际利率下降支撑了流动性。
- 市场预期长期“higher-for-longer”利率环境,降息概率降低。
- 持续的供应冲击将通胀粘性保持在高位,长期收益率下限受限。
市场流动性与配置
- 债券市场资金流入强劲,尤其是投资级信用债、国债和市政债,而高收益债和新兴市场债券出现资金流出。
- 股票市场继续吸引大量资金,科技股 seeing record inflows,而加密货币和黄金则持续资金流出。
- 市场情绪指标显示高位,BofA Bull & Bear 指标达到 8.8(“卖出”信号),通胀高于 4% 和政策可能转向加息将收紧金融状况。
信用市场
- 投资级信用债需求强劲,技术面良好,而低质量信用债面临更弱的边际流入和更高的再融资压力。
- 杠杆融资表现取决于基本面和人工智能相关资本支出,发行结构转向主题化,而非周期性。
- 高收益债和贷款市场对利率冲击的敏感性低于 2022 年,高起始收益率、较短期限和更强的投资者配置降低了脆弱性。
- 人工智能驱动的资本支出是主要的供应波动因素,抵消了传统发行量的下降。
市政债
- 市政债市场预计将在夏季保持区间震荡,收益率稳定,利差收窄,市政比率上升,收益率曲线趋平。
- 供应保持健康,新资金活动和再融资活动推动全年发行量接近 6000 亿美元。
- 需求受强劲的家庭参与支持,而银行持有量继续下降。
- 政策风险仍然是主要的不确定性,尤其是潜在的 reconciliation 法案和联邦拨款改革。
行业总结
- 利率策略: 预计 Fed 将维持利率不变,2 年期利率存在加息风险,持有前端通胀平价债券。
- 流动性与配置: 市场处于 late-cycle 阶段,风险偏好强劲,但政策风险和通胀风险上升,资金流入债券市场,尤其是投资级信用债、国债和市政债。
- 机构抵押贷款支持: 市场情绪转变,利率下降,抵押贷款利差收窄,结构主题日益重要。
- 非机构抵押贷款: 全国住房市场推动非机构抵押贷款市场活跃,单户住宅抵押贷款证券化放缓,住房基本面混合,租金显著低于拥有成本。
- 商业抵押贷款支持: 发行量激增,市场 readily 吸收供应,利差稳定至收窄,投资者关注高质量资产,尤其是较短期限结构和 AAA 商业地产 CLO。
- 机构商业抵押贷款: 发行人活动强劲,供应预计将超过近年水平,利差稳定至收窄,投资者偏好高质量、短期限资产。
- 资产支持证券: 市场进入 reacceleration 阶段,收益率和利差受限,回报主要受 carry 驱动,但 increasingly 敏感于事件风险。
- 抵押贷款支持证券: 实现利率在狭窄范围内波动,利差稳定,事件催化剂可能导致快速市场波动。
- 投资级信用债: 市场处于 late-cycle 阶段,对高收益 carry 的需求持续,但信用风险和更弱的边际流入导致对风险更谨慎。
- 高收益债: 对利率冲击的敏感性低于 2022 年,人工智能驱动的资本支出抵消了传统发行量的下降,再融资压力上升,重组风险增加。
- 市政债: 预计夏季将保持区间震荡,收益率稳定,利差收窄,市政比率上升,收益率曲线趋平,基本面稳固,技术面支持。