市场分析
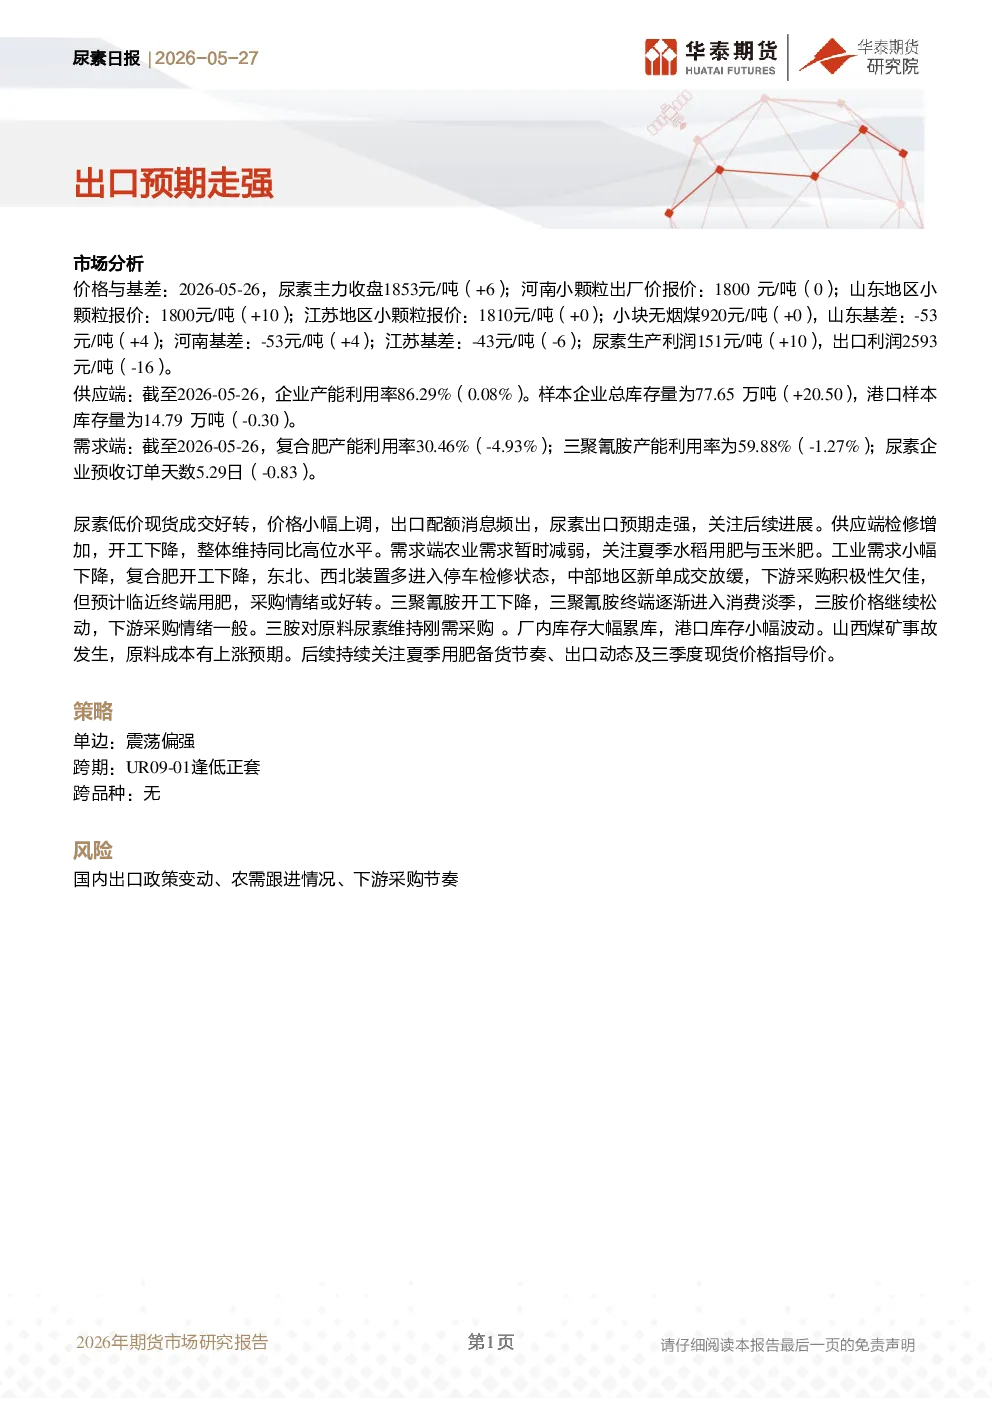
- 价格与基差:2026年5月26日,尿素主力收盘价1853元/吨,上涨6元;河南、山东小颗粒出厂价均为1800元/吨,山东上涨10元;江苏小颗粒报价1810元/吨,持平。小块无烟煤价格920元/吨,持平。山东、河南基差均为-53元/吨,上涨4元;江苏基差-43元/吨,下降6元。尿素生产利润151元/吨,上涨10元;出口利润2593元/吨,下降16元。
- 供应端:企业产能利用率86.29%,持平;样本企业总库存77.65万吨,上涨20.50万吨;港口样本库存14.79万吨,下降0.30万吨。
- 需求端:复合肥产能利用率30.46%,下降4.93%;三聚氰胺产能利用率59.88%,下降1.27%;尿素企业预收订单天数5.29天,下降0.83天。
现货市场
- 尿素低价现货成交好转,价格小幅上调。
- 出口配额消息频出,尿素出口预期走强,关注后续进展。
- 供应端检修增加,开工下降,整体维持同比高位水平。
- 需求端农业需求暂时减弱,关注夏季水稻用肥与玉米肥。
- 工业需求小幅下降,复合肥开工下降,东北、西北装置多进入停车检修状态,中部地区新单成交放缓,下游采购积极性欠佳,但预计临近终端用肥,采购情绪或好转。
- 三聚氰胺开工下降,终端逐渐进入消费淡季,三胺价格继续松动,下游采购情绪一般,对原料尿素维持刚需采购。
- 厂内库存大幅累库,港口库存小幅波动。
- 山西煤矿事故发生,原料成本有上涨预期。
策略
- 单边:震荡偏强。
- 跨期:UR09-01逢低正套。
- 跨品种:无。
风险
研究结论
- 尿素市场供应端检修增加,开工下降,整体维持同比高位水平。
- 需求端农业需求暂时减弱,工业需求小幅下降,但预计临近终端用肥,采购情绪或好转。
- 出口预期走强,关注后续进展。
- 原料成本有上涨预期,关注山西煤矿事故影响。
- 后续持续关注夏季用肥备货节奏、出口动态及三季度现货价格指导价。