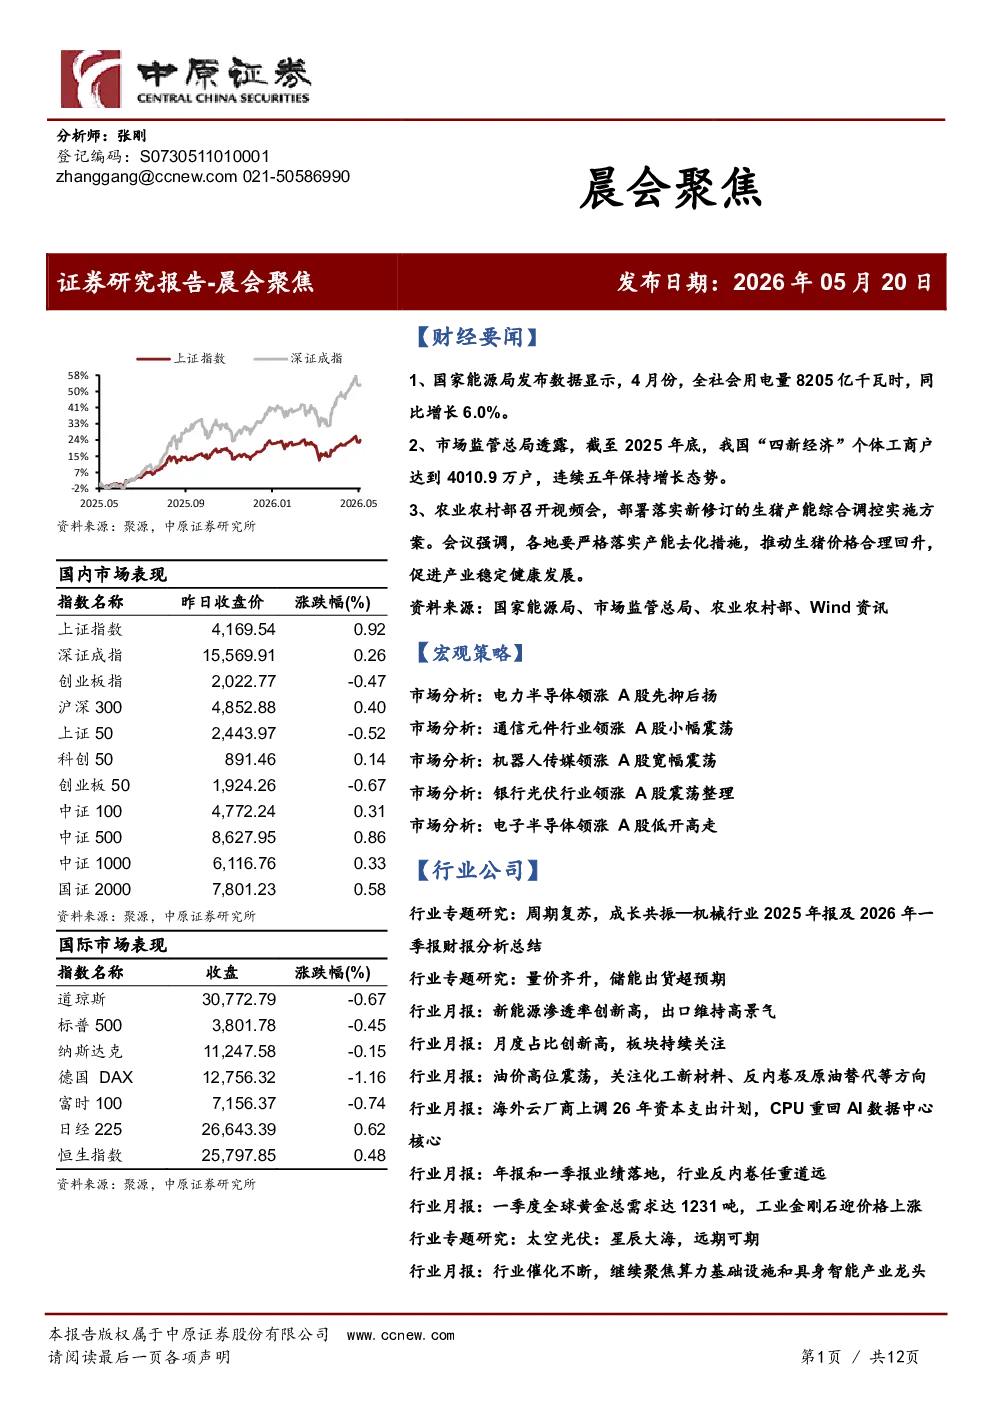
财经要闻
- 国家能源局数据显示,4月份全社会用电量同比增长6.0%。
- 市场监管总局透露,截至2025年底,“四新经济”个体工商户达到4010.9万户,连续五年保持增长。
- 农业农村部部署落实新修订的生猪产能综合调控实施方案,推动生猪价格合理回升。
宏观策略
- 市场分析:近期A股市场呈现震荡上行态势,电力半导体、通信元件、机器人传媒等行业领涨。
- 当前上证综指与创业板指数的平均市盈率分别处于近三年中位数平均水平上方,适合中长期布局。
- 建议投资者密切关注宏观经济数据、海外流动性变化以及政策动向,短线关注半导体、IT服务、机器人以及电力等行业。
行业公司
- 行业专题研究:
- 机械行业:周期复苏,成长共振。2025年年报和2026年一季报显示行业经营逐步好转,盈利能力改善。船舶制造、工程机械、核电设备等周期机械板块部分进入复苏阶段,带动行业财报逐步好转。建议继续配置基本面向好,盈利加速释放的传统周期机械板块,并关注人形机器人、AIDC辅助设备等成长板块。
- 太空光伏:星辰大海,远期可期。低轨卫星星座与太空数据中心构建太空光伏长期需求,砷化镓电池占据高价值卫星市场主导地位,P型异质结电池有望成为中期主流选择,钙钛矿/晶硅叠层电池是远期理想技术方向。建议沿设备、材料、电池制造环节,关注各技术路线的领先企业。
- 行业月报:
- 锂电池:量价齐升,储能出货超预期。2026年以来锂电池指数强于沪深300指数,2025年锂电池板块营收和净利润均实现增长,2026年一季度营收和净利润同比增长分别达到25.24%和61.36%。建议围绕四条主线布局:储能系统、动力电池、锂电池材料、锂电池设备。
- 新能源汽车:新能源渗透率创新高,出口维持高景气。2026年4月新能源汽车产销同比增长,新能源渗透率达到53.2%,出口维持高景气。建议重点关注具备全球化竞争力的自主龙头整车企业和零部件企业,以及智能化和回收利用产业链。
- 基础化工:油价高位震荡,关注化工新材料、反内卷及原油替代等方向。2026年4月中信基础化工行业指数上涨,锂电化学品、膜材料和电子化学品行业表现居前。建议关注反内卷进程较快,供给端改善空间较大的板块,以及具有成本优势的替代路线如煤化工、轻烃化工板块。
- 半导体:海外云厂商上调26年资本支出计划,CPU重回AI数据中心核心。2026年4月国内半导体行业表现相对较强,全球半导体月度销售额继续同比增长,海外云厂商上调2026年资本支出计划。建议关注AI PCB、光芯片、国产CPU厂商、国内模拟芯片厂商等领域的投资机会。
- 光伏:年报和一季报业绩落地,行业反内卷任重道远。2026年4月光伏指数有所反弹,政府高度重视光伏行业反内卷,国内外光伏市场需求分化,产业链价格疲软。建议关注景气度较好的储能逆变器领域,以及技术方面关注钙钛矿电池等领域的头部企业。
- 新材料:一季度全球黄金总需求达1231吨,工业金刚石迎价格上涨。2026年4月新材料板块指数走势强于沪深300,4月基本金属价格普遍上涨。建议关注新材料行业“强于大市”的投资评级。
- 机械行业:行业催化不断,继续聚焦算力基础设施和具身智能产业龙头。2026年4月中信机械板块上涨,算力、半导体等科技相关主题反弹涨幅较大。建议聚焦高景气度,业绩向好的算力辅助设备、具身智能等产业链方向。
重点数据更新
- 近期限售股解禁明细
- 沪深港通前十大活跃个股明细
- 今日新股申购IPO信息