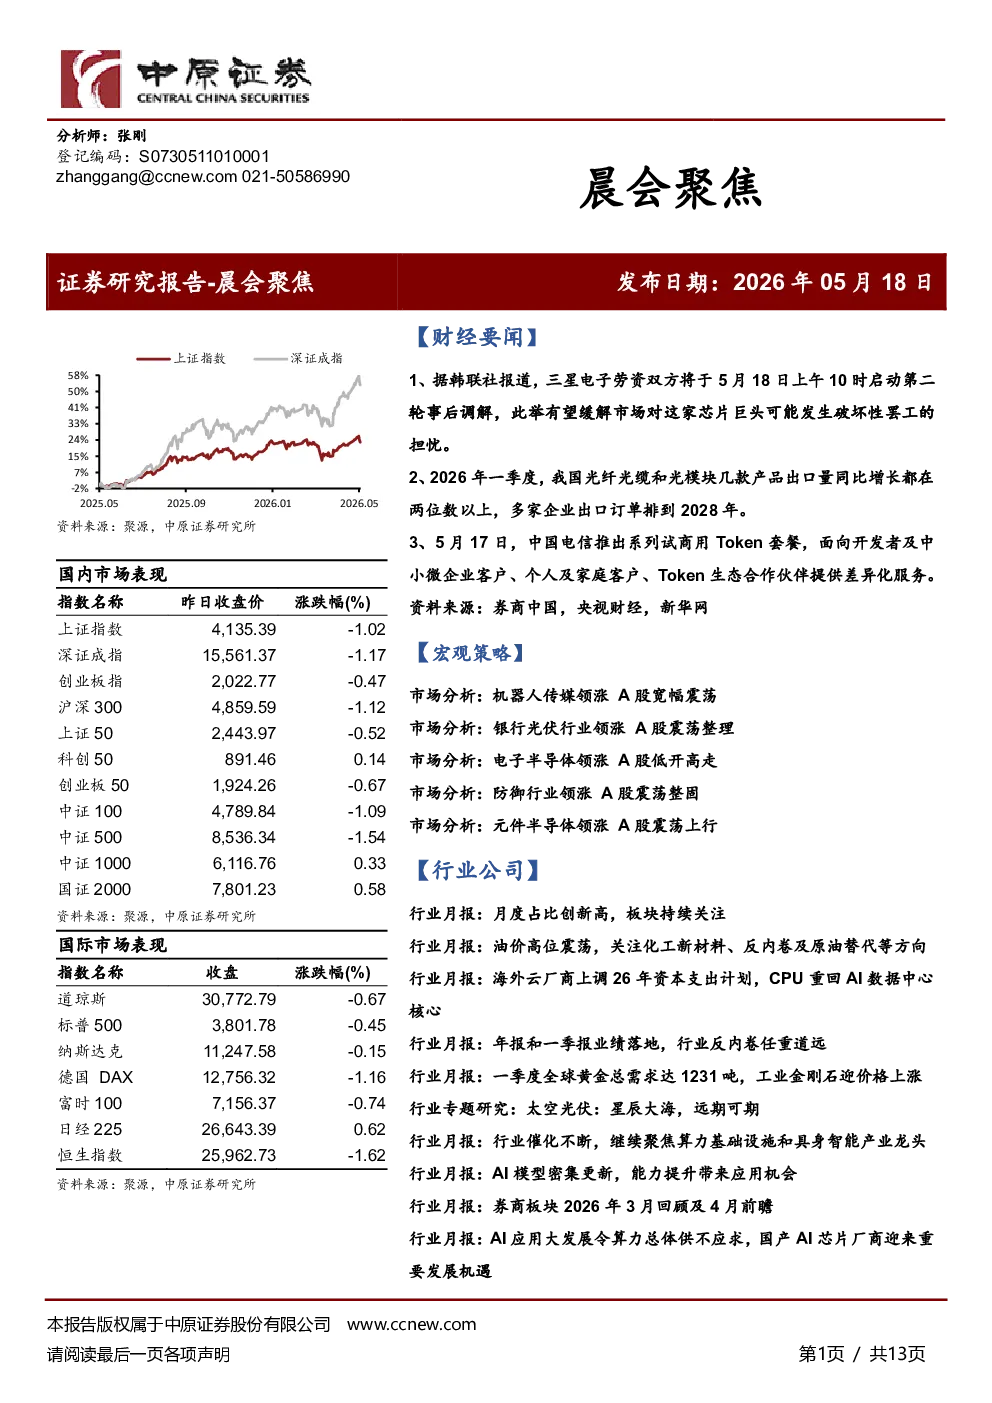
财经要闻
- 三星电子劳资双方启动第二轮事后调解,缓解市场对罢工的担忧。
- 我国光纤光缆和光模块出口量同比增长超过两位数,多家企业订单排到2028年。
- 中国电信推出系列试商用Token套餐,面向不同客户群体提供差异化服务。
宏观策略
- 市场分析:近期A股市场呈现宽幅震荡,科技与成长方向成为主要推动力。
- 当前市场估值处于近三年中位数平均水平上方,适合中长期布局。
- 两市成交金额连续站稳3万亿元上方,预计上证指数维持震荡上行的可能性较大。
- 短线建议关注机器人、广告营销、化学制品以及汽车零部件等行业的投资机会。
行业公司
- 锂电池板块:4月指数上涨15.43%,新能源汽车销售和动力电池装机量均同比增长超过9%。
- 基础化工行业:4月指数上涨10.49%,锂电化学品、膜材料和电子化学品行业表现居前。建议关注反内卷进程快、供给端改善空间大的板块,以及具有成本优势的替代路线和新材料板块。
- 半导体行业:4月国内行业上涨28.29%,全球半导体销售额持续同比增长。海外云厂商上调2026年资本支出计划,AI算力硬件基础设施需求持续旺盛。建议关注AI PCB、光芯片、国产CPU厂商和国内模拟芯片厂商。
- 光伏行业:4月指数上涨2.65%,但大部分个股实现上涨。政府高度重视光伏行业反内卷,国内外市场需求分化,产业链价格疲软。建议关注景气度较好的储能逆变器领域,以及技术方面和技术周期角度的头部企业。
- 新材料板块:4月指数上涨13.70%,跑赢沪深300指数。基本金属价格普遍上涨,全球半导体销售额持续同比增长。建议关注新材料行业“强于大市”的投资评级。
- 算力基础设施和具身智能:4月中信机械板块上涨9.09%,跑赢沪深300指数。建议聚焦高景气度,业绩向好的算力辅助设备、具身智能等产业链方向。
- AI模型:国内人工智能应用进入快速增长阶段,模型厂商密集迭代更新,AI营销、AI多模态内容、AI电商等领域应用落地加速。建议关注具有产品长线运营能力以及业绩确定性的游戏公司,以及高分红/高股息公司。
- 券商板块:3月券商指数近乎单边下跌,板块平均P/B降至1.2x倍。预计4月券商板块整体经营业绩环比将实现较为明显的回升,但板块弱势运行格局尚未改变。建议关注龙头类上市券商、财富管理业务突出、个股估值明显低于板块平均估值的上市券商,以及逐步具备差异化竞争优势的中小上市券商。
- AI芯片:国产AI芯片厂商业务景气度持续提升,国产化比率提升明显。算力建设速度加快,AI应用需求爆发式增长,拉动算力价格持续上涨。建议关注有大规模智算中心交付计划的服务器厂商和数据中心核心供应商,以及正在积极开展IPO的AI芯片公司。
重点数据更新
行业投资评级
- 强于大市:未来6个月内行业指数相对沪深300涨幅10%以上。
- 同步大市:未来6个月内行业指数相对沪深300涨幅-10%至10%之间。
- 弱于大市:未来6个月内行业指数相对沪深300跌幅10%以上。
公司投资评级
- 买入:未来6个月内公司相对沪深300涨幅15%以上。
- 增持:未来6个月内公司相对沪深300涨幅5%至15%。
- 谨慎增持:未来6个月内公司相对沪深300涨幅-10%至5%。
- 减持:未来6个月内公司相对沪深300涨幅-15%至-10%。
- 卖出:未来6个月内公司相对沪深300跌幅15%以上。