金银
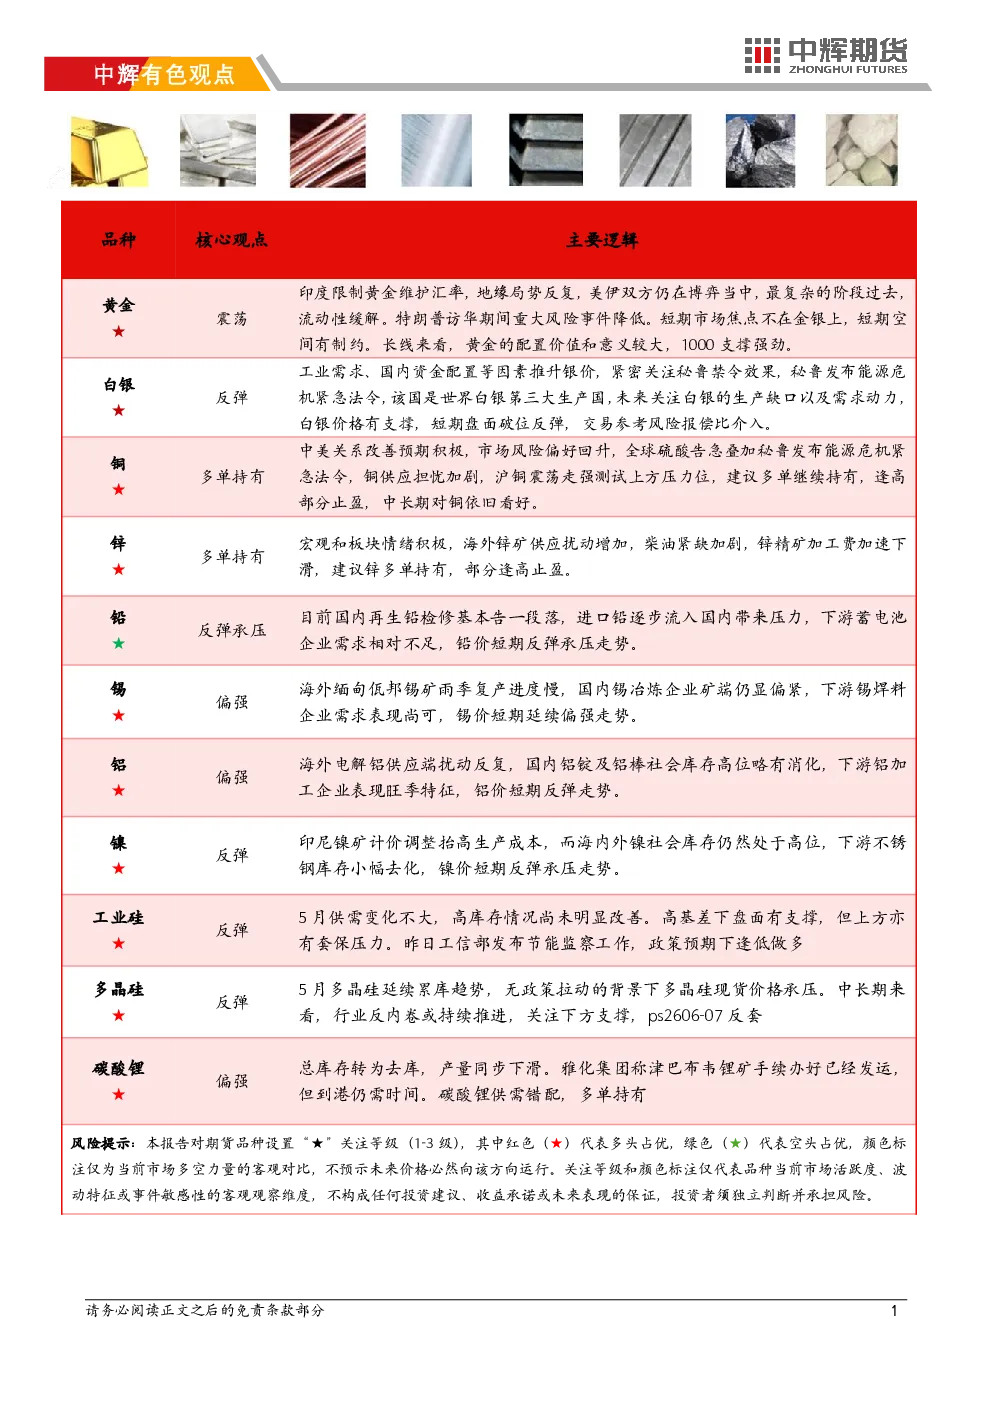
- 盘面表现:国际贵金属期货普遍收涨,COMEX黄金期货涨0.22%报4697,COMEX白银期货涨3.00%报88.16。
- 基本逻辑:
- 美国通胀走高超预期:4月PPI同比飙升至6.0%,环比上涨1.4%,核心PPI同比5.2%,环比1.0%,美债收益率应声跳涨,市场对2026年内加息一次的概率定价约50%。
- 美联储主席即将换人,市场关注新主席独立性及FOMC内部分歧,中期选举前降息概率降至几乎为零。利率上行与美元下行若同时出现,将构成糟糕组合。
- 贵金属逻辑:印度加征金银进口关税至15%,抑制实物黄金需求;长期牛市逻辑不变,包括法币信用动摇、能源转型下的滞胀对冲逻辑;短期秘鲁法令对白银供给产生较大影响,工业需求预期助力白银价格。
- 策略提醒:黄金短期关注1000附近支撑,白银短期弹性大,秘鲁禁令效果待观察。黄金长线看涨,建议配置比例控制在组合风险的5%-10%;白银关注工业需求与金融属性交织的走势。
铜
- 行情回顾:铜震荡走强。
- 产业逻辑:
- 全球铜矿供应紧张:进口铜精矿指数-93.64美元/吨,CSPT不设二季度TC参考价;4月电解铜产量预计117.89万吨,环比减少2.72万吨。
- 中国禁止硫酸出口(占全球贸易量10%),霍尔木兹海峡封锁导致56%硫磺供应中断,海外湿法铜生产受影响;秘鲁发布能源危机紧急法令,加剧供应收紧预期。
- 国内库存去化,现货采购支撑和贸易囤货积极,海外铜延续累库;终端需求分化,电力铜需求亮眼。
- 策略推荐:沪铜多单继续持有,逢高部分止盈,谨慎追高。中长期看铜矿紧张和绿色铜需求爆发逻辑仍在,长期看好。短期沪铜关注区间【106000,110000】元/吨,伦铜关注区间【13500,14500】美元/吨。风险提示:需求不足,中美关系。
锌
- 行情回顾:锌震荡拉涨。
- 产业逻辑:
- 2026年全球锌矿供应或收缩:SMMZn50国产周度TC均价环比下降150元/金属吨至700元/金属吨;5-6月炼厂检修季,部分中小型冶炼厂减产。
- 全球柴油短缺影响澳洲和秘鲁矿山开采,运输和自备发电;若生产发运受影响(预计10-15%降幅),将导致全球锌矿供应硬缺口。
- 4月中国锌锭产量预计58.96万吨,环比上升1.18万吨,同比增加6.16%;中下游开工下滑,镀锌企业开工47.76%(-13.45%),压铸锌合金企业开工43.14%(-7.34%)。
- 策略推荐:多单持有,部分逢高止盈。沪锌关注区间【24500,25500】,伦锌关注区间【3500,3600】美元/吨。风险提示:需求不足,政策刺激。
铝
- 行情回顾:铝价小幅反弹,氧化铝反弹回落。
- 产业逻辑:
- 电解铝:2026年美联储降息预期趋弱;海外印尼等新投电解铝项目爬产,但中东铝厂大规模减产导致供应缺口扩大;5月国内电解铝锭库存144万吨,周环比去化1.6万吨;下游加工行业开工率环比回落至64.2%。
- 氧化铝:海外铝土矿运价小幅上涨,到港量保持稳定;全国氧化铝企业开工率约76.83%,广西新增产能逐步释放,库存将继续累积。
- 策略推荐:沪铝短期止盈观望为主,注意铝锭社会库存变动,主力运行区间【24000-26000】。风险提示:关注全球贸易及利率政策变化。
镍
- 行情回顾:镍价反弹承压,不锈钢反弹回落。
- 产业逻辑:
- 镍:2026年美联储降息预期趋弱;印尼2026年镍矿生产配额确认下调2.6-2.7亿吨,HPM计算公式调整抬升冶炼成本;5月国内纯镍社会库存约为10万吨,精炼镍库存延续累积,下游需求不足。
- 不锈钢:终端消费逐步进入旺季,5月无锡和佛山两大市场库存总量小幅上升至95.5万吨,周环比回升0.98%,再度小幅累积;钢厂利润有所修复,工厂排产处于高位,供给端压力持续存在。
- 策略推荐:镍、不锈钢止盈观望为主,注意印尼政策及下游不锈钢库存变动,镍主力运行区间【140000-155000】。风险提示:关注海外利率及印尼政策变化。
碳酸锂
- 行情回顾:主力合约LC2609冲高回落,盘中大幅下挫,尾盘跌幅收窄。
- 产业逻辑:
- 供应端传闻不断:海外津巴布韦出口手续延长,国内枧下窝复产传闻再起,价格高位引发盘面波动。
- 终端储能订单饱满,动力市场暂未出现明显增量,若5月车企订单好转将进一步推动价格上涨。
- 整体来看,碳酸锂处于供需错配阶段,策略上逢低做多为主。
- 策略推荐:多单持有【196000-210000】。