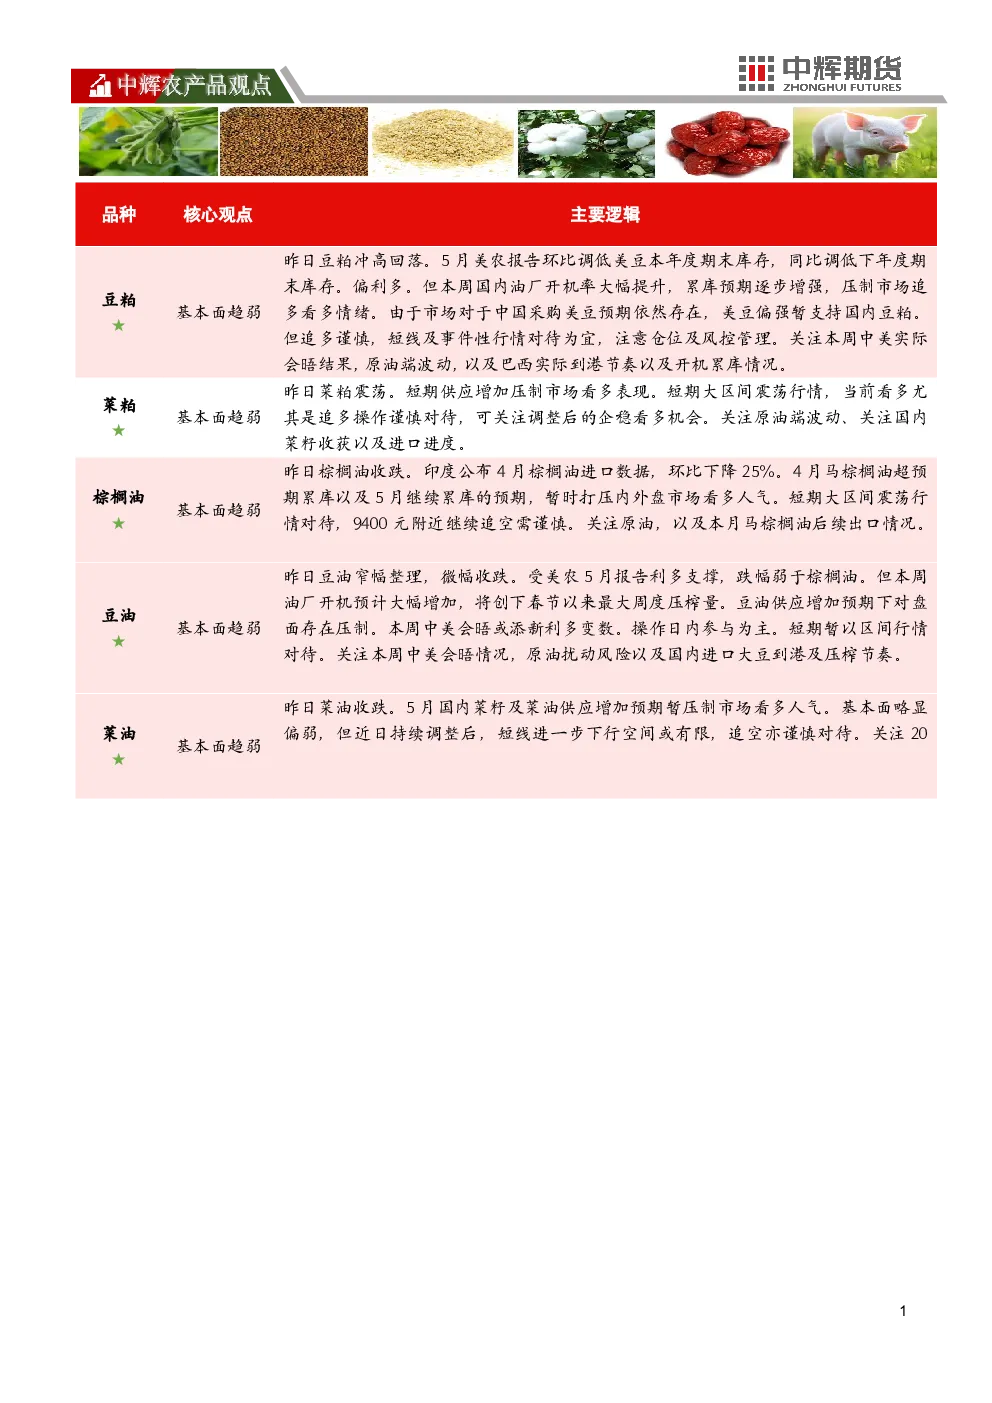
- 豆粕:巴西5月大豆出口量预估1600万吨,USDA 5月供需报告调低美豆本年度及下一年度期末库存,利多市场。但国内油厂开机率提升,累库预期增强,压制追多情绪。美豆偏强暂支持国内豆粕,但追多谨慎,短线及事件性行情对待,关注中美会晤结果、原油波动、巴西到港节奏及开机累库情况。
- 菜粕:全球2026/27年度菜籽产量预计9688.9万吨,同比增加;加拿大菜籽出口量预计增加。国内菜粕价格震荡,短期供应增加压制市场,大区间震荡行情,追多谨慎,关注原油波动、国内菜籽收获及进口进度。
- 棕榈油:印度4月棕榈油进口环比下降25%,马棕5月累库预期打压市场。短期大区间震荡行情,9400元附近追空需谨慎,关注原油及马棕出口情况。
- 棉花:USDA首次预测全球供减需增,期末库存下降,报告偏多。美国主产棉区干旱问题严重,新年度农资成本上涨,预计盘面易涨难跌。国内春播顺利,现货基差持稳但销售走弱,新年度产量预估小幅抬升,但中期用棉偏紧,下游维持淡季节奏,纺企利润受挤压,盘面冲高回落或维持震荡调整。
- 红枣:主产区积温高于近年同期,枣树发芽时间提前,但整体市场仍处季节性消费淡季,终端消费需求季节性趋弱。高库存格局延续,库存边际好转但供应过剩未扭转,产业端套保抛压集中,预计承压运行。
- 生猪:5月出栏计划减少,但前期大体重猪源认卖增加,5月下旬前出栏压力仍大。均重反弹,标肥价差收敛限制投机支撑,大猪抛售意愿转强。仔猪供应压力逐步修复,能繁母猪存栏去化加速但5月预期放缓。育肥端亏损停止收敛,仔猪价格临近保本,5月价格重心上行。终端整体处淡季,鲜销市场小幅反弹但位于近五年最低位。现货报价小幅回暖,盘面预计偏弱运行,关注5-6月现货是否二次探底,近月合约短线操作为主,中远期合约做空性价比抬升。