全球市场观察
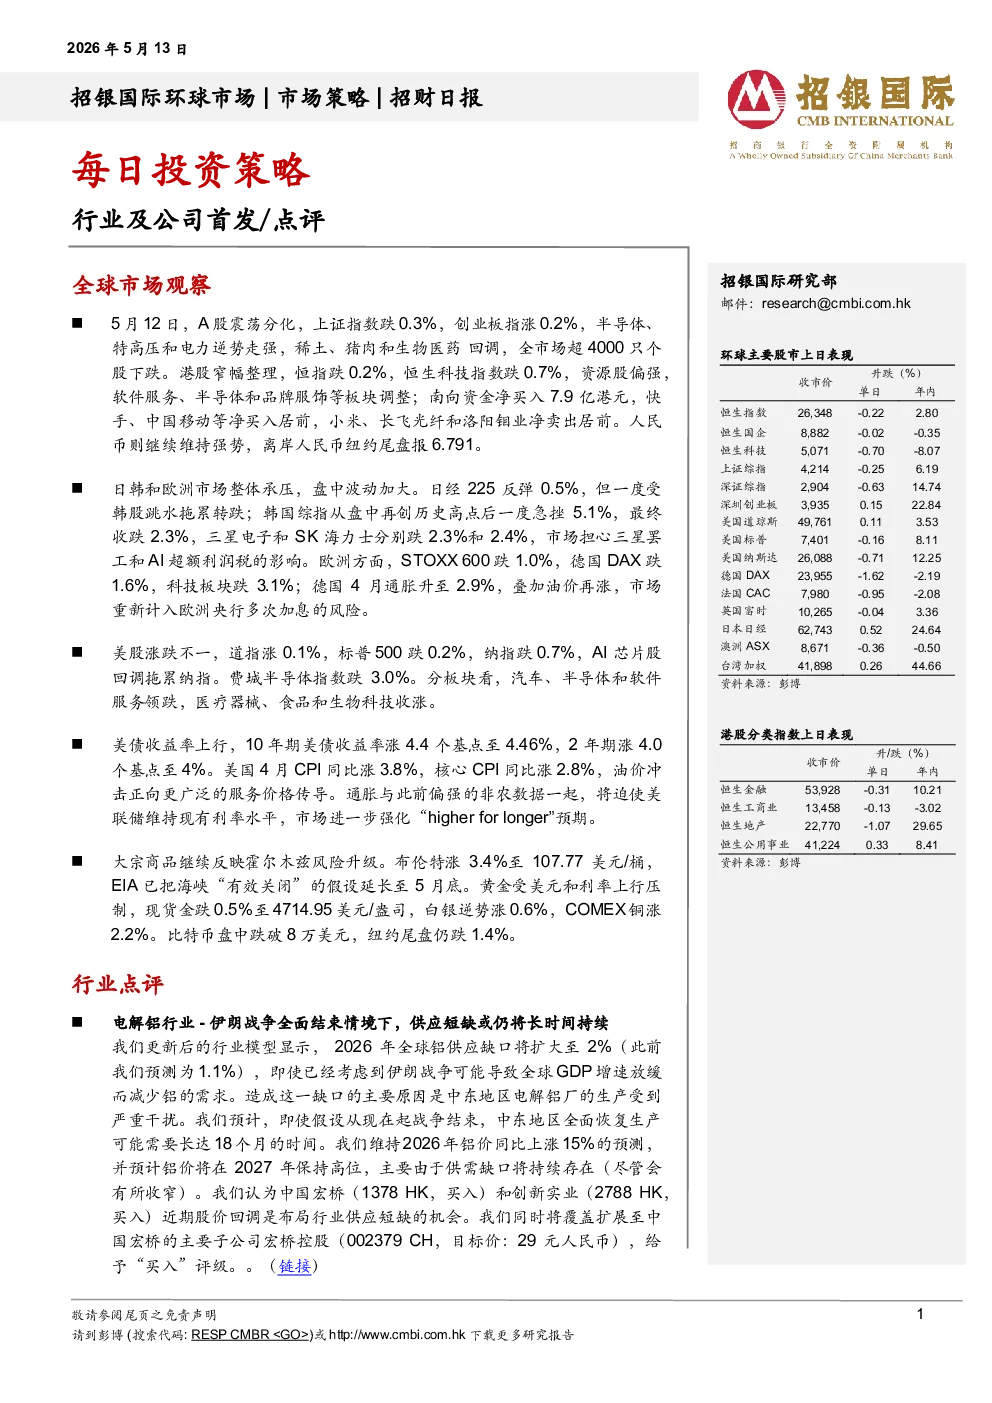
- A股: 5月12日震荡分化,上证指数跌0.3%,创业板指涨0.2%。半导体、特高压和电力逆势走强,稀土、猪肉和生物医药回调。全市场超4000只个股下跌。
- 港股: 窄幅整理,恒指跌0.2%,恒生科技指数跌0.7%。资源股偏强,软件服务、半导体和品牌服饰等板块调整。南向资金净买入7.9亿港元,快手、中国移动净买入居前,小米、长飞光纤和洛阳钼业净卖出居前。
- 日韩和欧洲市场: 日经225反弹0.5%但一度转跌,韩国综指收跌2.3%,担忧三星罢工和AI超额利润税影响。欧洲STOXX 600跌1.0%,德国DAX跌1.6%,科技板块跌3.1%。德国4月通胀升至2.9%,市场重新计入欧洲央行多次加息风险。
- 美股: 道指涨0.1%,标普500跌0.2%,纳指跌0.7%,AI芯片股回调拖累纳指。费城半导体指数跌3.0%。汽车、半导体和软件服务领跌,医疗器械、食品和生物科技收涨。
- 美债: 10年期美债收益率涨4.4个基点至4.46%,2年期涨4.0个基点至4%。美国4月CPI同比涨3.8%,核心CPI同比涨2.8%,通胀与偏强的非农数据将迫使美联储维持现有利率水平,强化“higher for longer”预期。
- 大宗商品: 布伦特涨3.4%至107.77美元/桶,EIA延长霍尔木兹海峡“有效关闭”假设至5月底。黄金跌0.5%至4714.95美元/盎司,白银涨0.6%,COMEX铜涨2.2%。比特币盘中跌破8万美元,纽约尾盘跌1.4%。
行业点评
- 电解铝行业: 伊朗战争结束情境下,供应短缺或持续至2026年,2026年全球铝供应缺口将扩大至2%。预计2026年铝价同比上涨15%,2027年保持高位。中国宏桥(1378 HK,买入)和创新实业(2788 HK,买入)股价回调是布局机会。覆盖扩展至宏桥控股(002379 CH,目标价:29元人民币),给予“买入”评级。
公司首发/点评
- 宏桥控股(002379 CH,首次覆盖-买入,目标价:29元人民币): 全球电解铝供给缺口扩大,宏桥控股将受益于铝价高企。盈利弹性高(铝价每变动1%,盈利变动约3.3%),潜在高分红比例(75%)。首次覆盖给予“买入”评级。
- 京东(JD US,买入,目标价:47.5美元): 1Q26收入同比增长4.9%,Non-GAAP净利润同比下降42%主要由于外卖业务投入增加。京东零售经营利润超预期。3C及家电提价可能对短期收入增长带来压力,但规模效应和高利润率平台服务收入占比应支撑长期盈利增长。维持“买入”评级。
- 腾讯音乐(TME US,买入,目标价:17.5美元): 1Q26业绩符合预期,总营收和非IFRS净利润同比增长7%。竞争压力持续,公司计划加强版权保护、深化腾讯生态合作、完善内容及IP生态。下调FY26-28E盈利预测0-1%,长期现金流预期下调。基于DCF估值,目标价下调至17.5美元。维持“买入”评级。