市场要闻与重要数据
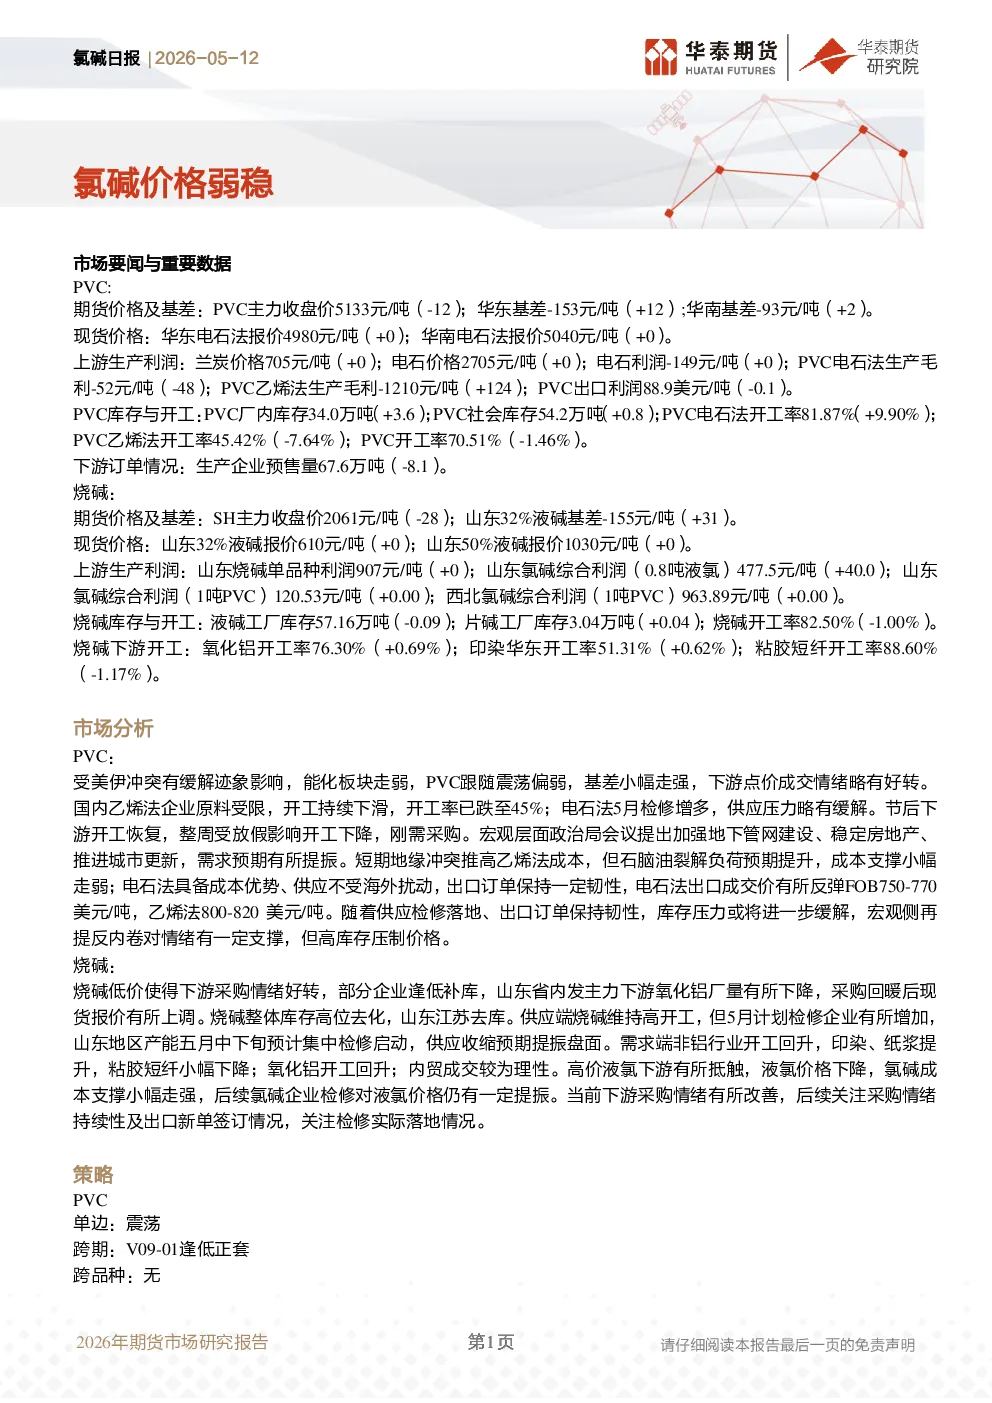
- PVC:期货价格5133元/吨(-12),华东基差-153元/吨(+12),华南基差-93元/吨(+2);现货华东电石法报价4980元/吨(+0),华南电石法报价5040元/吨(+0)。上游生产利润方面,电石利润-149元/吨(+0),PVC电石法生产毛利-52元/吨(-48),乙烯法生产毛利-1210元/吨(+124),出口利润88.9美元/吨(-0.1)。库存方面,厂内库存34.0万吨(+3.6),社会库存54.2万吨(+0.8),电石法开工率81.87%(+9.90%),乙烯法开工率45.42%(-7.64%),开工率70.51%(-1.46%)。下游订单预售量67.6万吨(-8.1)。
- 烧碱:期货价格2061元/吨(-28),山东32%液碱基差-155元/吨(+31);现货山东32%液碱报价610元/吨(+0),50%液碱报价1030元/吨(+0)。上游生产利润方面,山东烧碱单品种利润907元/吨(+0),氯碱综合利润(0.8吨液氯)477.5元/吨(+40.0),氯碱综合利润(1吨PVC)120.53元/吨(+0.00),西北氯碱综合利润(1吨PVC)963.89元/吨(+0.00)。库存方面,液碱工厂库存57.16万吨(-0.09),片碱工厂库存3.04万吨(+0.04),开工率82.50%(-1.00%)。下游开工方面,氧化铝开工率76.30%(+0.69%),印染华东开工率51.31%(+0.62%),粘胶短纤开工率88.60%(-1.17%)。
市场分析
- PVC:受美伊冲突缓解影响,能化板块走弱,PVC震荡偏弱,基差走强,下游点价成交情绪好转。乙烯法企业原料受限,开工率跌至45%;电石法5月检修增多,供应压力缓解。节后下游开工恢复,但受放假影响开工下降,刚需采购。宏观层面政治局会议提出加强地下管网建设、稳定房地产、推进城市更新,需求预期有所提振。短期地缘冲突推高乙烯法成本,但石脑油裂解负荷预期提升,成本支撑走弱;电石法具备成本优势,出口订单保持韧性,出口成交价有所反弹。库存压力或将进一步缓解,宏观侧再提反内卷对情绪有一定支撑,但高库存压制价格。
- 烧碱:烧碱低价使得下游采购情绪好转,部分企业逢低补库,山东省内发主力下游氧化铝厂量有所下降,现货报价有所上调。烧碱整体库存高位去化,山东江苏去库。供应端维持高开工,但5月计划检修企业增加,山东地区产能五月中下旬预计集中检修启动,供应收缩预期提振盘面。需求端非铝行业开工回升,印染、纸浆提升,粘胶短纤小幅下降;氧化铝开工回升;内贸成交较为理性。高价液氯下游有所抵触,液氯价格下降,氯碱成本支撑走强,后续检修对液氯价格仍有一定提振。当前下游采购情绪有所改善,后续关注采购情绪持续性及出口新单签订情况,关注检修实际落地情况。
策略
- PVC:单边:震荡;跨期:V09-01逢低正套;跨品种:无。
- 烧碱:单边:震荡;跨期:SH07-09逢低正套;跨品种:无。
风险
- PVC:地缘冲突变动、宏观政策扰动、装置检修动态。
- 烧碱:地缘冲突变动、出口订单执行情况、装置检修动态、下游采购节奏。