全球市场观察
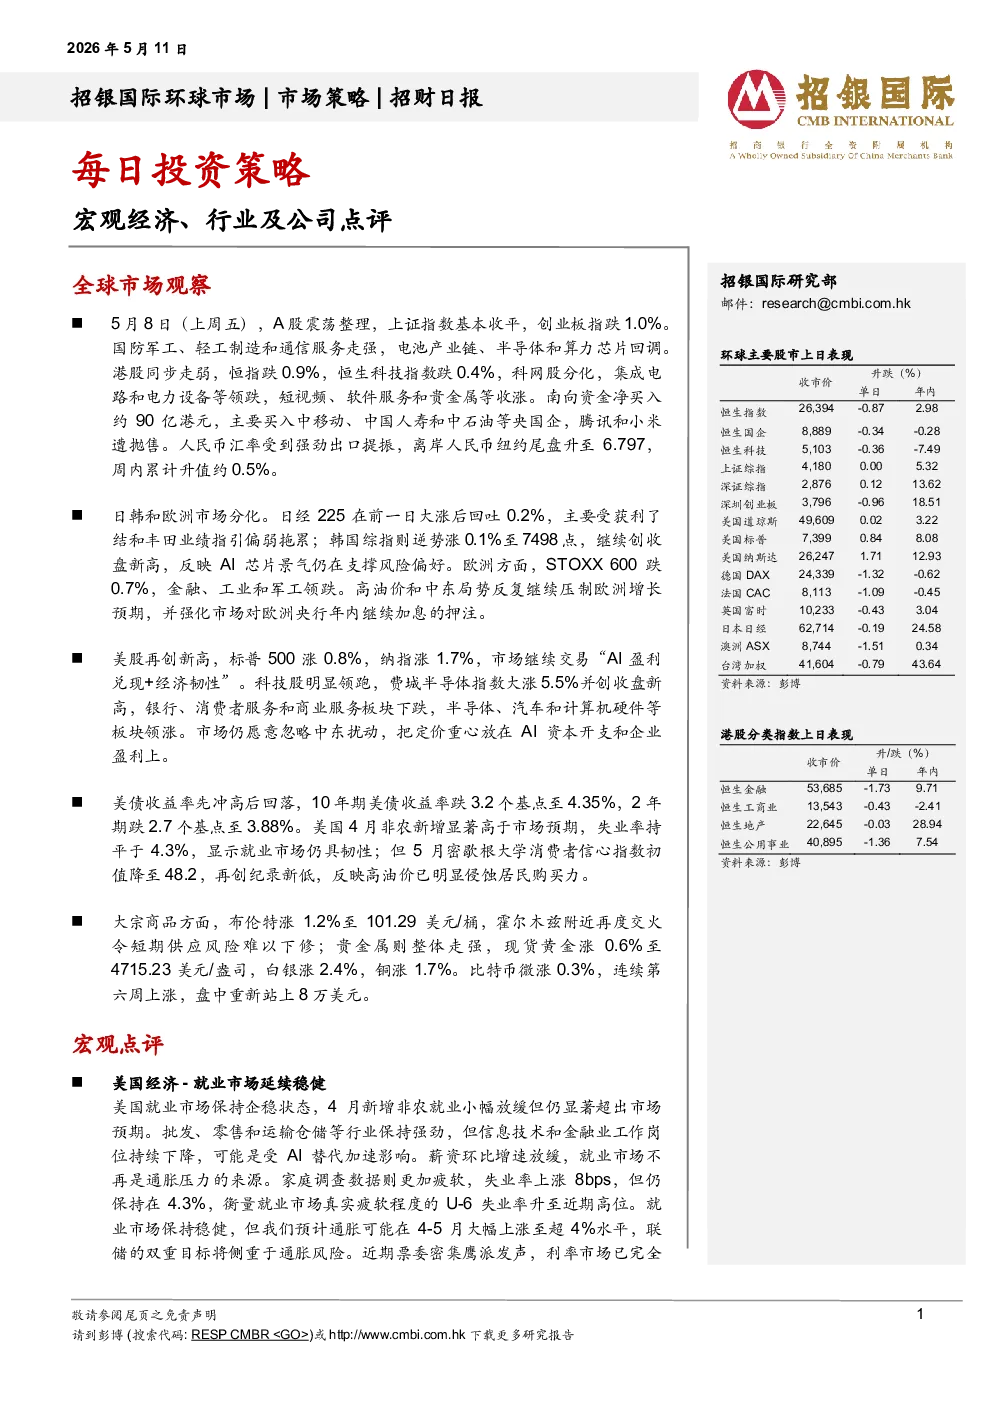
- A股与港股表现:5月8日,A股震荡整理,上证指数收平,创业板指跌1.0%;港股同步走弱,恒指跌0.9%,恒生科技指数跌0.4%。南向资金净买入约90亿港元,主要买入中移动、中国人寿和中石油等央国企。
- 主要市场动态:美股再创新高,标普500涨0.8%,纳指涨1.7%,科技股领跑。日经225回吐0.2%,韩国综指涨0.1%创收盘新高。欧洲市场分化,STOXX 600跌0.7%,高油价和中东局势压制欧洲增长预期。
- 美债与经济数据:10年期美债收益率跌至4.35%,2年期跌至3.88%。美国4月非农新增就业显著高于预期,失业率持平于4.3%;密歇根大学消费者信心指数降至48.2,反映高油价侵蚀居民购买力。
- 大宗商品:布伦特油价涨1.2%至101.29美元/桶,霍尔木兹附近交火令短期供应风险难以下修;贵金属整体走强,黄金涨0.6%,白银涨2.4%,铜涨1.7%。比特币连续第六周上涨,盘中站上8万美元。
宏观点评
- 美国经济:就业市场保持稳健,4月新增非农就业超预期,但薪资增速放缓。U-6失业率升至近期高位,显示就业市场真实疲软。通胀可能在4-5月上涨至超4%水平,美联储或年内降息,但近期票委鹰派发声,市场已完全预计全年不降息。
- 中国经济:4月出口显著反弹,受AI硬件和绿色能源产品需求增长推动。出口强劲将支撑经济韧性,但增长质量呈现K型分化。进口强劲反映成本增长,而非国内消费复苏。政策宽松力度有限,预计2026年商品出口增长8-9%,进口增长12-14%。
行业点评
- 半导体行业:DeepSeek V4定价优惠延期,显示中国大语言模型推理成本优势。中国旗舰大模型API定价仅相当于海外同类模型的25%-35%。国内市场不同梯队模型价差显著,头部厂商仍保持定价权。看好具备自研模型、云端分发能力和国产芯片敞口的中国云平台。
公司点评
- Coinbase(COIN US):1Q26业绩受加密市场情绪低迷影响,总营收同比下滑31%,调整后EBITDA同比下滑67%。公司持续提升市场份额,新业务增长较快。管理层宣布裁员约14%,预计节省5亿美元费用。下调FY26-28E总营收预测,目标价下调至235.0美元。维持“买入”评级,预计CLARITY法案通过或成为估值修复催化剂。