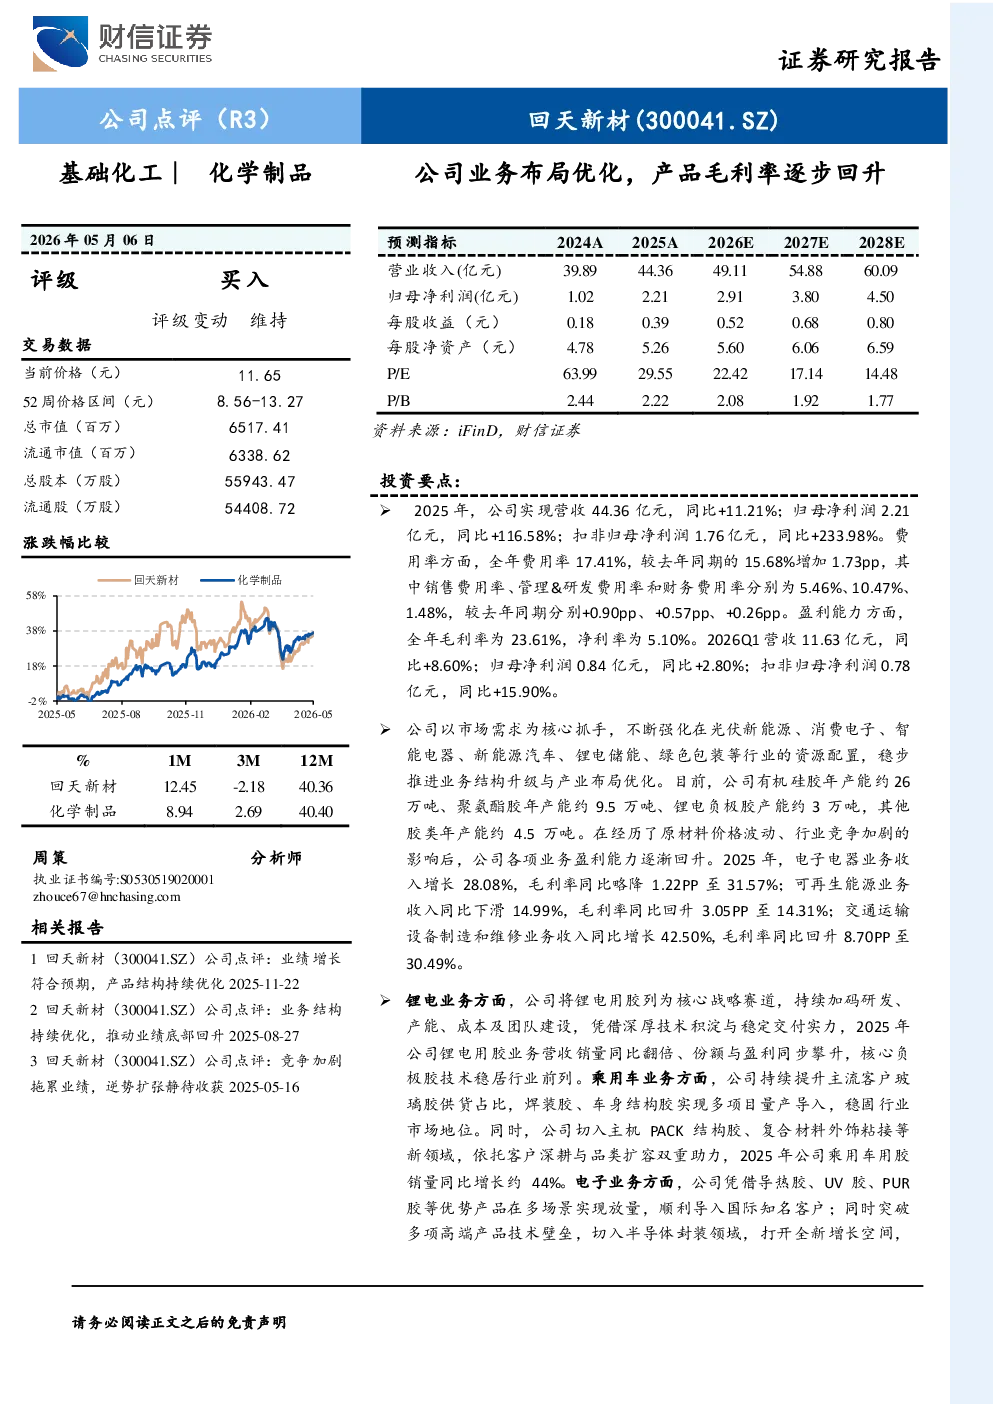
核心观点与关键数据
- 业绩表现:2025年公司实现营收44.36亿元,同比增长11.21%;归母净利润2.21亿元,同比增长116.58%;扣非归母净利润1.76亿元,同比增长233.98%。2026Q1营收11.63亿元,同比增长8.60%;归母净利润0.84亿元,同比增长2.80%。
- 费用率:全年费用率17.41%,较去年同期的15.68%增加1.73pp,其中销售费用率、管理&研发费用率和财务费用率分别为5.46%、10.47%、1.48%,较去年同期分别+0.90pp、+0.57pp、+0.26pp。
- 盈利能力:全年毛利率为23.61%,净利率为5.10%。
- 业务布局:公司强化在光伏新能源、消费电子、智能电器、新能源汽车、锂电储能、绿色包装等行业的资源配置,稳步推进业务结构升级与产业布局优化。有机硅胶、聚氨酯胶、锂电负极胶等产能稳步提升。
- 业务表现:2025年电子电器业务收入增长28.08%,毛利率同比略降1.22PP至31.57%;可再生能源业务收入同比下滑14.99%,毛利率同比回升3.05PP至14.31%;交通运输设备制造和维修业务收入同比增长42.50%,毛利率同比回升8.70PP至30.49%。
- 锂电业务:锂电用胶业务营收销量同比翻倍,份额与盈利同步攀升,核心负极胶技术稳居行业前列。
- 乘用车业务:持续提升主流客户玻璃胶供货占比,焊装胶、车身结构胶实现多项目量产导入,乘用车用胶销量同比增长约44%。
- 电子业务:凭借导热胶、UV胶、PUR胶等优势产品在多场景实现放量,顺利导入国际知名客户,突破多项高端产品技术壁垒,切入半导体封装领域。
研究结论
- 盈利预测:预计公司2026-2028年实现归母净利润分别为2.91、3.80、4.50亿元,对应EPS分别为0.52、0.68、0.80元。行业景气度低位回升,公司产品毛利率有望逐步改善,给予公司2026年25-30倍PE,维持“买入”评级。
- 风险提示:产业链内卷超预期;原材料价格大幅波动;项目达产不及预期;下游需求不及预期。