-
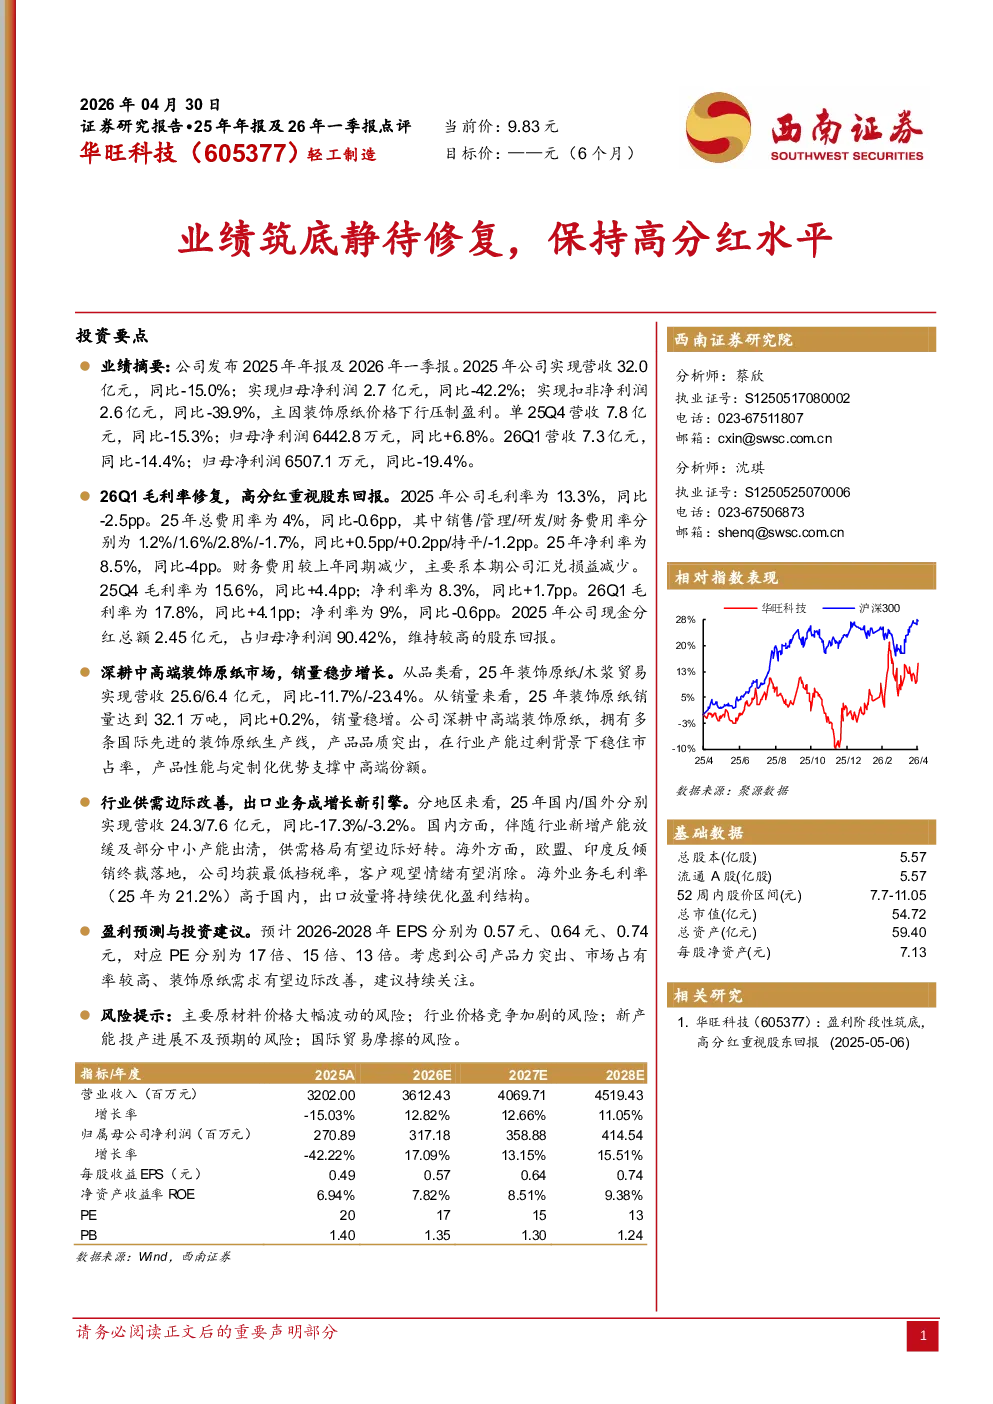
毛利率修复,高分红重视股东回报
2025年公司毛利率为13.3%,同比-2.5pp;总费用率为4%,同比-0.6pp,其中销售/管理/研发/财务费用率分别为1.2%/1.6%/2.8%/-1.7%,同比+0.5pp/+0.2pp/持平/-1.2pp。2025年净利率为8.5%,同比-4pp,主要因汇兑损益减少。2025Q4毛利率为15.6%,同比+4.4pp;净利率为8.3%,同比+1.7pp。2026Q1毛利率为17.8%,同比+4.1pp;净利率为9%,同比-0.6pp。2025年现金分红总额2.45亿元,占归母净利润90.42%,维持高股东回报。
-
深耕中高端装饰原纸市场,销量稳步增长
2025年装饰原纸/木浆贸易营收分别为25.6/6.4亿元,同比-11.7%/-23.4%。装饰原纸销量达32.1万吨,同比+0.2%,稳增。公司拥有多条国际先进生产线,产品品质突出,在中高端市场稳占份额,受益于性能与定制化优势。
-
行业供需边际改善,出口业务成增长新引擎
2025年国内/国外营收分别为24.3/7.6亿元,同比-17.3%/-3.2%。国内方面,新增产能放缓及中小产能出清或致供需边际好转。海外方面,欧盟、印度反倾销终审落地,公司获最低档税率,客户观望情绪有望消除。海外业务毛利率(21.2%)高于国内,出口放量将优化盈利结构。
-
盈利预测与投资建议
预计2026-2028年EPS分别为0.57/0.64/0.74元,对应PE分别为17/15/13倍。基于行业供需改善、出口放量及提价预期,建议持续关注。
关键假设:
- 内需边际好转,外需客户观望情绪消除;2026-2028年装饰原纸销量同比+15%/+12%/+10%,单价同比+2%。
- Q2起提价落地,2026-2028年毛利率分别为17%/17.5%/18%。
预测数据(部分):
| 年度 | 装饰原纸收入(亿元) | 装饰原纸成本(亿元) |
|--------|---------------------|---------------------|
| 2026 | 27.5 | 21.45 |
| 2027 | 30.9 | 24.12 |
| 2028 | 34.3 | 27.06 |
-
风险提示
主要原材料价格波动、行业价格竞争、新产能投产不及预期、国际贸易摩擦。