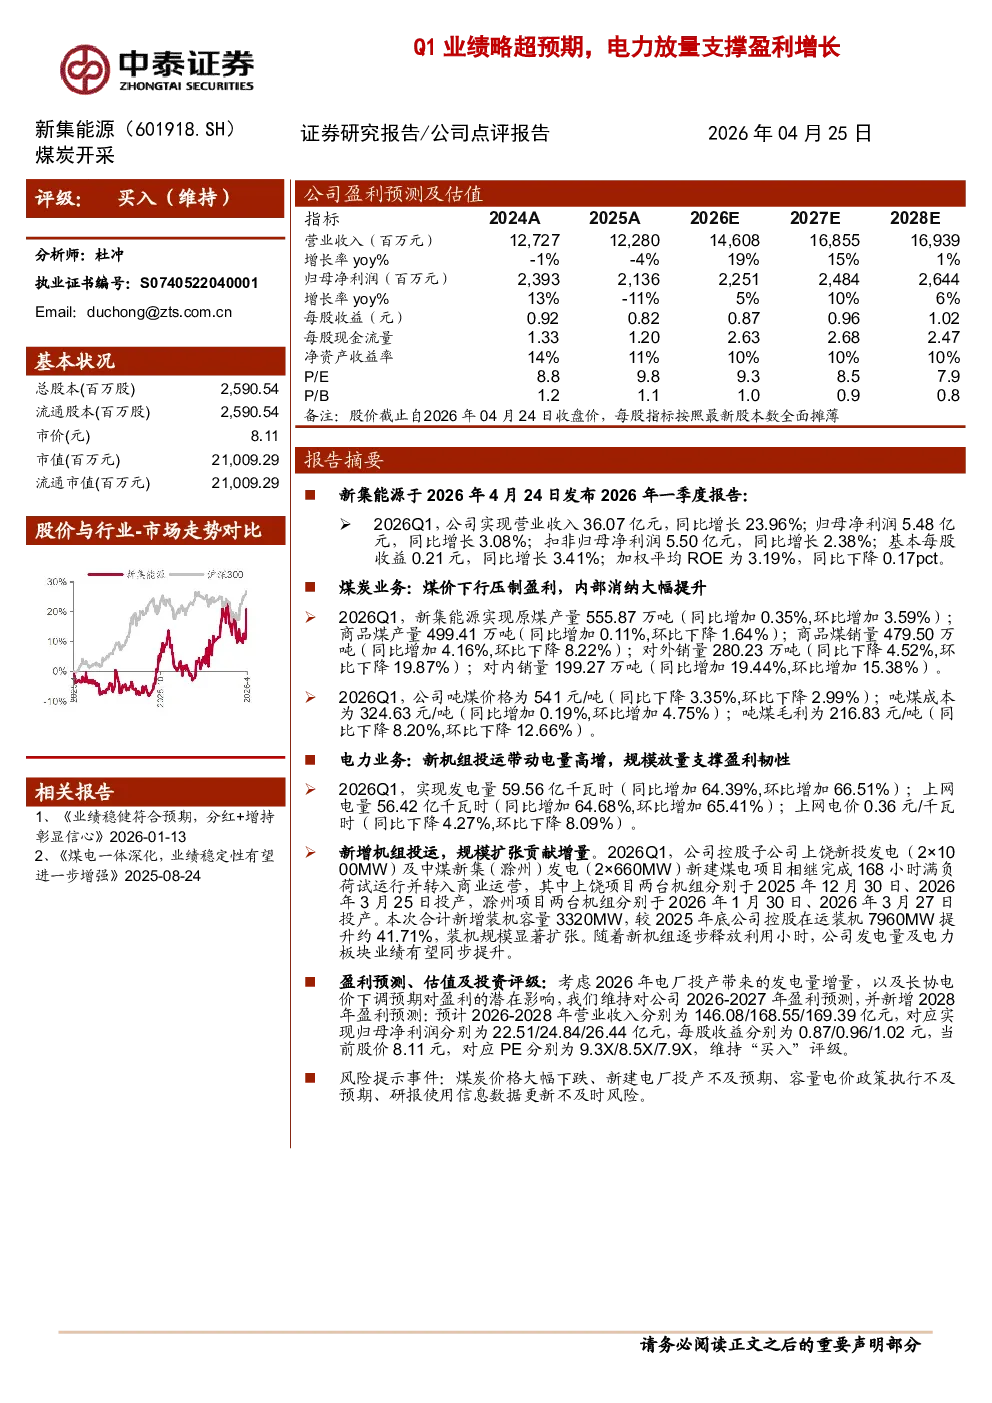
核心观点与关键数据
业绩表现:新集能源2026年一季度业绩略超预期,实现营业收入36.07亿元(同比增长23.96%),归母净利润5.48亿元(同比增长3.08%)。扣非归母净利润5.50亿元(同比增长2.38%),基本每股收益0.21元(同比增长3.41%),加权平均ROE为3.19%(同比下降0.17pct)。
煤炭业务:煤价下行压制盈利,但内部消纳大幅提升。一季度原煤产量555.87万吨(同比增加0.35%,环比增加3.59%),商品煤产量499.41万吨(同比增加0.11%,环比下降1.64%),商品煤销量479.50万吨(同比增加4.16%,环比下降8.22%)。对外销量280.23万吨(同比下降4.52%,环比下降19.87%),对内销量199.27万吨(同比增加19.44%,环比增加15.38%)。吨煤价格541元/吨(同比下降3.35%,环比下降2.99%),吨煤成本324.63元/吨(同比增加0.19%,环比增加4.75%),吨煤毛利216.83元/吨(同比下降8.20%,环比下降12.66%)。
电力业务:新机组投运带动电量高增,规模放量支撑盈利韧性。一季度发电量59.56亿千瓦时(同比增加64.39%,环比增加66.51%),上网电量56.42亿千瓦时(同比增加64.68%,环比增加65.41%),上网电价0.36元/千瓦时(同比下降4.27%,环比下降8.09%)。新增机组投运,规模扩张贡献增量。2026Q1,公司控股子公司上饶新投发电(2×1000MW)及中煤新集(滁州)发电(2×660MW)新建煤电项目相继完成168小时满负荷试运行并转入商业运营,合计新增装机容量3320MW,较2025年底公司控股在运装机7960MW提升约41.71%。
盈利预测与估值:考虑2026年电厂投产带来的发电量增量,以及长协电价下调预期对盈利的潜在影响,维持对公司2026-2027年盈利预测,并新增2028年盈利预测。预计2026-2028年营业收入分别为146.08/168.55/169.39亿元,对应实现归母净利润分别为22.51/24.84/26.44亿元,每股收益分别为0.87/0.96/1.02元,当前股价8.11元,对应PE分别为9.3X/8.5X/7.9X,维持“买入”评级。
风险提示:煤炭价格大幅下跌、新建电厂投产不及预期、容量电价政策执行不及预期、研报使用信息数据更新不及时。