核心观点
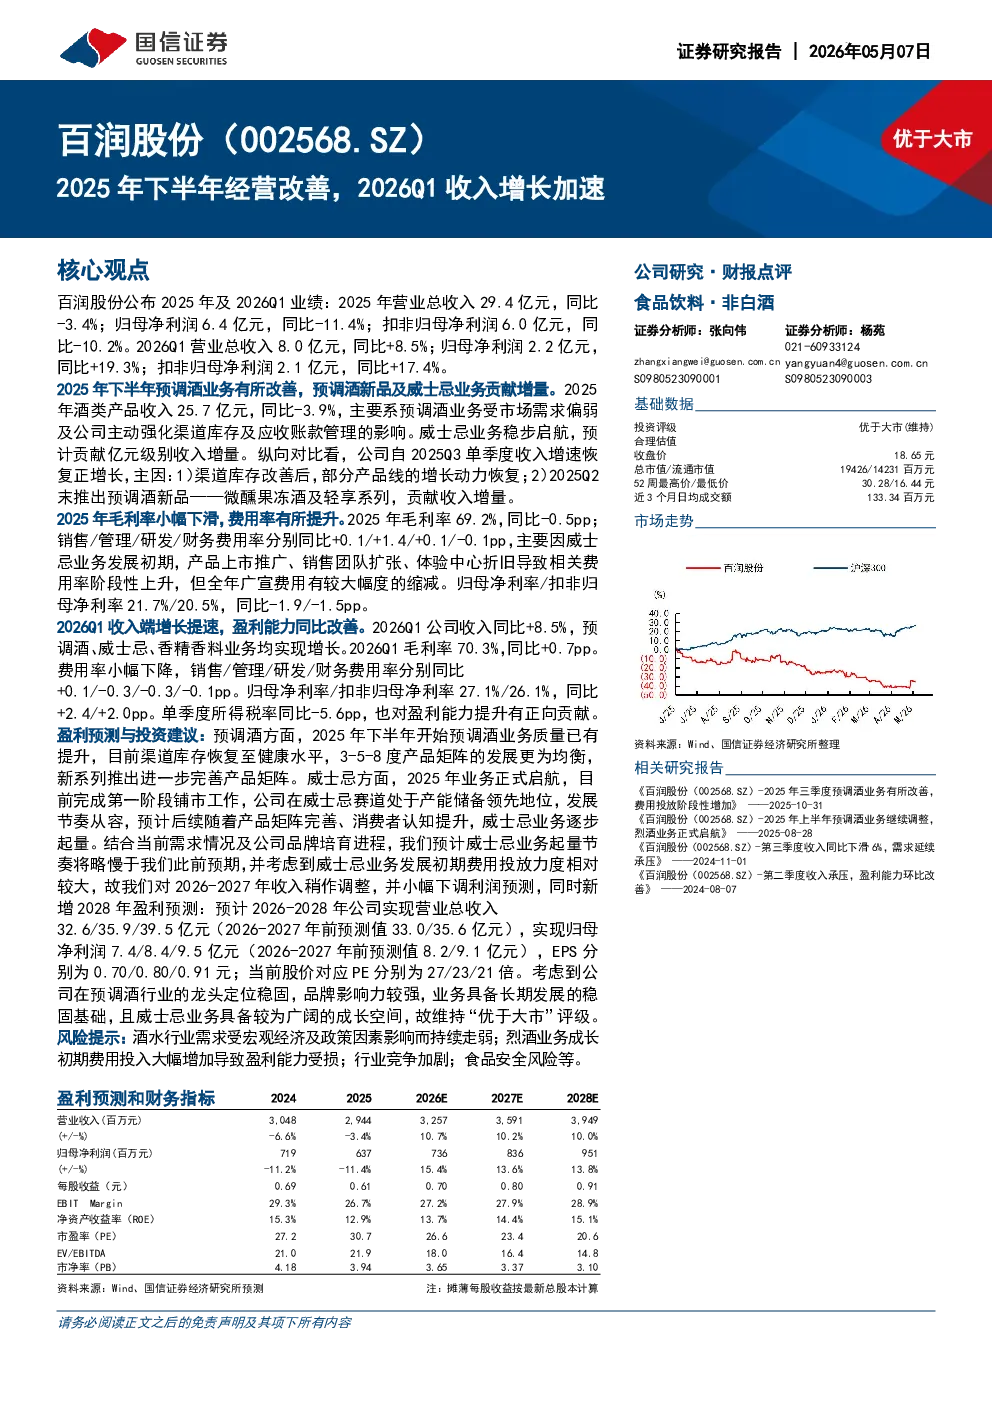
- 百润股份2025年及2026Q1业绩表现:2025年营业总收入29.4亿元,同比-3.4%;归母净利润6.4亿元,同比-11.4%;2026Q1营业总收入8.0亿元,同比+8.5%;归母净利润2.2亿元,同比+19.3%。
- 2025年下半年预调酒业务有所改善,预调酒新品及威士忌业务贡献增量。2025年酒类产品收入25.7亿元,同比-3.9%,主要受市场需求偏弱及公司主动强化渠道库存及应收账款管理的影响。威士忌业务稳步启航,预计贡献亿元级别收入增量。
- 公司自2025Q3单季度收入增速恢复正增长,主因:1)渠道库存改善后,部分产品线的增长动力恢复;2)2025Q2末推出预调酒新品——微醺果冻酒及轻享系列,贡献收入增量。
关键数据
- 2025年毛利率69.2%,同比-0.5pp;销售/管理/研发/财务费用率分别同比+0.1/+1.4/+0.1/-0.1pp。归母净利率/扣非归母净利率21.7%/20.5%,同比-1.9/-1.5pp。
- 2025年经营性净现金流8.8亿元,同比+30.8%;销售收现35.6亿元,同比+7.2%;2025年末应收账款9073万,较2024年末2.6亿大幅下降(同比-65.2%)。
- 2026Q1毛利率70.3%,同比+0.7pp;费用率小幅下降,销售/管理/研发/财务费用率分别同比+0.1/-0.3/-0.3/-0.1pp。归母净利率/扣非归母净利率27.1%/26.1%,同比+2.4/+2.0pp。
研究结论
- 预调酒方面,2025年下半年开始业务质量提升,渠道库存恢复至健康水平,3-5-8度产品矩阵发展均衡,新系列推出完善产品矩阵。
- 威士忌方面,2025年业务正式启航,完成第一阶段铺市工作,公司处于产能储备领先地位,发展节奏从容,预计后续逐步起量。
- 预计2026-2028年公司实现营业总收入32.6/35.9/39.5亿元,同比+10.7%/+10.2%/+10.0%;实现归母净利润7.4/8.4/9.5亿元,同比+15.4%/+13.6%/+13.8%;EPS分别为0.70/0.80/0.91元。
- 维持“优于大市”评级,主要考虑公司在预调酒行业的龙头定位稳固,品牌影响力较强,业务具备长期发展的稳固基础,且威士忌业务具备较为广阔的成长空间。
风险提示
- 酒水行业需求受宏观经济及政策因素影响而持续走弱。
- 烈酒业务成长初期费用投入大幅增加导致盈利能力受损。
- 行业竞争加剧。
- 食品安全风险。