全球市场观察
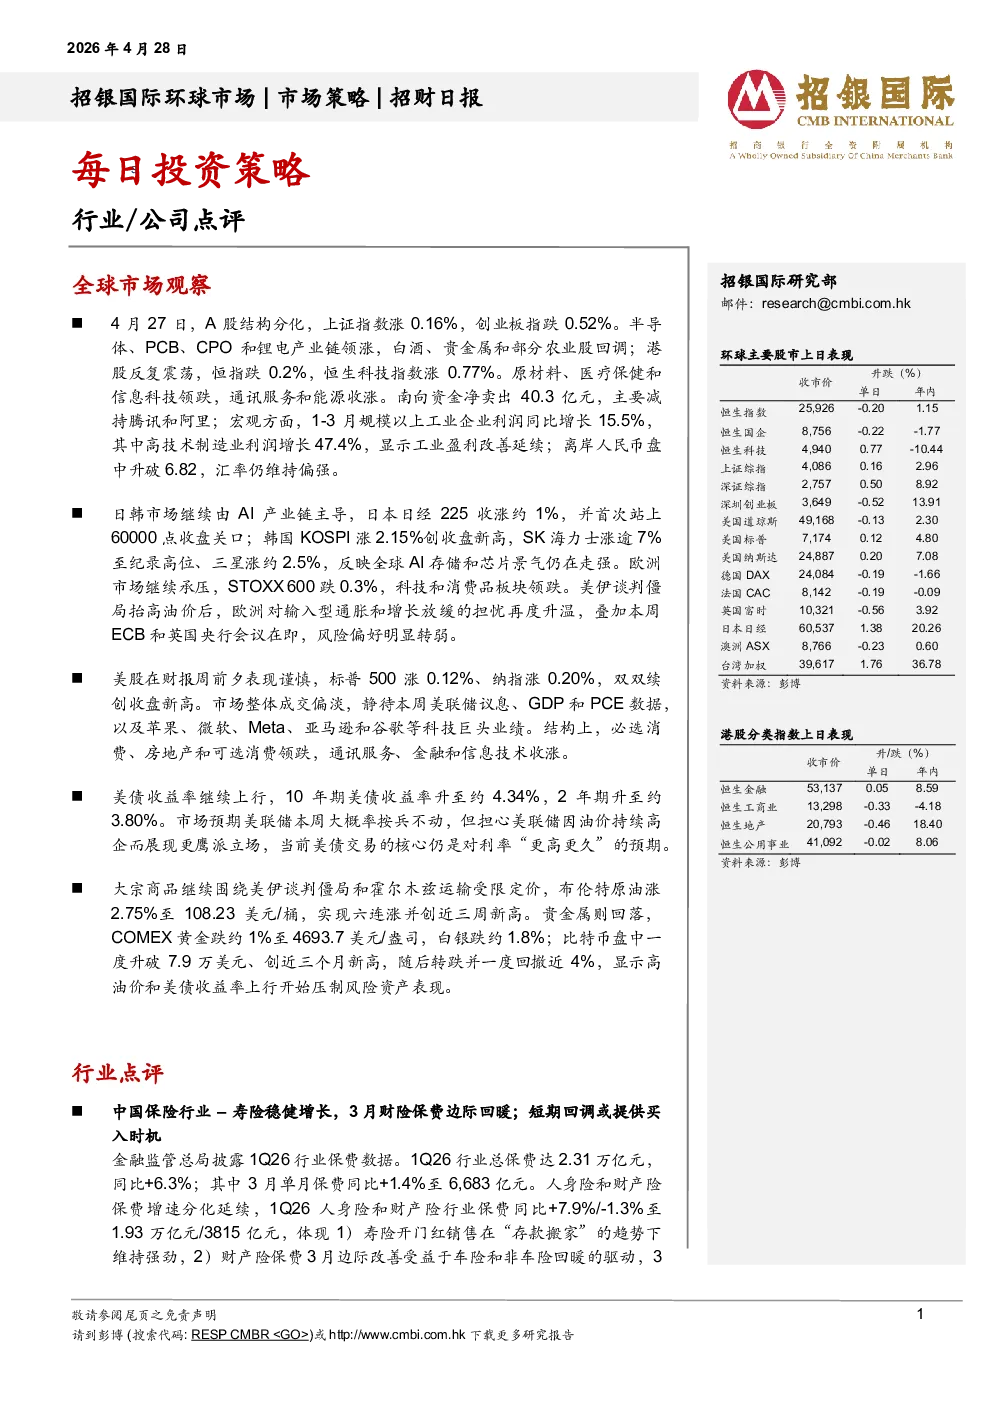
- A股:4月27日结构分化,上证指数涨0.16%,创业板指跌0.52%。半导体、PCB、CPO和锂电产业链领涨,白酒、贵金属和部分农业股回调。1-3月规模以上工业企业利润同比增长15.5%,其中高技术制造业利润增长47.4%,显示工业盈利改善延续。离岸人民币盘中升破6.82,汇率维持偏强。
- 港股:反复震荡,恒指跌0.2%,恒生科技指数涨0.77%。原材料、医疗保健和信息科技领跌,通讯服务和能源收涨。南向资金净卖出40.3亿元,主要减持腾讯和阿里。
- 日韩市场:由AI产业链主导,日本日经225收涨约1%,首次站上60000点收盘关口;韩国KOSPI涨2.15%创收盘新高,SK海力士涨逾7%至纪录高位、三星涨约2.5%。
- 欧洲市场:继续承压,STOXX 600跌0.3%,科技和消费品板块领跌。美伊谈判僵局抬高油价,欧洲对输入型通胀和增长放缓的担忧升温,叠加本周ECB和英国央行会议在即,风险偏好明显转弱。
- 美股:财报周前夕表现谨慎,标普500涨0.12%、纳指涨0.20%,双双续创收盘新高。市场成交偏淡,静待本周美联储议息、GDP和PCE数据,以及苹果、微软、Meta、亚马逊和谷歌等科技巨头业绩。必选消费、房地产和可选消费领跌,通讯服务、金融和信息技术收涨。
- 美债:收益率继续上行,10年期美债收益率升至约4.34%,2年期升至约3.80%。市场预期美联储本周大概率按兵不动,但担心美联储因油价持续高企而展现更鹰派立场,美债交易的核心仍是对利率“更高更久”的预期。
- 大宗商品:布伦特原油涨2.75%至108.23美元/桶,实现六连涨并创近三周新高。贵金属回落,COMEX黄金跌约1%至4693.7美元/盎司,白银跌约1.8%;比特币盘中一度升破7.9万美元、创近三个月新高,随后转跌并一度回撤近4%。
行业点评:中国保险行业
- 保费数据:1Q26行业总保费达2.31万亿元,同比+6.3%;3月单月保费同比+1.4%至6,683亿元。人身险和财产险保费增速分化,人身险同比+7.9%,财产险同比-1.3%。
- 趋势:1)寿险开门红销售强劲,3月寿险保费增长显示出较强韧性,1Q26寿险保费同比+8.7%;2)财险保费边际反弹,3月车险和非车保费增速回暖;3)健康险和意外险仍是财险个人非车业务的重要驱动力,3月财险意健险维持双位数增长。
- 观点:商业健康险将持续受益于监管政策红利,市场规模有望在2026年突破万亿元,头部险企的市场份额将持续提升。
- 评级:维持行业“优于大市”评级。中资上市险企交易于0.26-0.59倍FY26E P/EV和0.56x-1.10x FY26E P/B,平均股息率为4.5%。近期股价回调或为中长期配置提供买入时机,推荐买入平安(2318 HK,买入,目标价:86港元),中国人寿(2628 HK,买入,目标价:33港元)和中国财险(2328 HK,买入,目标价:20港元)。
公司点评:恒立液压(601100 CH)
- 业绩:1Q26净利润为人民币6.53亿元,同比增长仅6%,主要原因是人民币升值导致出现净财务费用1.6亿元人民币。息税前利润(EBIT)同比增长34%至人民币7.75亿元,主要得益于营收同比增长33%。
- 经营数据:1Q26经营现金流入在1Q25的低基数下增加9倍至人民币5.2亿元。
- 观点:总体上经营数据理想,汇率波动属于正常现象,不影响恒立的核心估值。
- 评级:维持“买入”评级,目标价人民币109元,基于42倍的2026年预期市盈率(高于历史平均水平1个标准差,以反映机械设备行业周期性增长和人形机器人零部件业务增长)。