全球市场观察
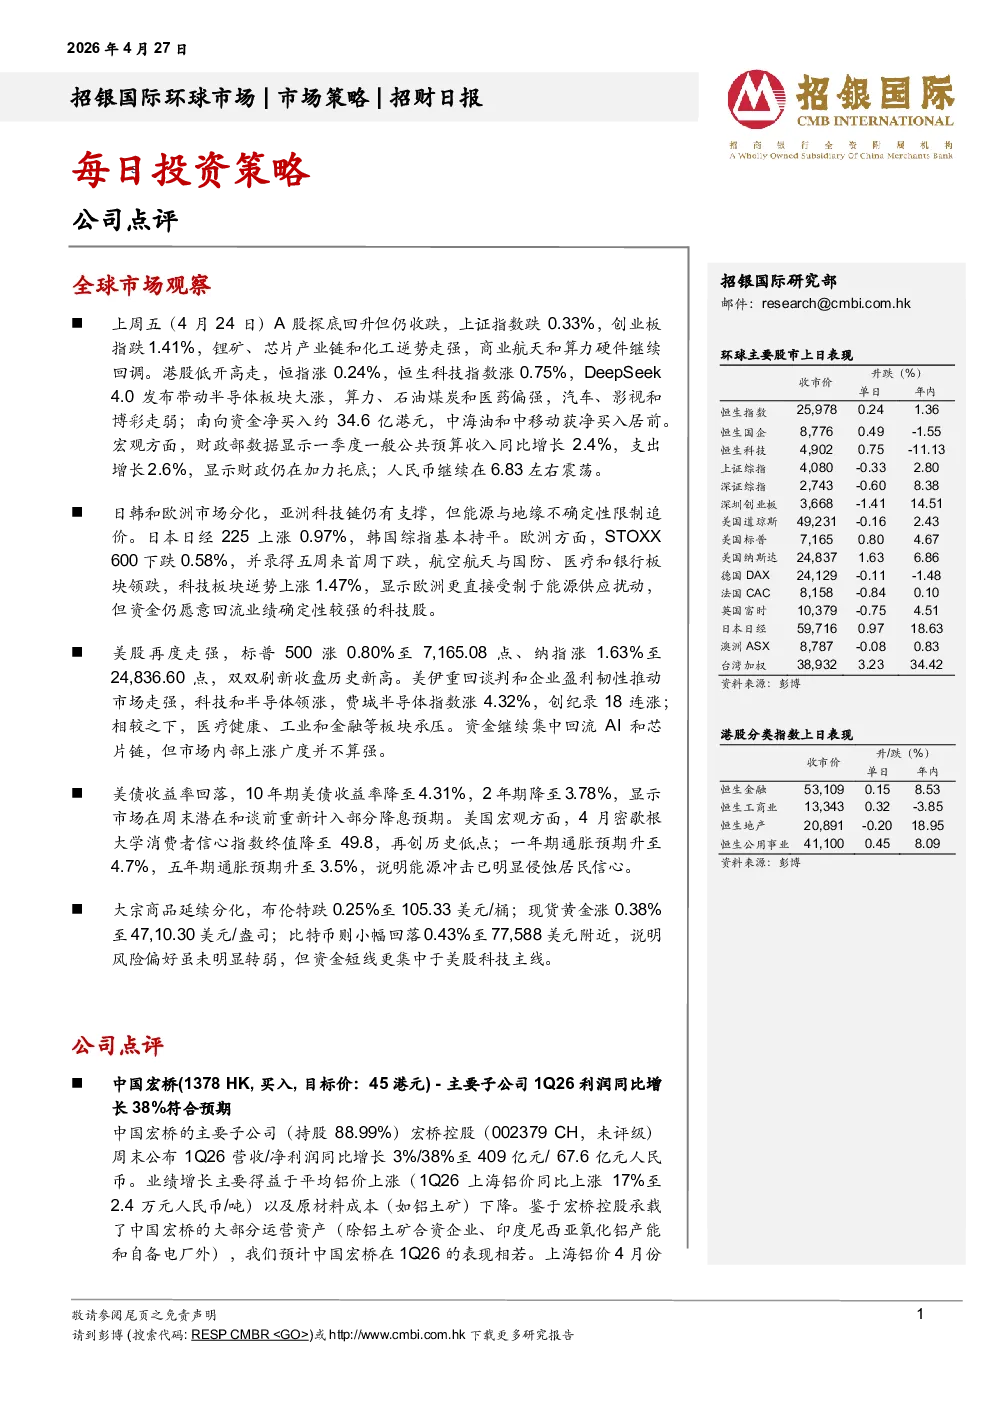
- A股: 探底回升但收跌,上证指数跌0.33%,创业板指跌1.41%。锂矿、芯片产业链和化工逆势走强,商业航天和算力硬件回调。
- 港股: 低开高走,恒指涨0.24%,恒生科技指数涨0.75%。DeepSeek4.0发布带动半导体大涨,算力、石油煤炭和医药偏强,汽车、影视和博彩走弱。南向资金净买入约34.6亿港元。
- 日韩和欧洲市场: 分化,亚洲科技链有支撑,但能源与地缘不确定性限制追价。日本日经225上涨0.97%,韩国综指持平。欧洲STOXX600下跌0.58%,航空航天与国防、医疗和银行领跌,科技板块逆势上涨1.47%。
- 美股: 再次走强,标普500涨0.80%至7,165.08点,纳指涨1.63%至24,836.60点,双双刷新收盘历史新高。美伊重回谈判和企业盈利韧性推动市场走强,科技和半导体领涨。
- 美债收益率: 回落,10年期美债收益率降至4.31%,2年期降至3.78%,显示市场重新计入部分降息预期。
- 美国宏观: 4月密歇根大学消费者信心指数降至49.8,再创历史低点;一年期通胀预期升至4.7%,五年期通胀预期升至3.5%。
- 大宗商品: 分化,布伦特原油跌0.25%至105.33美元/桶,现货黄金涨0.38%至47,010.30美元/盎司,比特币小幅回落0.43%至77,588美元附近。
公司点评
- 中国宏桥: 主要子公司1Q26利润同比增长38%符合预期,主要得益于铝价上涨和原材料成本下降。预计铝价每上涨1%,中国宏桥2026年盈利将提升约2.3%。维持“买入”评级,目标价45港元。
- 三一国际: 香港NDR要点显示矿卡(海外)在手订单显着增长,大港机备利润率将明显提升。管理层尚未决定光伏业务的未来走向。调整2026/27/28年盈利预测-3%/+1%/+3%。重申“买入”评级,目标价18.9港元。
- 长城汽车: 1Q26核心利润基本符合预期,毛利率同比扩大0.7个百分点至18.5%。预计2026-27年毛利率或更加乐观,新平台"归元"及产品组合改善将受益。计划2026年推出约12款新车型。预计2026年销量同比增长10%至145万台,2027年增至160万台。维持“买入”评级,H股目标价19港元,A股目标价28.5元人民币。
- Thermo Fisher: 1Q26实现收入110.1亿美元,同比增长6.2%,经调整EPS为5.44美元,同比增长5.6%。业绩增长主要由bioproduction、CDMO和临床CRO业务驱动。上调全年指引,预计收入同比增长6.2-8.0%,内生收入同比增长3-4%,经调整EPS同比增长7.8-9.9%。维持“买入”评级,目标价620美元。