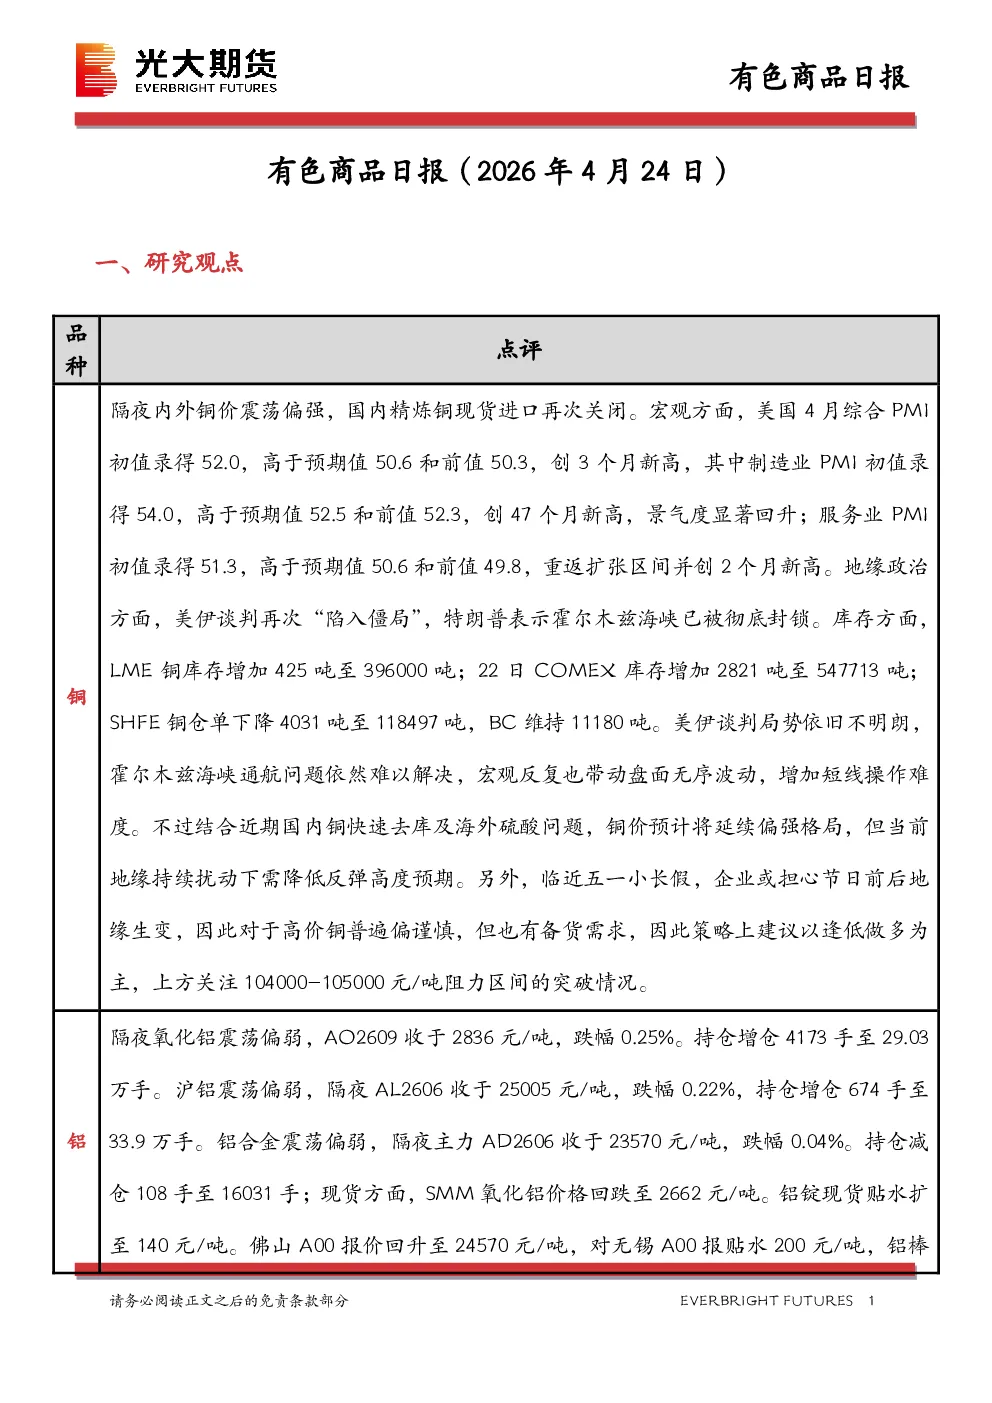
一、研究观点
- 加工费:包头、河南、临沂持稳,新疆、南昌、无锡、广东下调20-40元/吨;铝杆1A60系加工费持稳,6/8系加工费持稳,低碳6系/8系下调4元/吨。
- 氧化铝库存:几矿发运延续缩量,上下游库存分化,厂库、港口、仓单同步累积,但下游提货偏慢叠加区域性供应偏紧,电解铝原料库存持续下滑。短期供应和进口增量明确,库存累积施压下氧化铝仍承压运行。霍尔木兹海峡航运受限叠加中东大规模减产,海外供应缺口难解;国内铝水比提升、巩义地区开始大幅去库,但无锡等地仍有库存堆积。短期来看,海外地缘风险与供应缺口提供强支撑,国内跟涨时点将跟随国内去库拐点信号到达,沪伦比价差有望缓慢收敛。
- 镍市场:隔夜LME镍涨1.68%报18775美元/吨,沪镍涨1.65%报144510元/吨。LME库存减少216吨至277548吨,SHFE仓单增加66吨至66788吨。LME0-3月升贴水维持负数;进口镍升贴水维持-400元/吨。消息面,法国矿业集团埃赫曼计划下个月暂停其位于印尼的镍矿生产,等待当局批准额外产量配额。印尼某MHP企业硫磺采购价格大幅上涨,7月交期部分硫磺采购价格高达1100-1200美元/吨,创历史新高。全球硫磺价格持续飙升叠加高昂海运及绕行成本,MHP成本仍有进一步上涨预期。印尼镍矿基准价格和税收调整推升成本,镍铁价格由跌转涨,不锈钢成本进一步被夯实,不锈钢市场提货积极性提升带动库存去化;湿法矿成本抬升,MHP供应或将逐步收窄,关注硫磺价格和供应是否有恢复。短期可关注低多机会,但当前需要注意一级镍库存压力仍然较大,供给端减产或将逐步带动库存去化,届时将给价格正反馈。政策基本落地兑现,后续需要关注绝对价格和7月是否会有补充配额发放。
二、日度数据监测
(此处省略具体数据)
三、图表分析
3.1现货升贴水
3.2SHFE近远月价差
3.3LME库存
3.4SHFE库存
3.5社会库存
3.6冶炼利润
四、有色金属团队介绍
展大鹏(研究总监,贵金属资深研究员),王珩(研究员,主要研究方向为铝硅),朱希(研究员,主要研究方向为锂镍)
免责声明
(此处省略具体内容)