全球市场观察
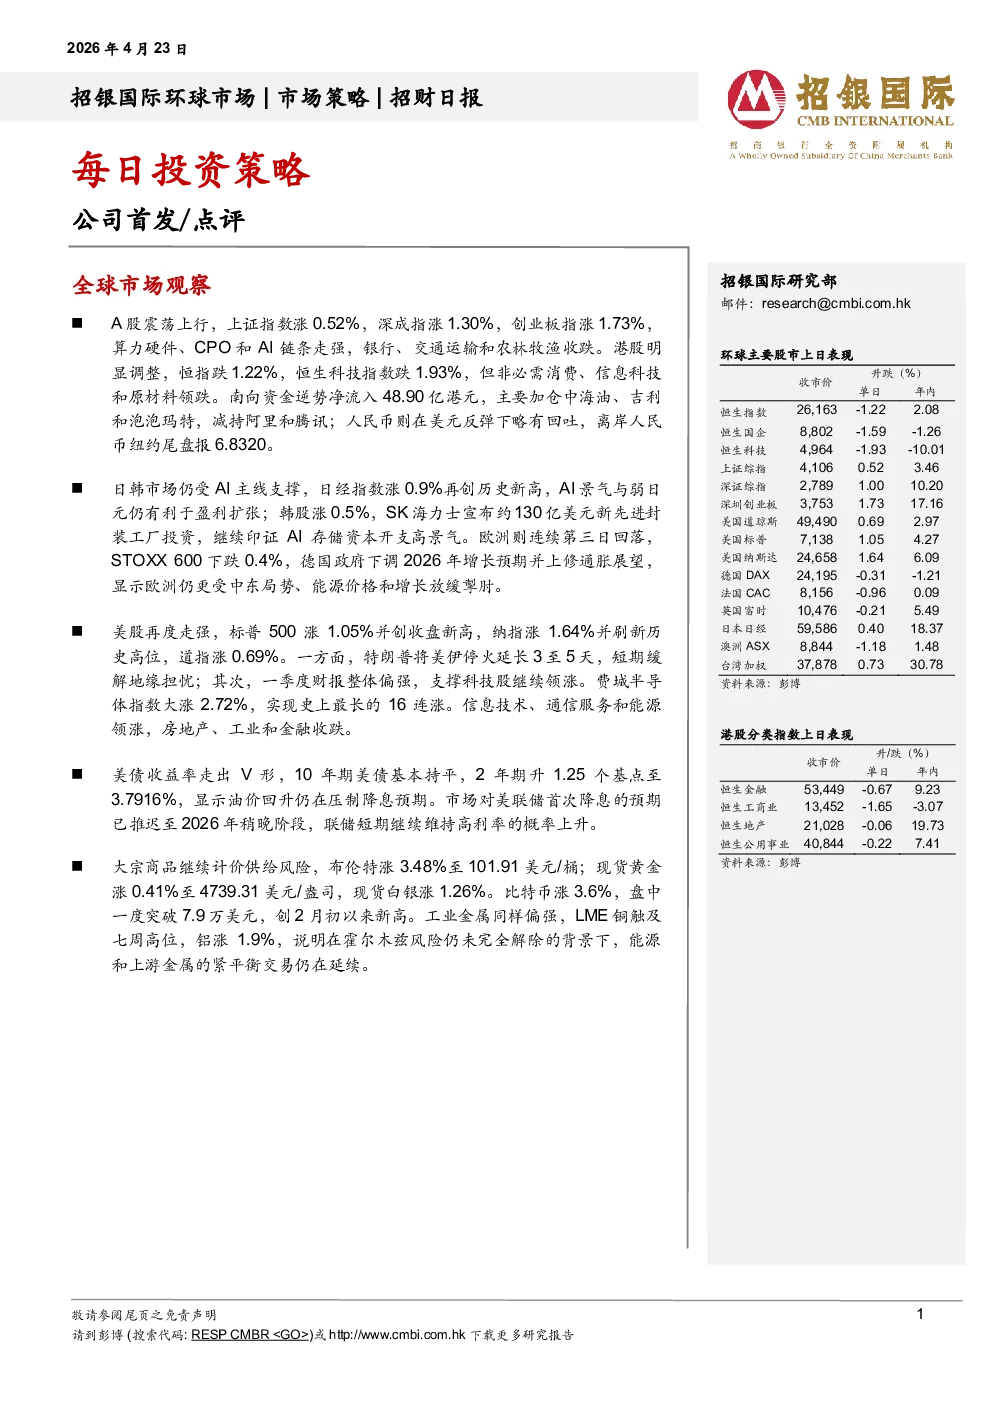
- A股:震荡上行,上证指数涨0.52%,深成指涨1.30%,创业板指涨1.73%。算力硬件、CPO和AI链条走强,银行、交通运输和农林牧渔收跌。
- 港股:明显调整,恒指跌1.22%,恒生科技指数跌1.93%。非必需消费、信息科技和原材料领跌。南向资金逆势净流入48.90亿港元,主要加仓中海油、吉利和泡泡玛特,减持阿里和腾讯。
- 日韩市场:受AI主线支撑,日经指数涨0.9%再创历史新高,韩股涨0.5%。SK海力士宣布约130亿美元新先进封装工厂投资,印证AI存储资本开支高景气。
- 欧洲:连续第三日回落,STOXX 600下跌0.4%。德国政府下调2026年增长预期并上修通胀展望,显示欧洲仍受中东局势、能源价格和增长放缓掣肘。
- 美股:再度走强,标普500涨1.05%并创收盘新高,纳指涨1.64%并刷新历史高位,道指涨0.69%。特朗普将美伊停火延长3至5天,短期缓解地缘担忧;一季度财报整体偏强,支撑科技股领涨。
- 美债收益率:走出V形,10年期美债基本持平,2年期升1.25个基点至3.7916%。市场对美联储首次降息的预期已推迟至2026年稍晚阶段,联储短期继续维持高利率的概率上升。
- 大宗商品:继续计价供给风险,布伦特涨3.48%至101.91美元/桶;现货黄金涨0.41%至4739.31美元/盎司,现货白银涨1.26%。比特币涨3.6%,盘中一度突破7.9万美元,创2月初以来新高。工业金属同样偏强,LME铜触及七周高位,铝涨1.9%。
公司首发
- 天数智芯(9903HK,首次覆盖-买入,目标价:694港元):中国AI算力体系演进中的系统级挑战者。首次覆盖给予买入评级。公司具备清晰的竞争优势:覆盖训练与推理的双产品线布局、相对成熟的软硬件协同设计平台、不断提升的商业化落地能力。有望同时受益于国产替代趋势和AI算力体系结构重塑带来的结构性机会。
公司点评
- 新东方(EDU US,买入,目标价:82.0美元):3QFY26业绩点评。净营收同比增长20%至14.2亿美元,非GAAP净利润同比增长34%至1.52亿美元。主要得益于教育新业务强劲增长及汇率顺风因素。展望4QFY26,净营收指引同比增长15%-18%。上调FY26-28E非GAAP营业利润预测5%-14%,目标价上调至82.0美元,维持“买入”评级。
- 爱奇艺(IQ US,买入,目标价:1.80美元):1Q26业绩前瞻。预计总营收同比下滑14%、环比下滑9%至人民币62亿元,非GAAP净亏损2.49亿元。主要由于内容发行及其他业务收入下滑。预计1Q26现金流状况将有所改善。下调FY26-28E总营收预测2%-3%,目标价下调至1.80美元,维持“买入”评级。
- 固生堂(2273 HK,买入,目标价:42港元):1Q26业务加速增长,持续加码股东回报。1Q26就诊人次同比增长15.0%至139.2万人次。公司宣布追加3亿港元股份回购,并计划在2026-28年每年累计现金分红不低于4.5亿港元。上调2026E/27E/28E的收入增速为14.7%/17.0%/19.0%,目标价上调至42.00港元,维持“买入”评级。