全球市场观察
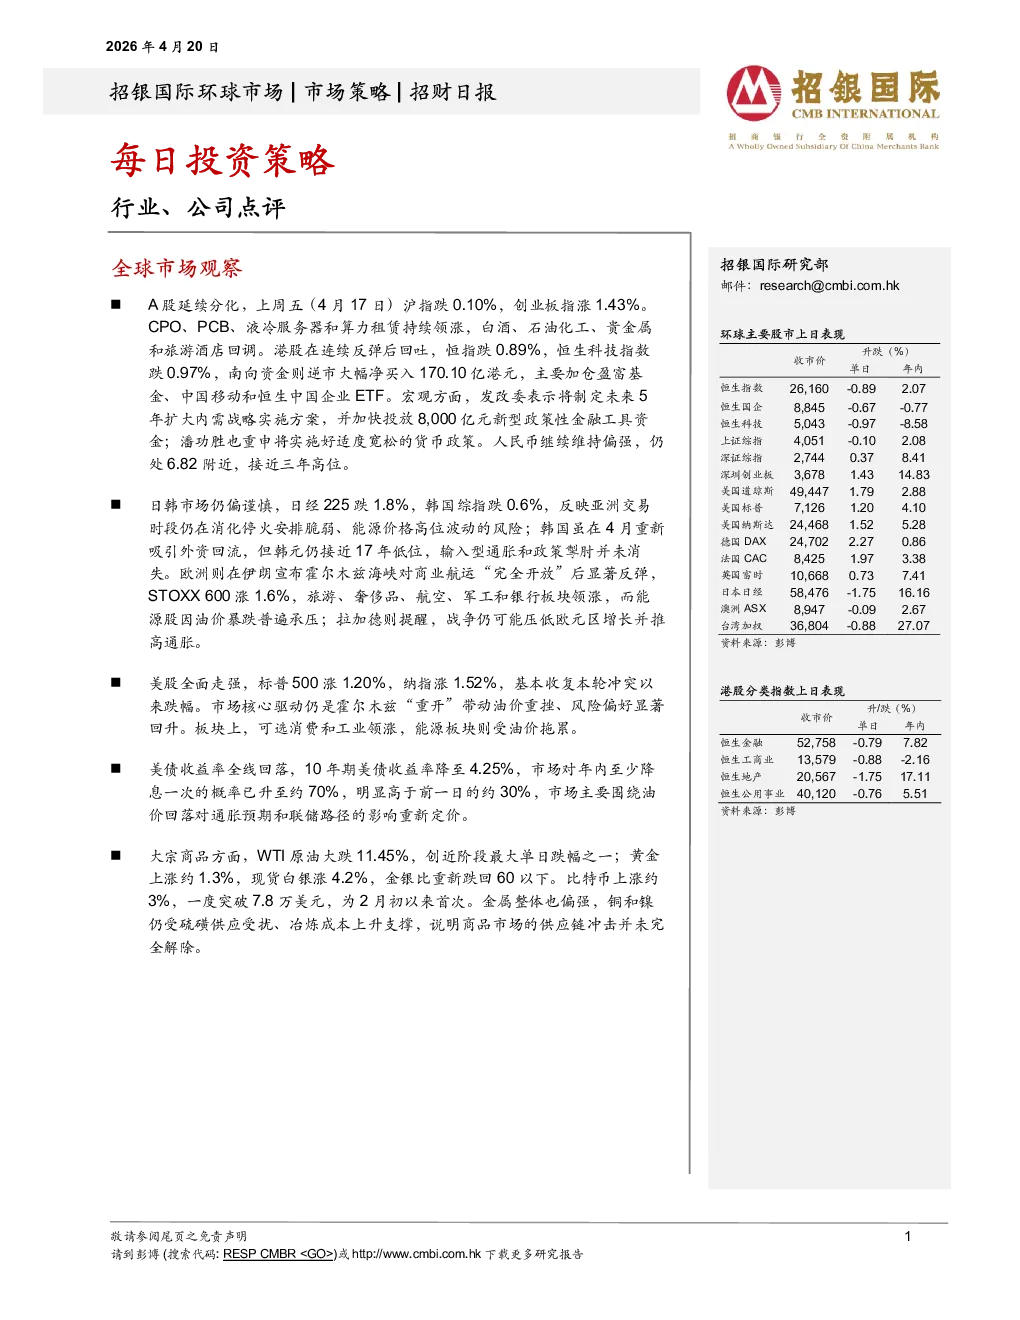
- A股市场:上周五沪指跌0.10%,创业板指涨1.43%,呈现分化格局。CPO、PCB、液冷服务器和算力租赁领涨,白酒、石油化工、贵金属和旅游酒店回调。
- 港股市场:恒指跌0.89%,恒生科技指数跌0.97%,但南向资金逆市净买入170.10亿港元,主要加仓盈富基金、中国移动和恒生中国企业ETF。
- 宏观政策:发改委将制定未来5年扩大内需战略实施方案,投放8,000亿元新型政策性金融工具资金;潘功胜重申实施适度宽松的货币政策。
- 人民币汇率:维持偏强,接近三年高位,仍在6.82附近。
- 日韩市场:日经225跌1.8%,韩国综指跌0.6%,反映亚洲交易时段仍在消化停火安排脆弱、能源价格高位波动的风险;韩国虽吸引外资回流,但韩元接近17年低位。
- 欧洲市场:STOXX 600涨1.6%,旅游、奢侈品、航空、军工和银行板块领涨,能源股因油价暴跌承压;拉加德提醒战争可能压低欧元区增长并推高通胀。
- 美股市场:标普500涨1.20%,纳指涨1.52%,基本收复冲突以来跌幅,核心驱动是霍尔木兹海峡“重开”带动油价重挫、风险偏好回升。
- 美债市场:10年期美债收益率降至4.25%,市场对年内至少降息一次的概率升至约70%。
- 大宗商品:WTI原油大跌11.45%,创近阶段最大单日跌幅之一;黄金上涨约1.3%,现货白银涨4.2%,金银比重新跌回60以下;比特币上涨约3%,一度突破7.8万美元;金属整体偏强,铜和镍受硫磺供应受扰、冶炼成本上升支撑。
行业点评
- 中国医药:MSCI中国医疗指数2026年初至今累计上涨12.3%,跑赢MSCI中国指数13.6%。政策催化下,板块风险偏好温和修复,生物医药列为新兴支柱产业,全链条政策红利持续释放。
- 创新药行业:2025年业绩领跑医药行业,Biotech收入均增28%,百济/信达/荣昌进入持续盈利;传统龙头Pharma保持超高研发投入,当前PE估值未充分反映其管线价值,存在系统性重估机遇。
- 近期催化:重点关注ASCO重磅临床数据发布,包括康方生物/SummitTherapeutics的伊沃西单抗、百济神州的CDK4抑制剂、信达生物IBI363、科伦博泰Sac-TMT联合K药、复宏汉霖的PD-L1 ADC等。
重点推荐
翰森制药(3692 HK)、信达生物(1801 HK)、三生制药(1530 HK)、加科思(1167 HK)、药明合联(2268 HK)、辉瑞(PFE US)。
公司点评
- 禾赛科技(HSAI US,买入,目标价:29.3美元):发布毕加索SPAD-SoC芯片,ETX系列激光雷达将全面搭载升级;宣布从“空间感知”战略升级为“空间智能”,展示空间智能AI硬件产品Kosmo;进军机器人动力模组新业务领域。维持买入评级,基于2026年预期市销率7.5倍,目标价29.3美元。