全球市场观察
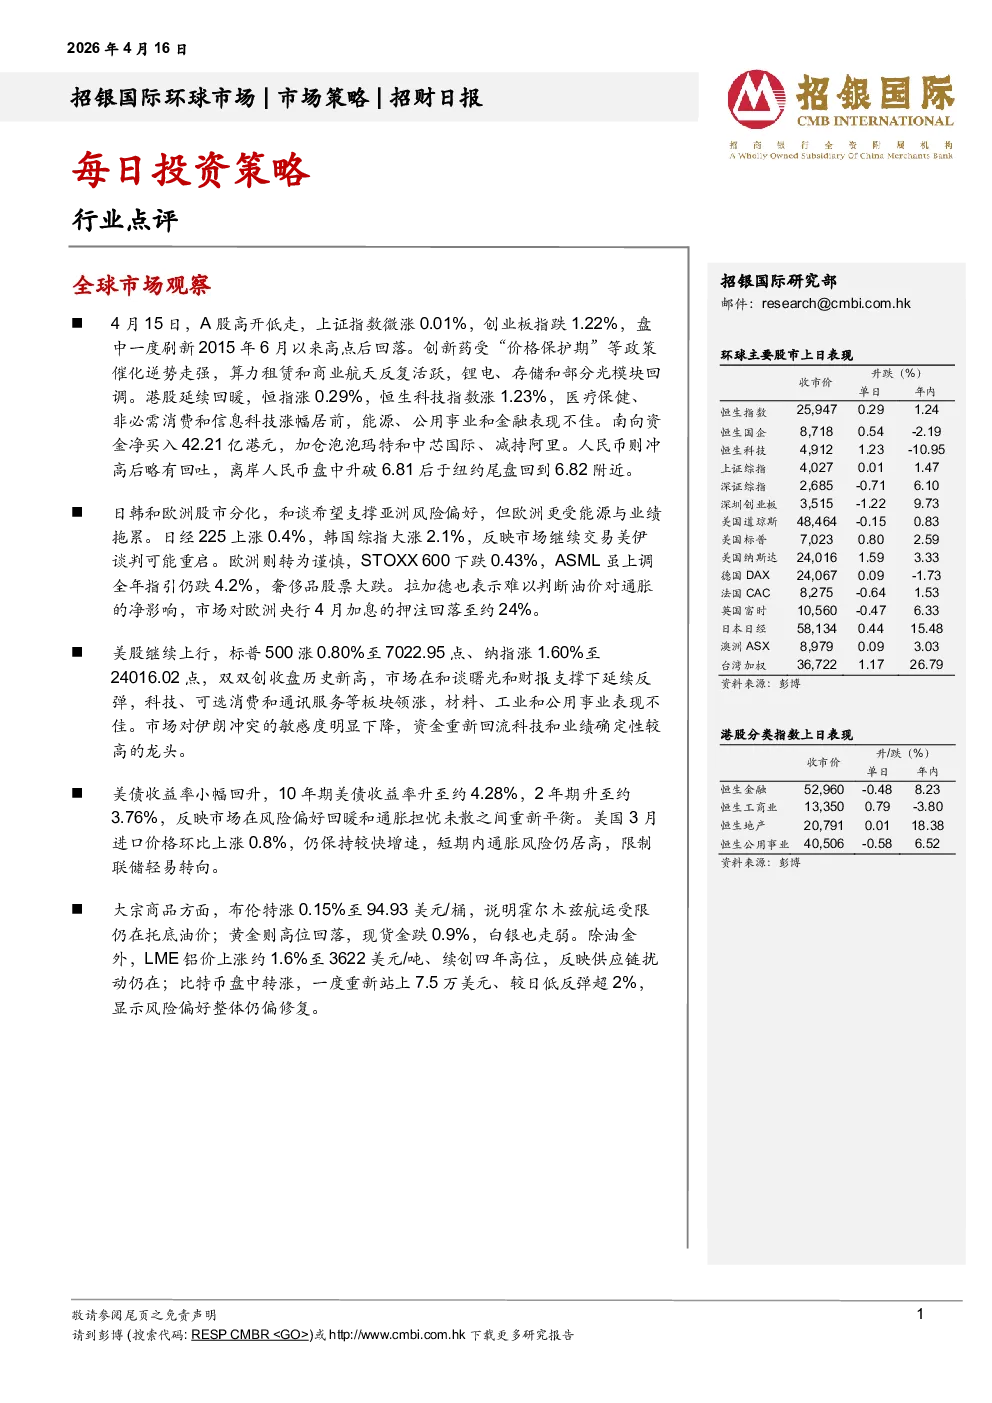
- A股市场:4月15日,A股高开低走,上证指数微涨0.01%,创业板指跌1.22%,盘中一度刷新2015年6月以来高点后回落。创新药受“价格保护期”等政策催化逆势走强,算力租赁和商业航天反复活跃,锂电、存储和部分光模块回调。
- 港股市场:延续回暖,恒指涨0.29%,恒生科技指数涨1.23%,医疗保健、非必需消费和信息科技涨幅居前,能源、公用事业和金融表现不佳。南向资金净买入42.21亿港元,加仓泡泡玛特和中芯国际、减持阿里。
- 人民币汇率:冲高后略有回吐,离岸人民币盘中升破6.81后于纽约尾盘回到6.82附近。
- 日韩和欧洲股市:分化,和谈希望支撑亚洲风险偏好,日经225上涨0.4%,韩国综指大涨2.1%,反映市场继续交易美伊谈判可能重启。欧洲转为谨慎,STOXX 600下跌0.43%,ASML虽上调全年指引仍跌4.2%,奢侈品股票大跌。拉加德表示难以判断油价对通胀的净影响,市场对欧洲央行4月加息的押注回落至约24%。
- 美股市场:继续上行,标普500涨0.80%至7022.95点、纳指涨1.60%至24016.02点,双双创收盘历史新高。市场在和谈曙光和财报支撑下延续反弹,科技、可选消费和通讯服务等板块领涨,材料、工业和公用事业表现不佳。市场对伊朗冲突的敏感度明显下降,资金重新回流科技和业绩确定性较高的龙头。
- 美债收益率:小幅回升,10年期美债收益率升至约4.28%,2年期升至约3.76%,反映市场在风险偏好回暖和通胀担忧未散之间重新平衡。美国3月进口价格环比上涨0.8%,短期内通胀风险仍居高,限制联储轻易转向。
- 大宗商品市场:布伦特涨0.15%至94.93美元/桶,说明霍尔木兹航运受限仍在托底油价;黄金高位回落,现货金跌0.9%,白银也走弱。除油金外,LME铝价上涨约1.6%至3622美元/吨、续创四年高位,反映供应链扰动仍在;比特币盘中转涨,一度重新站上7.5万美元、较日低反弹超2%,显示风险偏好整体仍偏修复。
行业点评
- 互联网与软件行业:复盘1Q26 AI大模型行业最新进展,观察到行业竞争加剧、模型迭代速度持续加速,中美语言模型差距有所收窄,竞争重点从基础模型能力向推理效率、智能体能力等方向衍生。
- 估值驱动:国内模型厂商目前估值驱动关键已从单纯“模型能力排名”演进为关注“收入兑现速度与路径可持续性”。对国产AI原生板块维持积极判断,但建议投资者重点关注各家公司2026-2030年收入增长趋势与持续性。
- AI商业化:持续看好AI编程、企业智能体与AI创意生成领域,三条赛道目前已探索出较为清晰的商业模式并形成规模化收入。
- 股票推荐:中国互联网板块推荐阿里巴巴、腾讯;美国互联网软件板块推荐谷歌、微软和Meta。
免责声明及披露
- 分析员声明:观点准确反映个人观点,薪酬与观点无直接关系,无利益冲突。
- 投资评级:买入、持有、卖出、未评级。
- 行业投资评级:优于大市、指标同步、落后大市。
- 重要披露:投资涉及风险,不提供个人投资建议,过往表现不代表未来,信息仅供参考,不构成最终操作建议,不承担法律责任。
- 其他披露:信息基于可靠且公开资料,力求但不担保准确性、有效性和完整性,可能随时调整,不承诺通知变更,可能发布不一致报告,客户应小心注意前瞻性预测。
- 利益冲突:可能持有报告中提到的公司证券头寸,可能与这些公司具有其他投资银行相关业务联系。
- 特定地区披露:对英国、美国、新加坡收件人的特别说明。