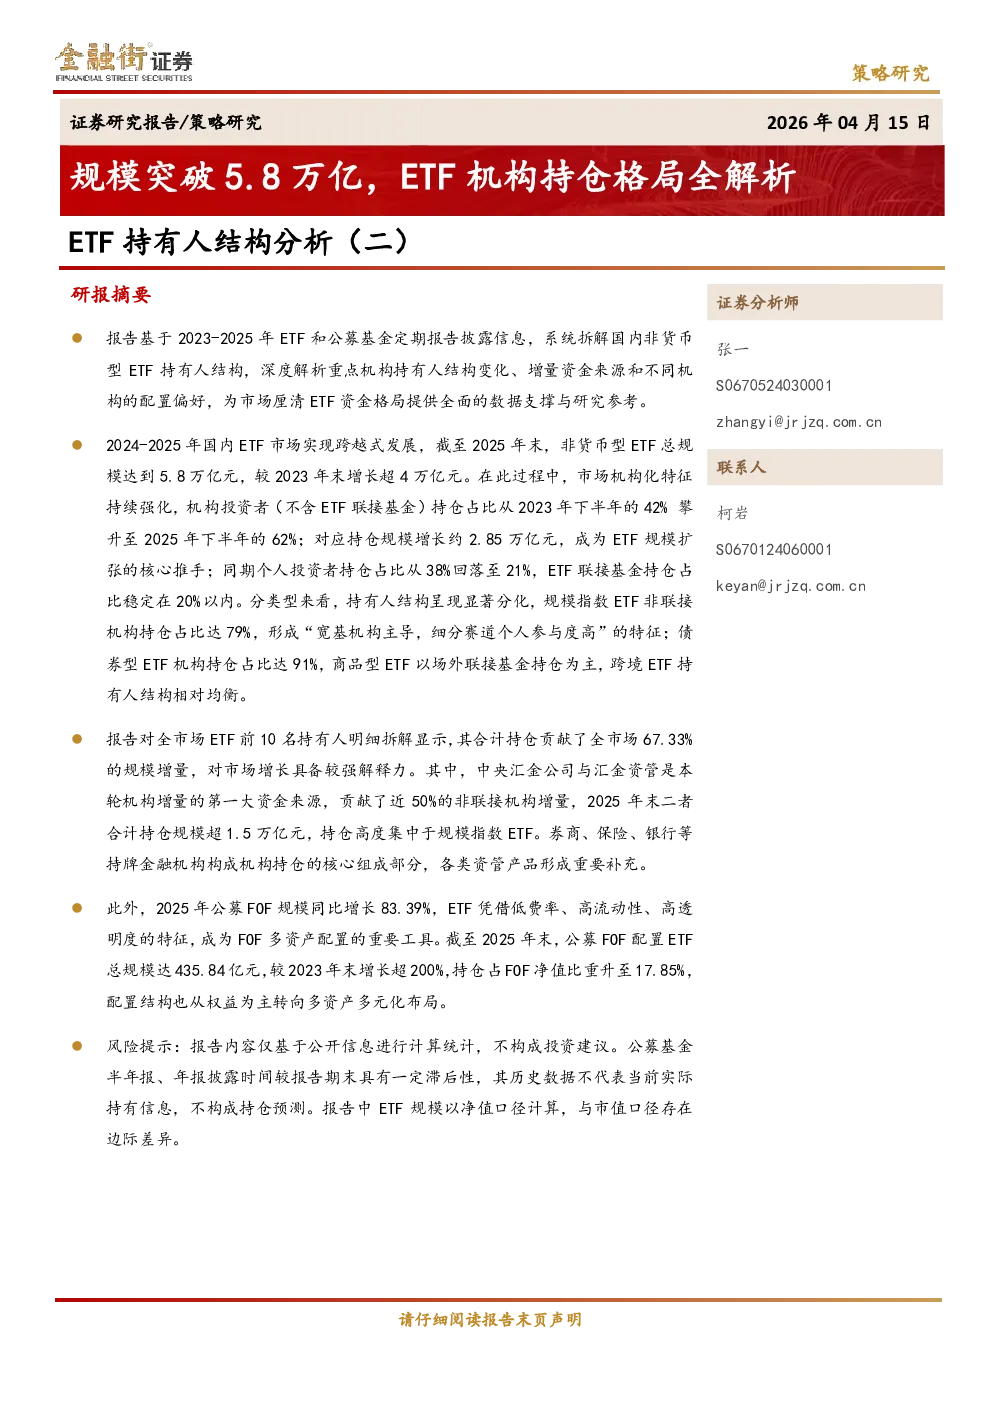
核心观点与关键数据
2024-2025年国内ETF市场实现跨越式发展,非货币型ETF总规模突破5.8万亿元,较2023年末增长超4万亿元。市场机构化特征持续强化,机构投资者(不含ETF联接基金)持仓占比从2023年下半年的42%攀升至2025年下半年的62%,规模增长约2.85万亿元,成为ETF规模扩张的核心推手;同期个人投资者持仓占比从38%回落至21%,ETF联接基金持仓占比稳定在20%以内。
不同类型ETF持有人结构分化:
- 规模指数ETF:非联接机构持仓占比达79%,呈现“宽基机构主导,细分赛道个人参与度高”的特征。
- 债券型ETF:机构持仓占比达91%。
- 商品型ETF:以场外联接基金持仓为主,联接基金占比60%。
- 跨境ETF:持有人结构相对均衡,机构占比约41%。
机构持仓分析
ETF前10名持有人分析:
- 合计持仓贡献全市场67.33%的规模增量,对市场增长具备较强解释力。
- 中央汇金公司与汇金资管是本轮机构增量的第一大资金来源,贡献近50%的非联接机构增量,合计持仓规模超1.5万亿元,高度集中于规模指数ETF。
- 券商、保险、银行等持牌金融机构构成机构持仓的核心组成部分,各类资管产品形成重要补充。
机构配置偏好:
- 中央汇金公司和汇金资管:高度集中于规模指数ETF。
- 券商:多元均衡配置,股票型ETF以规模指数为主,债券型ETF持仓占比超50%,对商品型、跨境ETF也有少量配置。
- 保险机构:以股票型ETF、跨境ETF为主,配置中证A500、港股互联网、券商等主题ETF。
- 银行:高度集中于债券型ETF,固收配置属性显著。
- 险资账户:股票型ETF规模约602.44亿元,体现中长期资金入市导向。
- 担保及质押类专用账户:集中于债券型ETF,体现低风险、高流动性配置需求。
公募FOF配置ETF情况
- 2025年公募FOF规模同比增长83.39%,达2,442亿元。
- ETF凭借低费率、高流动性、高透明度特征,成为FOF多资产配置的重要工具。
- 截至2025年末,公募FOF配置ETF总规模达435.84亿元,较2023年末增长超200%,占FOF净值比重升至17.85%。
- 持仓类型从权益为主转向多资产多元化布局,股票型ETF占比30.62%,债券型ETF占比37.43%,商品型ETF占比13.08%,跨境ETF占比18.86%。
风险提示
报告内容仅基于公开信息进行计算统计,不构成投资建议。公募基金半年报、年报披露时间较报告期末具有一定滞后性,其历史数据不代表当前实际持有信息,不构成持仓预测。报告中ETF规模以净值口径计算,与市值口径存在边际差异。