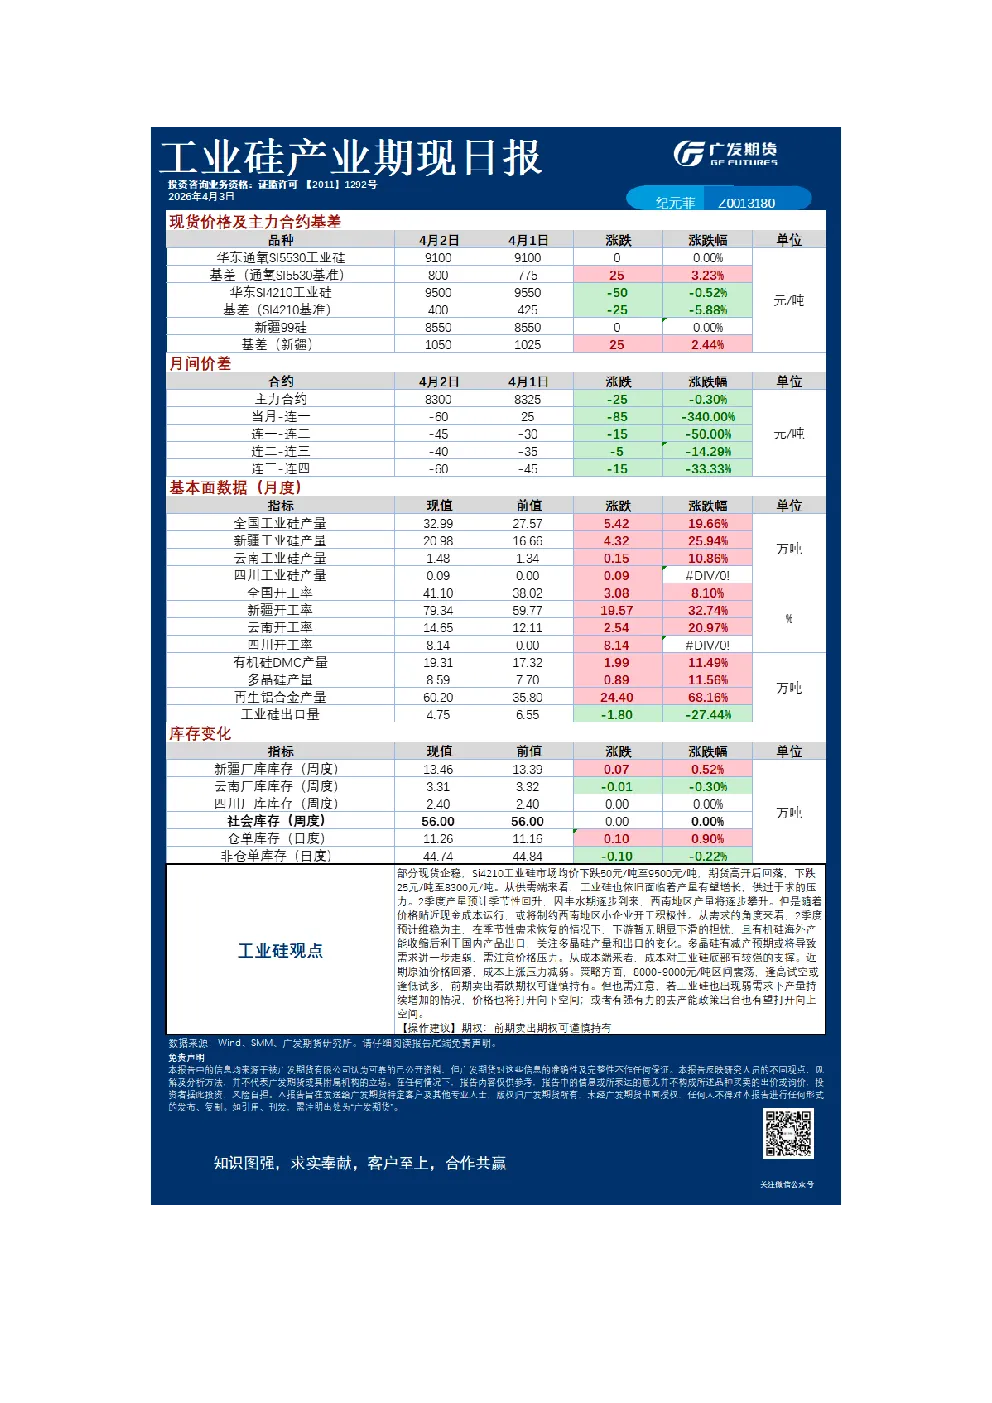
工业硅
- 市场行情:Si4210工业硅市场均价下跌50元/吨至9500元/吨,期货下跌25元/吨至8300元/吨。
- 供需分析:
- 供应:2季度产量预计季节性回升,西南地区产量将逐步攀升,但价格贴近现金成本或制约小企业开工积极性。
- 需求:2季度预计维稳,季节性需求恢复,下游暂无明显下滑担忧,有机硅海外产能收缩利于国内出口。
- 成本端:原油价格回落,成本上涨压力减弱,对工业硅底部有较强支撑。
- 策略建议:8000-9000元/吨区间震荡,逢高试空或逢低试多,前期卖出看跌期权可谨慎持有。
- 风险提示:若工业硅弱需求下产量持续增加,或强力去产能政策出台,价格将打开向上或向下空间。
碳酸锂
- 市场行情:期货保持偏高位宽幅震荡,主力合约LC2605下跌0.01%至159140元/吨。
- 基本面:
- 供应:盐厂检修结束后供应逐步上量,产量逐周递增,核心供应关注原料端矛盾。
- 需求:动力终端车销疲弱,但终端带电量提升,储能方面头部企业满产,下游排产稳健。
- 库存:社会全环节小幅累库,上游冶炼厂累库幅度扩大,下游库存小幅消化。
- 结论:供应扰动预期反复,基本面短期边际驱动弱化但仍有韧性,底部支撑仍存,预计盘面维持区间宽幅震荡,主力参考15.3-16.3万。
- 策略建议:区间震荡,日内主力参考15.3-16.3万。
铸造铝合金
- 市场行情:价格运行中枢与电解铝强相关,受益于成本驱动。
- 供需分析:
- 需求:二季度汽车消费淡季,需求环比走弱。
- 供应:欧美电解铝短缺推高海外废铝需求,国内废铝供应偏紧,产量受限。
- 结论:短期价格运行区间预计在23000-24500元/吨,方向性跟随电解铝波动。
- 风险提示:跟踪宏观事件进展及国内税收政策变化。
锡
- 数据来源:Wind、Mysteel、广发期货研究所。