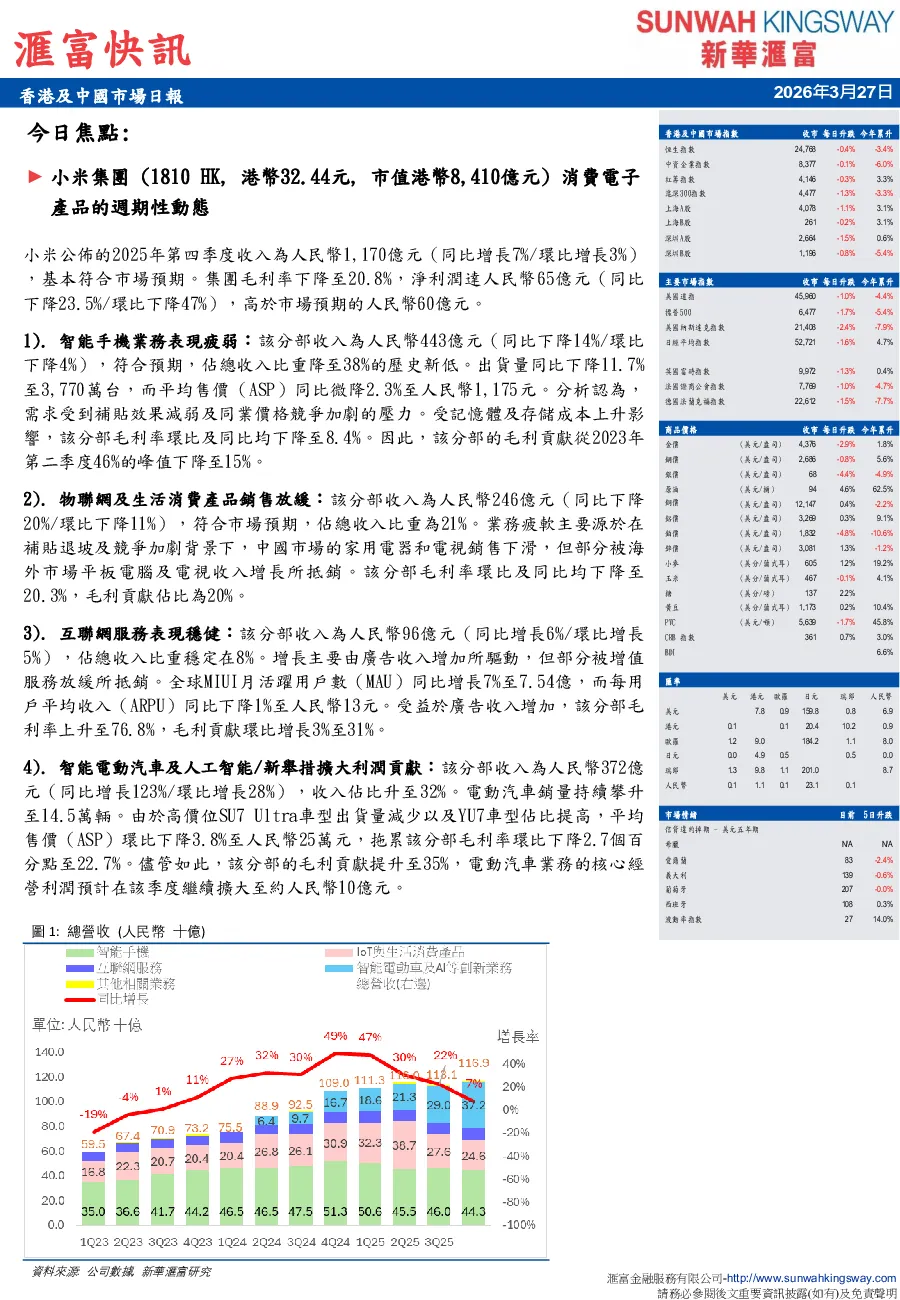
小米集團2025年第四季度業績及業務動態
核心業績數據
- 整體收入:人民幣1,170億元,同比增長7%,環比增長3%,符合市場預期。
- 毛利率:下降至20.8%。
- 净利润:人民幣65億元,同比下降23.5%,環比下降47%,高於市場預期的人民幣60億元。
- 營運支出比率:微升至18%,主要受研發投入及電動汽車業務營運開支增加所驅動。
- 核心經營利潤:人民幣33億元,同比下降43.1%,環比下降51%。
- 淨利率:下降至5.6%。
業務分部表現
-
智能手機業務
- 收入:人民幣443億元,同比下降14%,環比下降4%,符合預期。
- 出貨量:同比下降11.7%至3,770萬台。
- 平均售價(ASP):同比下降2.3%至人民幣1,175元。
- 毛利率:環比及同比均下降至8.4%。
- 毛利貢獻:從2023年第二季度46%的峰值下降至15%。
-
物聯網及生活消費產品
- 收入:人民幣246億元,同比下降20%,環比下降11%,符合預期。
- 毛利率:環比及同比均下降至20.3%。
- 毛利貢獻:佔比為20%。
-
互聯網服務
- 收入:人民幣96億元,同比增长6%,環比增長5%。
- 毛利率:上升至76.8%。
- 毛利貢獻:環比增長3%至31%。
- 全球MIUI月活躍用戶數(MAU):同比增長7%至7.54億。
- 每用戶平均收入(ARPU):同比下降1%至人民幣13元。
-
智能電動汽車及人工智能/新舉措
- 收入:人民幣372億元,同比增長123%,環比增長28%。
- 收入佔比:升至32%。
- 電動汽車銷量:持續攀升至14.5萬輛。
- 平均售價(ASP):環比下降3.8%至人民幣25萬元。
- 毛利率:環比下降2.7個百分點至22.7%。
- 毛利貢獻:提升至35%。
- 電動汽車核心經營利潤:預計繼續擴大至約人民幣10億元。
業務展望
- 記憶體價格:預計將持續上漲至2027年,對智能手機業務影響最大,對電動汽車影響溫和,對物聯網業務影響最小。
- 物聯網業務:具備高端化機遇,目標是在中國市場取得10%的空調市場份額,以及4-5%的冰箱和洗衣機市場份額。
- 電動汽車業務:對新款SU7車型表示信心,設定了2026年交付55萬輛的目標。
- 人工智能:2026年總研發支出將超過人民幣400億元,其中人民幣160億元將分配給人工智能和具身智能,未來三年總投資將達到人民幣600億元。
研究結論
- 短期挑戰:記憶體價格上漲導致盈利挑戰,公司已建立原材料庫存並控制出貨量,旨在2026年在更有利的定價環境下實現更高的毛利率。
- 中期機遇:人工智能大語言模型(AI LLM)和米家(MiLoCo)智能家居生態系統的進步可能推動消費電子產品新一輪的升級需求。
- 股價動能:短期內缺乏進一步推動股價上漲的催化劑,成本上升可能成為近期的負面波動因素。
- 估值:目前股價對應2026財年預期市盈率21倍。