全球市场观察
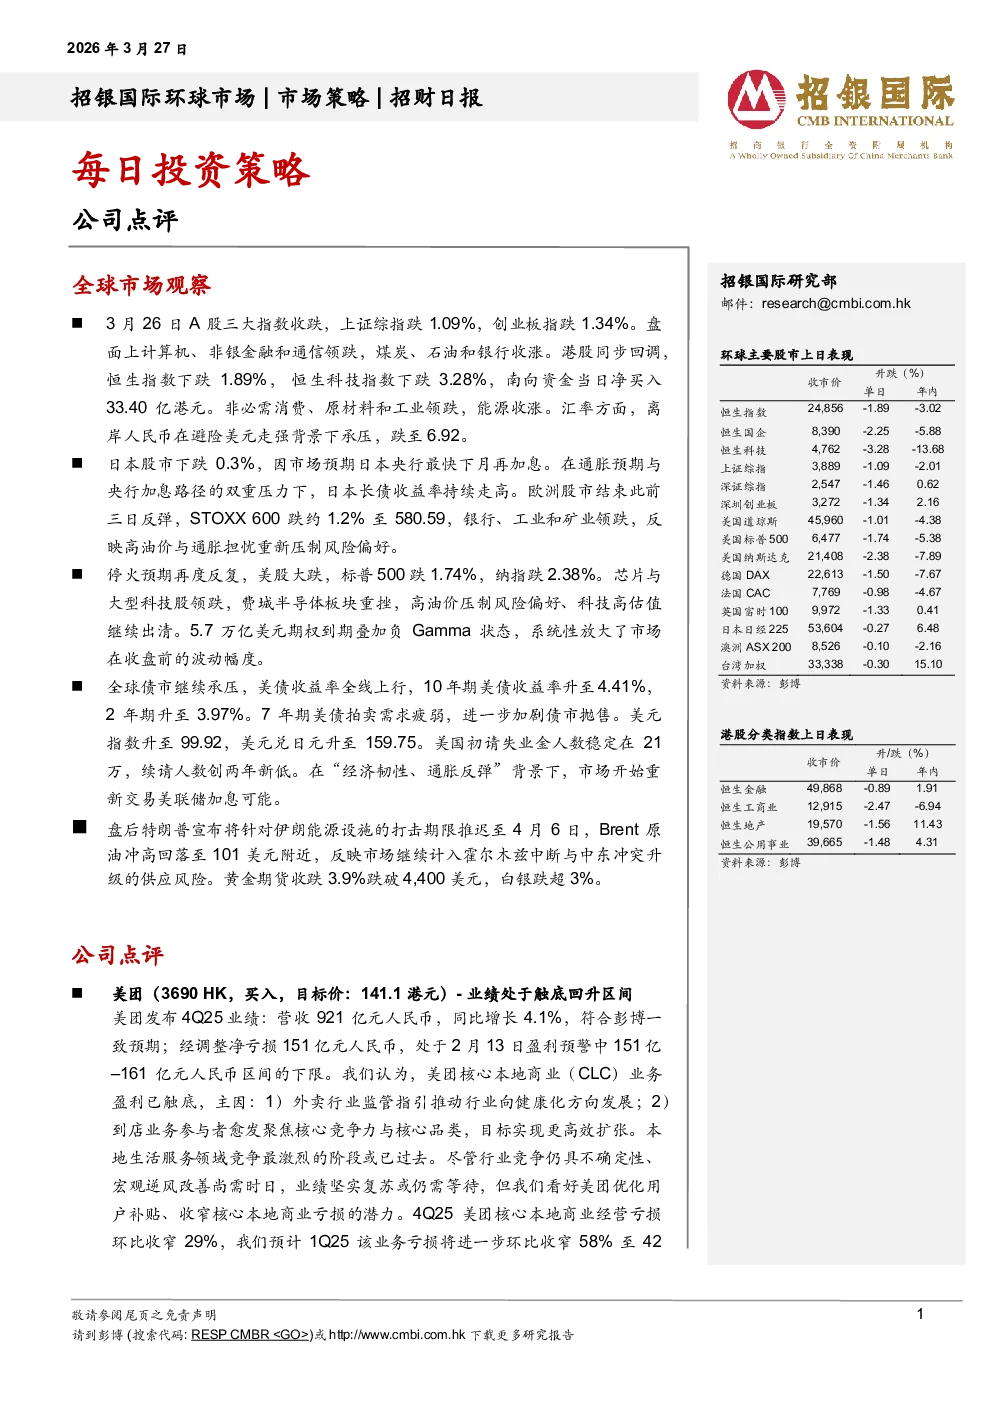
- A股与港股:3月26日,A股三大指数收跌,上证综指跌1.09%,创业板指跌1.34%。计算机、非银金融和通信领跌;港股恒生指数下跌1.89%,恒生科技指数下跌3.28%,南向资金净买入33.40亿港元。
- 日本与欧洲:日本股市下跌0.3%,因市场预期日本央行最快下月再加息,长债收益率持续走高。欧洲股市STOXX 600跌约1.2%,银行、工业和矿业领跌,反映高油价与通胀担忧。
- 美股:因停火预期反复和期权到期,标普500跌1.74%,纳指跌2.38%。芯片与大型科技股领跌,高油价压制风险偏好。
- 债市与汇率:全球债市承压,美债收益率全线上行,10年期美债收益率升至4.41%。美元指数升至99.92,Brent原油冲高回落至101美元附近,黄金期货收跌3.9%跌破4,400美元。
公司点评
- 美团(3690 HK):4Q25业绩符合预期,营收同比增长4.1%,经调整净亏损151亿元。核心本地商业盈利触底,主因行业监管指引推动行业健康化发展。预计1Q25核心本地商业亏损将进一步环比收窄至42亿元。维持买入评级,目标价141.1港元。
- 潍柴动力(2338 HK / 000338 CH):2025年净利润意外下滑4%至109亿元,4Q25净利润同比下降32%。尽管业绩较弱,看好其向电力业务转型方向。上调2027年盈利预期,目标价分别上调至30.5港元/28.7元人民币,维持买入评级。
- 滨江服务(3316 HK):2025财年收入同比增长14.1%至41.0亿元,净利润同比增长12.1%至8.80亿元。公司对母公司依赖度下降,物业费收缴率、平均物业费逆势提升。维持买入评级,目标价小幅上调至32.06港元。
- 贝克微(2149 HK):FY25业绩,收入同比基本持平,净利润同比下降26.8%至1.22亿元。剔除非核心因素后,经调整净利润同比增长18.5%。公司仍处于增长与盈利之间的平衡阶段,预计2025–2028E期间收入复合增速12.4%。维持买入评级,目标价下调至57.0港元。
免责声明及披露
- 分析员声明:观点准确反映个人观点,薪酬与观点无直接关系,无利益冲突。
- 投资评级:买入、持有、卖出、未评级。
- 重要披露:投资涉及风险,不提供个人投资建议,过往表现不代表未来。
- 信息使用:信息仅供参考,不构成投资建议,不承担法律责任。
- 利益冲突:可能持有相关证券头寸,投资者需注意客观性。
- 版权声明:版权所有,未经授权不得翻版、复制等。
- 特定地区声明:针对英国、美国、新加坡投资者的特别说明。