核心观点:
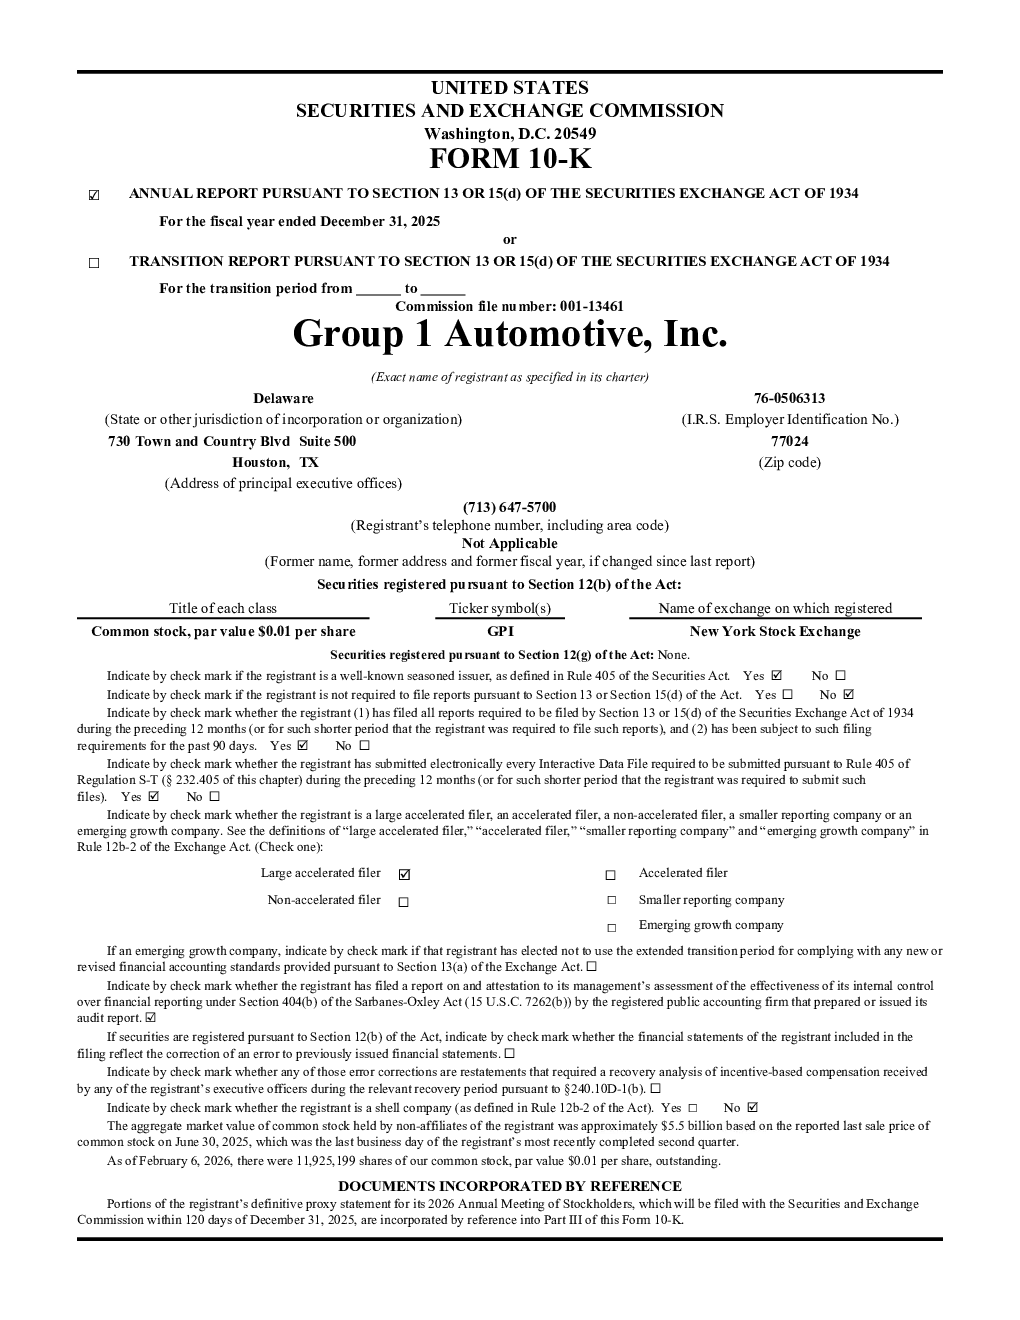
Group 1 Automotive, Inc. 是一家领先的汽车零售运营商,在美国和英国拥有广泛的经销商网络,提供新车和二手汽车销售、车辆金融安排、售后服务和保险产品等综合服务。
关键数据:
- 截至2025年12月31日,美国和英国分别拥有145家和109家经销商,以及21家和11家碰撞修复中心。
- 2025财年,美国和英国的总收入分别增长5.4%和42.8%,主要得益于新车和二手汽车销售、零部件和服务业务的增长。
- 美国和英国的新车销售库存天数分别为44天和52天,同比略有上升。
- 美国和英国的零部件和服务业务毛利率分别保持稳定和略有上升。
- 美国和英国的F&I业务收入占比分别增长,主要得益于金融产品渗透率的提高和新车及二手汽车销售的增长。
- 截至2025年12月31日,公司拥有3.79亿美元的可用于股票回购的授权,并连续进行股票回购和派发股息。
研究结论:
- 公司的整合战略,以本地市场为中心、注重运营 excellence、差异化零部件和服务业务以及严格的资本配置为核心,为其带来了可持续的收入增长、强劲的自由现金流和长期价值。
- 汽车零售行业竞争激烈,公司面临着来自其他经销商、汽车制造商和互联网公司的竞争压力。
- 公司依赖于与汽车制造商的关系,制造商的策略和财务状况对公司业务有重大影响。
- 公司面临着多种风险,包括市场风险、行业风险、运营风险、法律监管风险和会计风险等,需要密切关注市场变化和政策调整,并采取有效措施进行风险管理。
- 公司的财务状况稳健,拥有充足的流动性和资本资源,能够支持其运营、增长战略和股东回报。