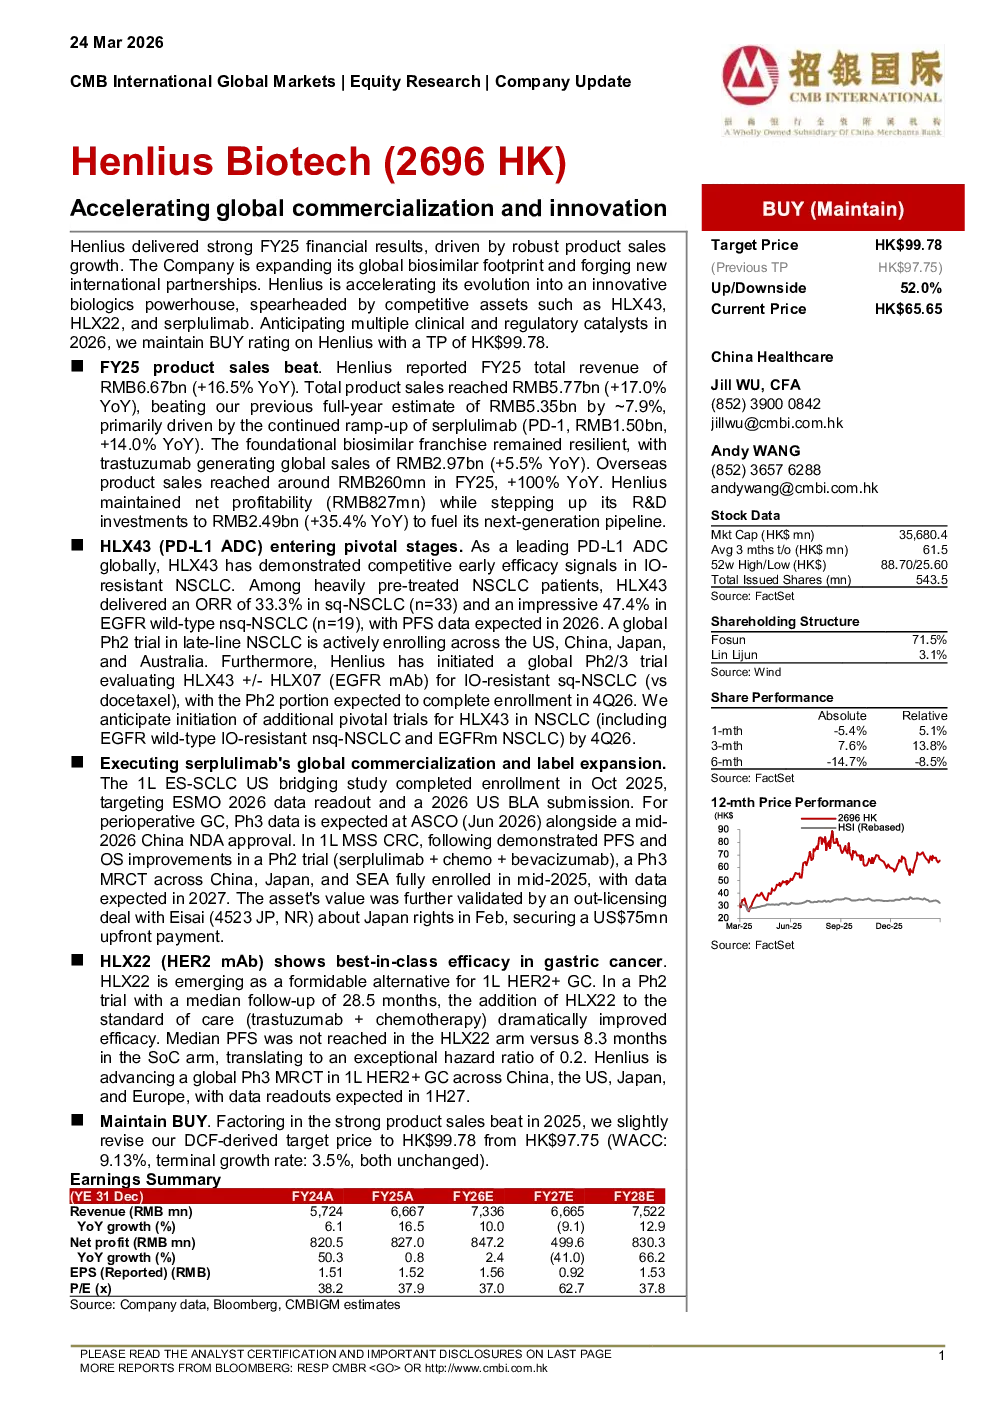
Henlius Biotech 在 2025 财年实现了强劲的财务表现,主要得益于产品销售的显著增长。公司总收入达到 66.7 亿人民币(同比增长 16.5%),其中产品销售额为 57.7 亿人民币(同比增长 17.0%),超出此前预期约 7.9%。这一增长主要来自 PD-1 肿瘤免疫检查点抑制剂舒普利单抗(serplulimab)的持续放量,销售额达 15 亿人民币(同比增长 14.0%)。此外,核心生物类似药曲妥珠单抗(trastuzumab)保持稳健增长,全球销售额达 29.7 亿人民币(同比增长 5.5%)。海外销售额约 2.6 亿人民币,同比增长 100%。公司维持净盈利状态,研发投入增至 24.9 亿人民币(同比增长 35.4%),以支持下一代产品管线。
关键产品管线进展:
-
HLX43(PD-L1 ADC):作为全球领先的 PD-L1 ADC 产品,HLX43 在耐药非小细胞肺癌(IO-resistant NSCLC)中展现出竞争优势。在 heavily pre-treated NSCLC 患者中,HLX43 在 sq-NSCLC 亚组(ORR 33.3%)和 EGFR 野生型 nsq-NSCLC 亚组(ORR 47.4%)中表现突出,PFS 数据预计于 2026 年公布。全球 III 期临床试验正在美国、中国、日本和澳大利亚积极招募。此外,HLX43 与 HLX07(EGFR 单抗)的联合疗法正在评估 IO-resistant sq-NSCLC 患者中(对比多西他赛),III 期部分预计于 2026 年底完成招募。预计 2026 年底前,HLX43 将启动更多 NSCLC 关键性试验,包括 EGFR 野生型耐药 nsq-NSCLC 和 EGFR m NSCLC。
-
舒普利单抗(serplulimab):1L ES-SCLC 美国桥接研究已完成招募,目标 2026 年 ESMO 数据发布及 2026 年美国 BLA 提交。对于围手术期胃癌(perioperative GC),III 期数据预计于 2026 年 ASCO 会议公布,同时中国 NDA 预计于年中获批。1L MSS 结直肠癌(CRC)方面,II 期试验显示 PFS 和 OS 改善,III 期 MRCT 已于 2025 年中期在中国、日本和东南亚完成招募,数据预计 2027 年公布。此外,与卫材(Eisai)达成的专利许可协议(日本权益)获得 7500 万美元 upfront 费用,进一步验证资产价值。
-
HLX22(HER2 单抗):在 1L HER2+ 胃癌中展现出同类最佳疗效。II 期试验(中位随访 28.5 个月)显示,HLX22 联合标准治疗(曲妥珠单抗+化疗)显著改善疗效,HLX22 组未达到中位 PFS,而标准治疗组为 8.3 个月,HR 降至 0.2。公司正在推进全球 III 期 MRCT(覆盖中国、美国、日本和欧洲),数据预计 2027 年上半年公布。
研究结论:
维持“买入”评级,并将基于 DCF 模型的目标价从 97.75 港元上调至 99.78 港元。上调主要基于 2025 年强劲的产品销售超预期,以及公司下一代创新产品的临床和监管催化预期。