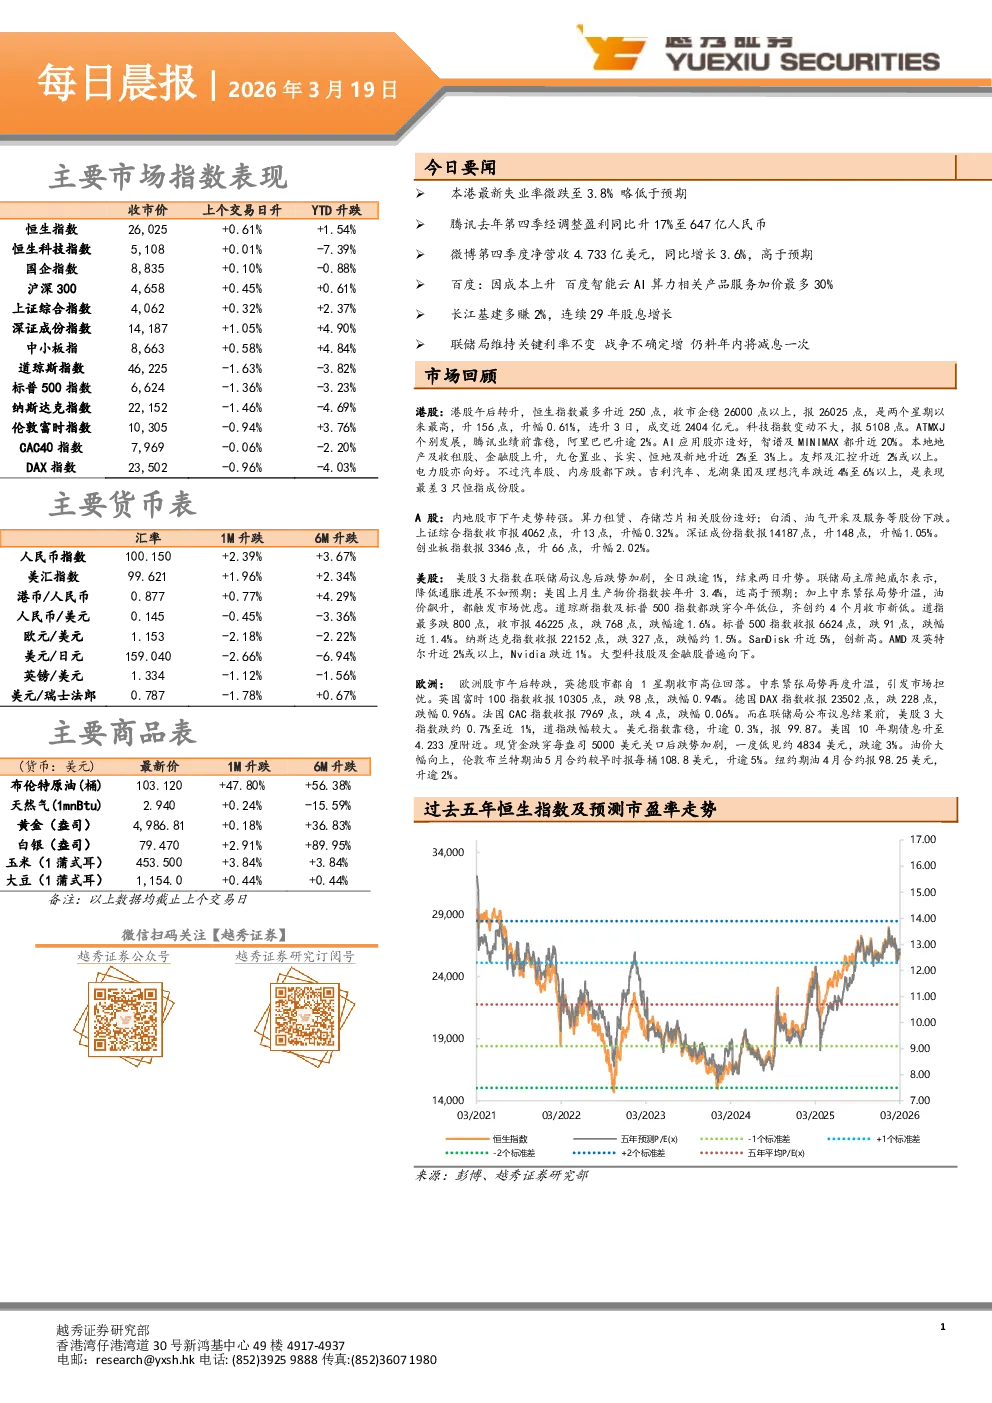
今日要闻
- 主要市场指数表现:港股午后转升,恒生指数收市企稳26000点以上,报26025点,升0.61%;美股三大指数跌逾1%,结束两日升势;欧洲股市午后转跌,英德股市自高位回落。
- 要闻摘要:
- 香港:失业率微跌至3.8%,略低于预期;长江基建多赚2%,连续29年股息增长。
- 腾讯:去年第四季经调整盈利同比升17%至647亿人民币,全年收入同比增长14%至7518亿元。
- 微博:第四季度净营收4.733亿美元,同比增长3.6%,高于预期。
- 百度:因成本上升,百度智能云AI算力相关产品服务加价最多30%。
- 美联储:维持关键利率不变,仍料年内将减息一次,但认为中东战争增加不确定性。
市场回顾
- 港股:恒生指数连升3日,收市企稳26000点以上,升156点,成交近2404亿元;科技指数变动不大,AI应用股造好,智谱及MINIMAX升近20%;本地地产及收租股、金融股上升;汽车股、内房股下跌。
- A股:内地股市下午转强,算力租赁、存储芯片相关股份造好;白酒、油气开采及服务等股份下跌;上证综合指数升0.32%,深证成份指数升1.05%,创业板指数升2.02%。
- 美股:三大指数跌逾1%,结束两日升势;鲍威尔表示降低通胀进展不如预期,美国生产物价指数升3.4%;油价飙升触发市场忧虑;道指跌768点,标普500指数跌91点,纳斯达克指数跌327点。
- 欧洲:英德股市自高位回落,中东紧张局势引发市场担忧;英国富时100指数跌0.94%,德国DAX指数跌0.96%,法国CAC指数跌0.06%。
主要商品表
本港最新失业率微跌至3.8%略低于预期
- 数据:经季节性调整的失业率由3.9%下跌至3.8%,就业不足率维持1.7%;总就业人数减少约2900人,总劳动人口减少约6600人。
- 分析:零售业、住宿服务业及地基及上盖工程业失业率见跌;政府将持续监察外围不确定因素对就业市场的影响。
腾讯去年第四季经调整盈利同比升17%至647亿人民币
- 全年业绩:收入同比增长14%至7518亿元,毛利同比增长21%至4226亿元;权益持有人应占盈利同比增长16%至2248亿元。
- 第四季度业绩:收入同比增长13%至1944亿元;增值服务增14%,营销服务增17%,金融科技及企业服务增8%;本土游戏收入增15%,国际市场游戏收入增32%;广告和营销营收同比增长4.7%。
微博第四季度净营收4.733亿美元,同比增长3.6%,高于预期
- 数据:第四季度净营收4.733亿美元,同比增长3.6%;调整后每股收益0.25美元;广告和营销营收4.038亿美元,同比增长4.7%。
- 用户数据:2025年12月月活跃用户数为5.67亿,日均活跃用户数为2.52亿。
百度:因成本上升百度智能云AI算力相关产品服务加价最多30%
- 调整内容:AI算力相关产品服务价格上调约5%至30%,并行档案存储等上调约30%。
- 原因:全球人工智能应用快速发展,算力需求攀升,核心硬件及相关基础设施成本上涨。
长江基建多赚2%,连续29年股息增长
- 全年业绩:股东应占溢利同比上升2%至82.65亿港元;全年营业额同比增长6.9%至416.79亿元。
- 股息:建议派发末期股息每股1.88元,全年合共派息每股2.61元,延续29年股息连年增长。
- 业务表现:香港及中国内地业务溢利贡献减少48%,电能实业溢利贡献增2%,英国业务溢利贡献与去年相若。
联储局维持关键利率不变战争不确定增仍料年内将减息一次
- 利率决策:联邦基金利率维持在3.5%至3.75%的区间,11比1投票通过,米兰理事反对。
- 声明:中东局势增加不确定性,将密切关注其对经济的影响;仍预计2026年和2027年将分别减息25个点子。
- 预期调整:经济增长预期从2.3%上调至2.4%,通胀预期从2.4%上调至2.7%。
港股市场表现(上个交易日)
- 主要板块表现及沽空情况:(数据来源:彭博、越秀证券研究部)
- 主要股指走势图:(数据来源:彭博、越秀证券研究部)
港股IPO信息(截至上个交易日)
一周主要经济资料
- 评级标准:买入、增持、持有、卖出评级定义及行业投资评级标准。
- 免责声明:本报告仅供参考,不构成投资建议,投资者需自行承担风险。
利益披露事项
- 分析员声明:分析员个人观点,薪酬与观点无直接关系;无交易或利益关系。
- 一般披露事项:越秀证券及关联公司非市场庄家,无投资银行业务关系。