你可能感兴趣
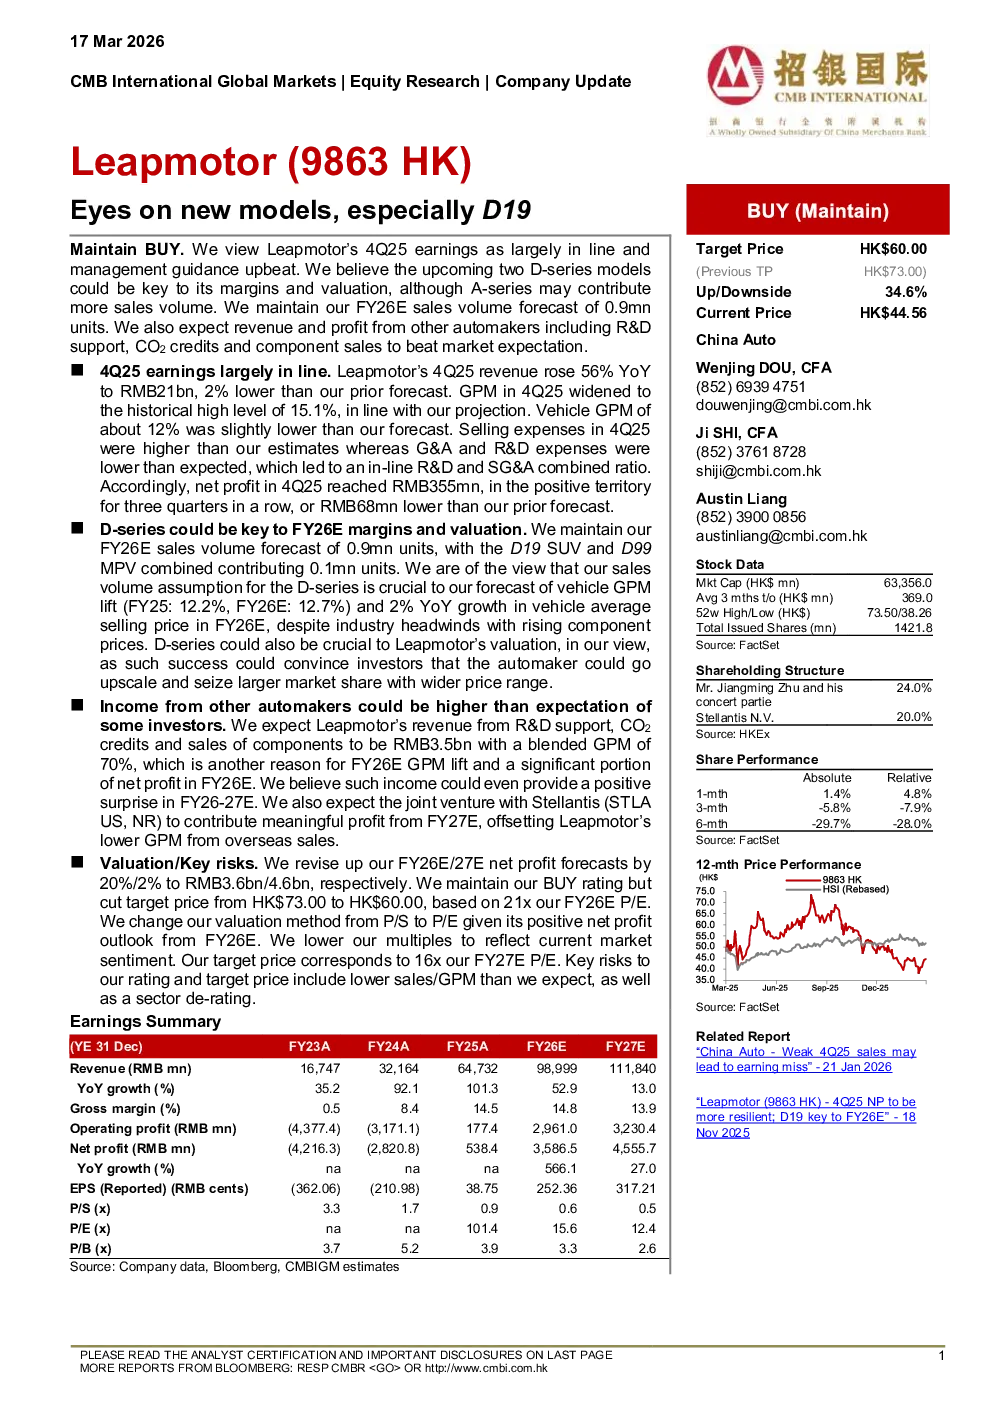
零跑汽车(09863.HK)重大事项点评:D19创造新蓝海市场,出海经营稳步向上
华创证券2026-04-22
盈利能力表现优异,关注第二曲线尤其是AI算力进展
信息技术群益证券2024-03-11
关注险资配置方向:近期大家关注保险资金的配置方向,尤其是对高股息股票的配置
未知机构2024-01-07
关注AI应用尤其是AI电商的反弹再call值得买AI应用近期催化持
未知机构2026-01-21
新型号开始贡献增量,期待盈利能力提升
国防军工华融证券2016-04-01
新型号碳纤维陆续量产,多业务条线互补业绩稳定增长
基础化工西南证券2022-10-26
2025年中报点评:军用型号交付节奏调整,低空经济成新增长点
国防军工东吴证券2025-08-29
军工行业2023年业绩前瞻:板块业绩有望稳定增长,聚焦新装备、新型号机会
国防军工国金证券2024-01-20
美国拟禁采购中国新型号光模块
未知机构2026-08-05
公司业绩与去年持平,期待新型号列装带来持续增长
国防军工华创证券2017-03-16