今日要闻与市场回顾
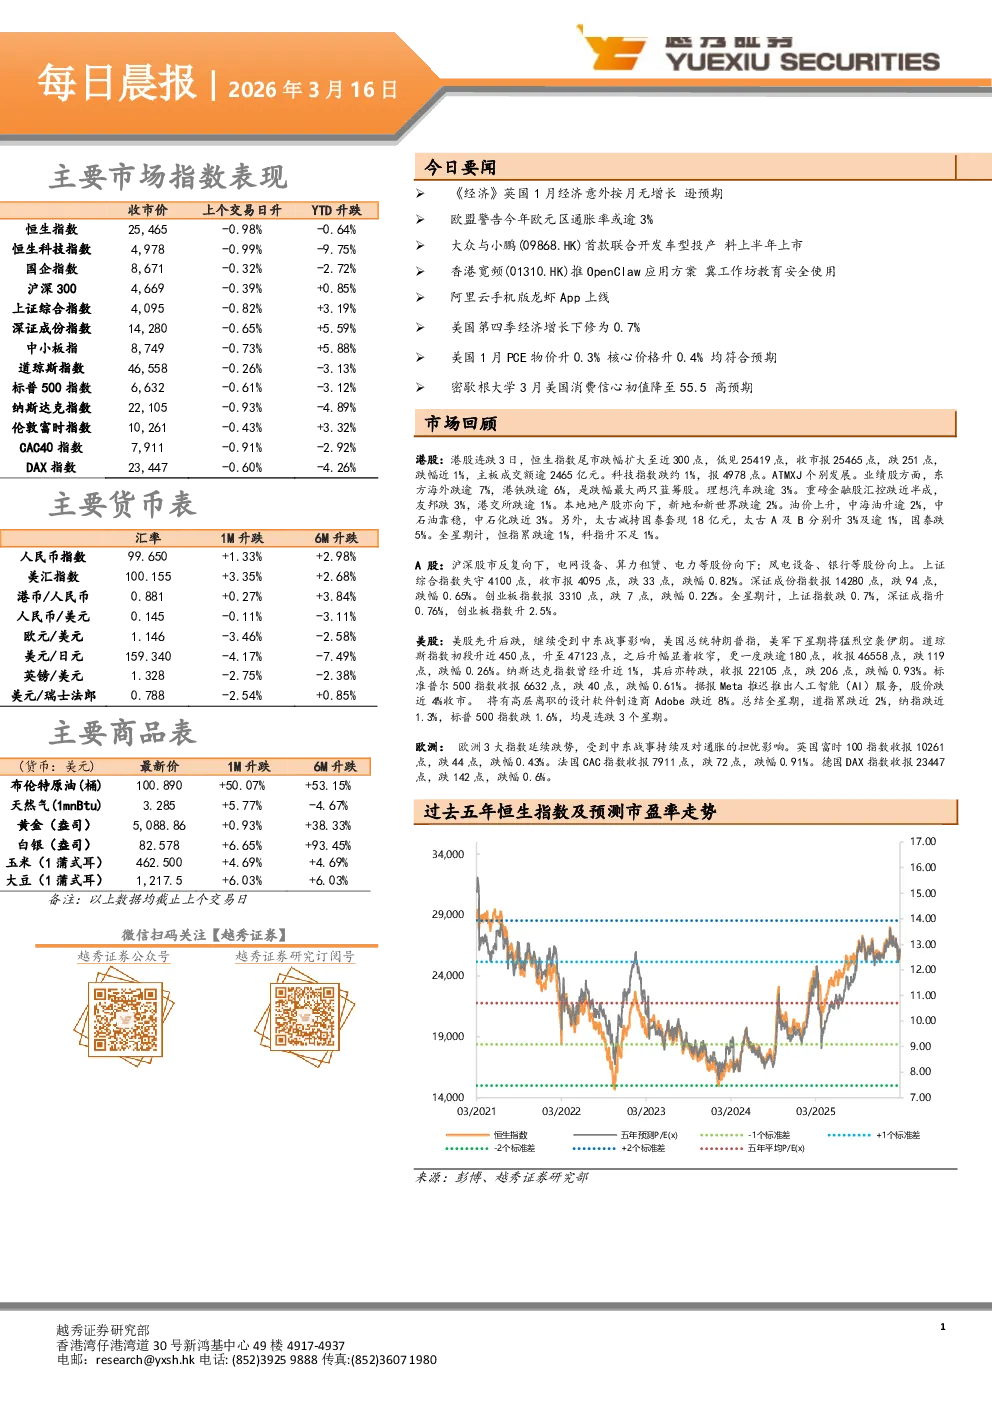
主要市场指数表现:
- 英国1月经济按月无增长,逊于预期。
- 欧盟警告今年欧元区通胀率或逾3%。
- 大众与小鹏汽车首款联合开发车型投产,预计上半年上市。
- 香港宽频推出OpenClaw应用方案,冀工作坊教育安全使用。
- 阿里云手机版龙虾App上线。
- 美国第四季经济增长下修为0.7%。
- 美国1月PCE物价升0.3%,核心价格升0.4%,均符合预期。
- 密歇根大学3月美国消费信心初值降至55.5,高预期。
市场回顾:
- 港股: 连跌3日,恒生指数跌近300点,收报25465点,跌幅近1%。科技指数跌约1%,主板成交额逾2465亿元。东方海外跌逾7%,港铁跌逾6%,汇控跌近半成,友邦跌3%,港交所跌逾1%。
- A股: 沪深股市反复向下,上证综合指数失守4100点,收报4095点,跌33点。深证成份指数报14280点,跌94点。创业板指数报3310点,跌7点。
- 美股: 先升后跌,道琼斯指数跌119点,纳斯达克指数跌206点,标普500指数跌40点。Meta推迟推出AI服务,股价跌近4%。
主要商品表:
- 欧洲3大指数延续跌势,英国富时100指数跌0.43%,法国CAC指数跌0.91%,德国DAX指数跌0.6%。
重点新闻分析:
- 英国经济: 1月经济无增长,服务业停滞,制造业跌0.1%,建筑业微增,显示经济活动停滞。
- 欧元区通胀: 欧盟警告通胀率或超3%,欧洲央行或转为加息,欧元兑美元回落。
- 大众与小鹏合作: 首款联合开发车型投产,预计上半年上市,加速电动化转型。
- 香港宽频OpenClaw: 推出AI应用方案,提供安装、培训及安全防护,针对个人用户。
- 阿里云龙虾App: 手机版OpenClaw上线,集成AI智能助手与云端独立环境。
- 美国经济数据: 第四季经济增长下修为0.7%,PCE物价升0.3%,核心价格升0.4%。
- 美国消费信心: 密歇根大学消费者信心指数降至55.5,受军事冲突和油价上涨影响。
港股市场表现:
A股市场表现:
- 电网设备、算力租赁、电力等股份向下,风电设备、银行等股份向上。
美股市场表现:
总结:
市场受中东战事影响波动,英国经济停滞,欧元区通胀风险上升,美国经济数据表现疲软,消费信心下降。港股、美股均下跌,A股分化。大众与小鹏合作加速电动化转型,香港宽频推出AI应用方案,阿里云上线手机版龙虾App。欧洲市场指数延续跌势。