全球市场观察
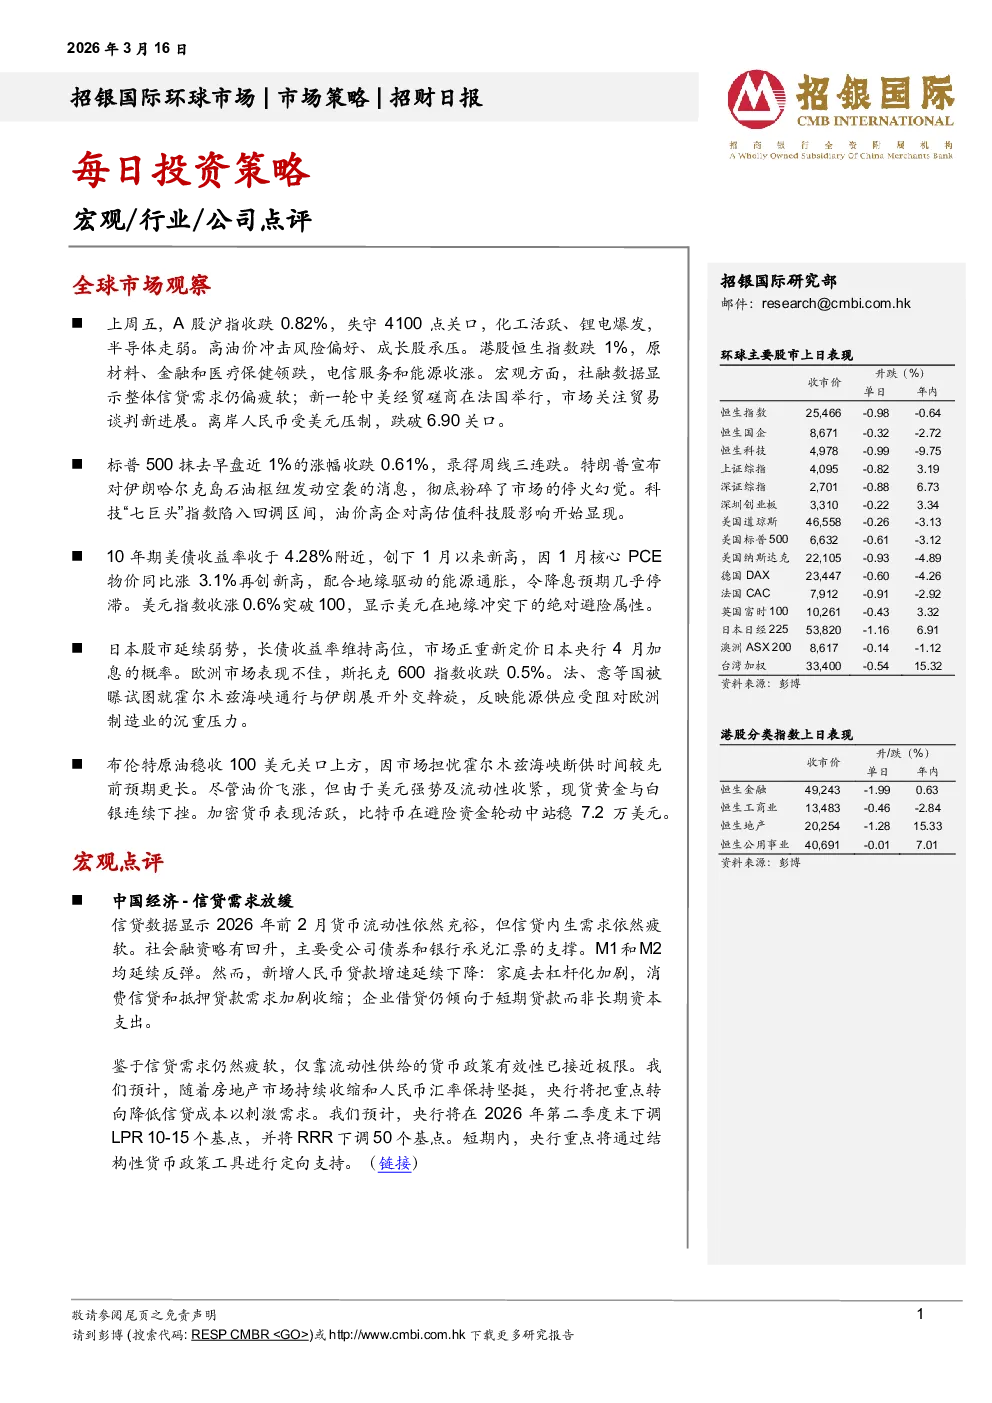
- A股:沪指收跌0.82%,失守4100点,化工活跃、锂电爆发,半导体走弱。高油价冲击风险偏好,成长股承压。
- 港股:恒生指数跌1%,原材料、金融和医疗保健领跌,电信服务和能源收涨。
- 宏观:社融数据显示信贷需求疲软;中美经贸磋商在法国举行,关注贸易谈判进展;离岸人民币跌破6.90关口。
- 美股:标普500跌0.61%,周线三连跌。特朗普宣布对伊朗哈尔克岛空袭,科技股回调,油价高企影响高估值科技股。
- 美债:10年期美债收益率创1月以来新高于4.28%,降息预期停滞;美元指数突破100,显示避险属性。
- 日欧市场:日本股市延续弱势,市场重新定价日本央行加息概率;欧洲斯托克600指数跌0.5%,法、意等国就霍尔木兹海峡通行与伊朗展开斡旋。
- 能源:布伦特原油稳收100美元关口上方,霍尔木兹海峡断供担忧加剧;尽管油价飞涨,但美元强势及流动性收紧导致现货黄金与白银下挫。
宏观点评
- 中国经济:信贷需求放缓,2026年前2月货币流动性充裕,但信贷内生需求疲软。社融略有回升,主要受公司债券和银行承兑汇票支撑。M1和M2延续反弹。新增人民币贷款增速下降,家庭去杠杆化加剧,企业借贷倾向短期贷款。
- 政策预期:仅靠流动性供给的货币政策有效性接近极限,央行将转向降低信贷成本以刺激需求。预计2026年第二季度末下调LPR10-15个基点,RRR下调50个基点。短期内,央行将通过结构性货币政策工具进行定向支持。
行业点评
- 电解铝:巴林铝业减产19%,相当于约30.8万吨产量,进一步推升铝价。中东地区可能进一步减产,铝价将获得支持。看好中国铝生产商,重申买入中国宏桥和创新实业。
公司点评
- Adobe(ADBE US):1QFY26业绩符合预期,但总ARR增速放缓至+10.9%,受传统AdobeStock业务疲软及免费MAU增长策略影响。AI原生ARR同比增长超200%。管理层重申FY26财务目标。市场担忧AI应用竞争加剧,目标价下调至350.0美元,维持“买入”评级。
- 富途控股(FUTU US):4Q25业绩稳健增长,总收入/非GAAP净利润分别为64.4亿港元/34.6亿港元,同比+45%/+77%。利润端改善主要得益于费用管控加强。4Q25加密资产交易额达200亿港元。非大中华区有资产客户占比升至55%。维持“买入”评级,目标价228美元。
- 深南电路(002916 CH):2025年营收同比增长32%至236亿元,符合预期。毛利率提升至28.3%,净利润同比增长75%至33亿元。受益于AI基础设施资本开支带动下旺盛的多层板需求,BT基板供应持续偏紧,ABF/FC-BGA载板逐步放量。维持“买入”评级,目标价调整至288元人民币。
- 鸿腾精密(6088 HK):FY25营收同比增长12%至50亿美元,基本符合预期;净利润同比增长2%至1.57亿美元,低于预期。管理层重申对云/数据中心势头持正面看法,基于FY26-28E大规模AI服务器升级及新产品量产。2026E云/数据中心营收同比增长70%。维持“买入”评级,目标价7.42港元。
- 比亚迪电子(285 HK):预计2025年下半年业绩持平,受智能手机和汽车行业逆风影响。展望2026年,iPhone Fold、新能源汽车产品渗透率提升及AI服务器订单将推动收入增长,但部分被安卓需求疲软抵消。下调2025-2027年每股盈利预测1-13%。维持“买入”评级,目标价39.69港元。