你可能感兴趣
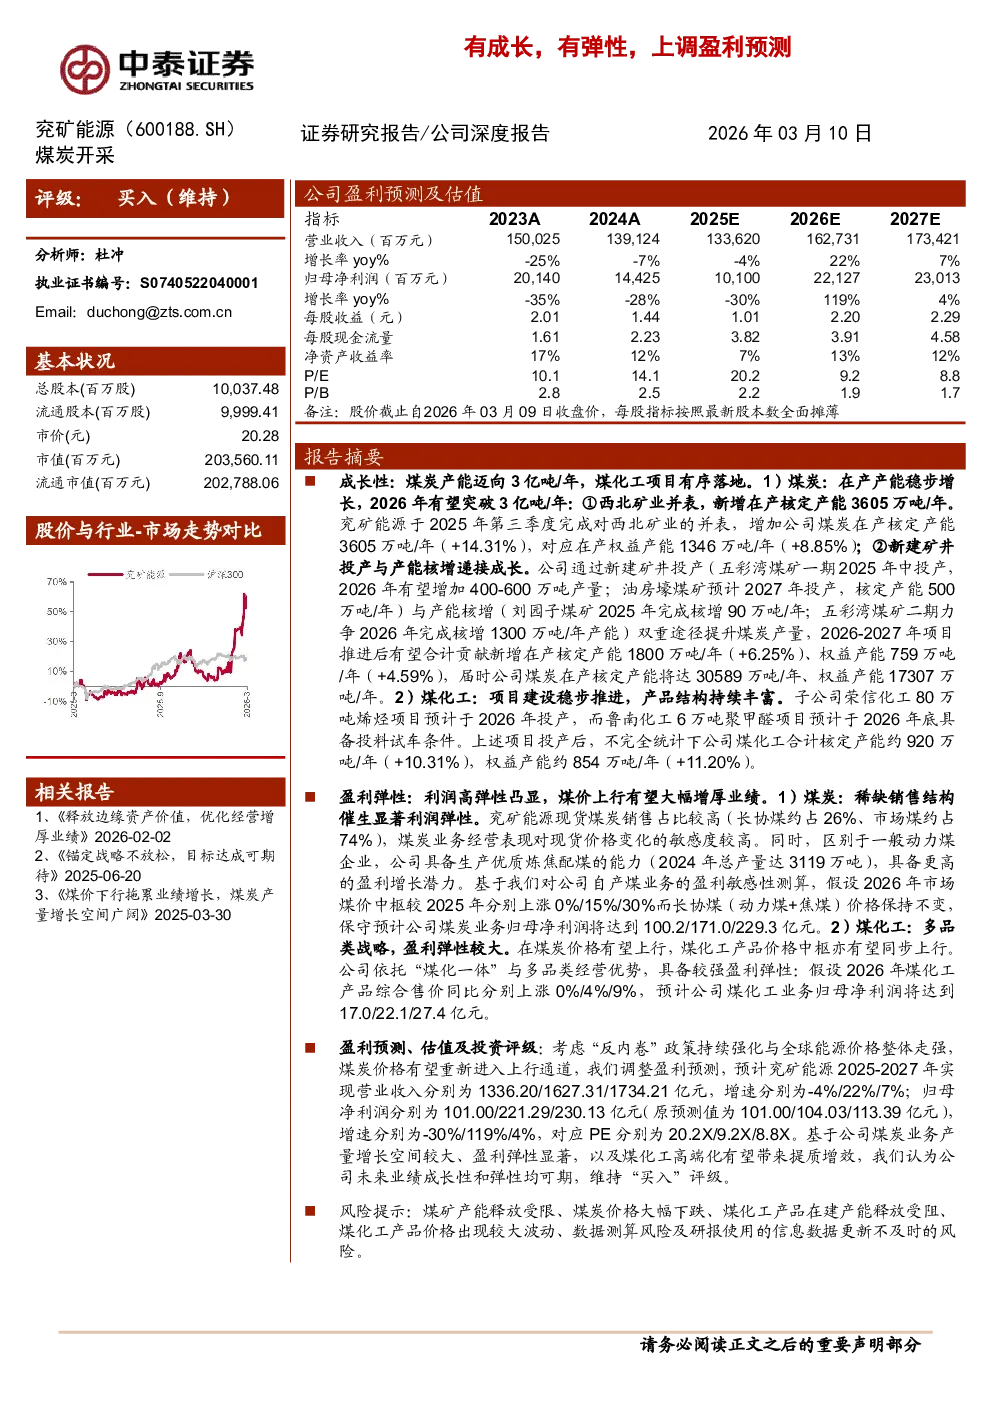
中泰煤炭兖矿能源有成长有弹性上调盈利预测成长性煤炭与
未知机构2026-03-12
业绩高增上调全年预测,持续看好盈利弹性释放
中泰证券2026-04-29
超级油轮业绩强弹性初显,景气度值得期待,上调2020年盈利预测
交通运输华创证券2020-04-02
货真价实的成长股,上调盈利预测
建筑建材国金证券2013-10-29
世俗的成长故事完好无损;上调盈利预测和目标价
机械设备招银国际2020-05-04
业绩大幅超预期进一步确立经营拐点,上调盈利预测看好公司成长趋势向上
医药生物安信证券2018-02-22
主业有成长,盈利有弹性
化石能源中泰证券2022-05-08
我们将价格预测上调理由有二首先我们现在假设霍尔
未知机构2026-03-23