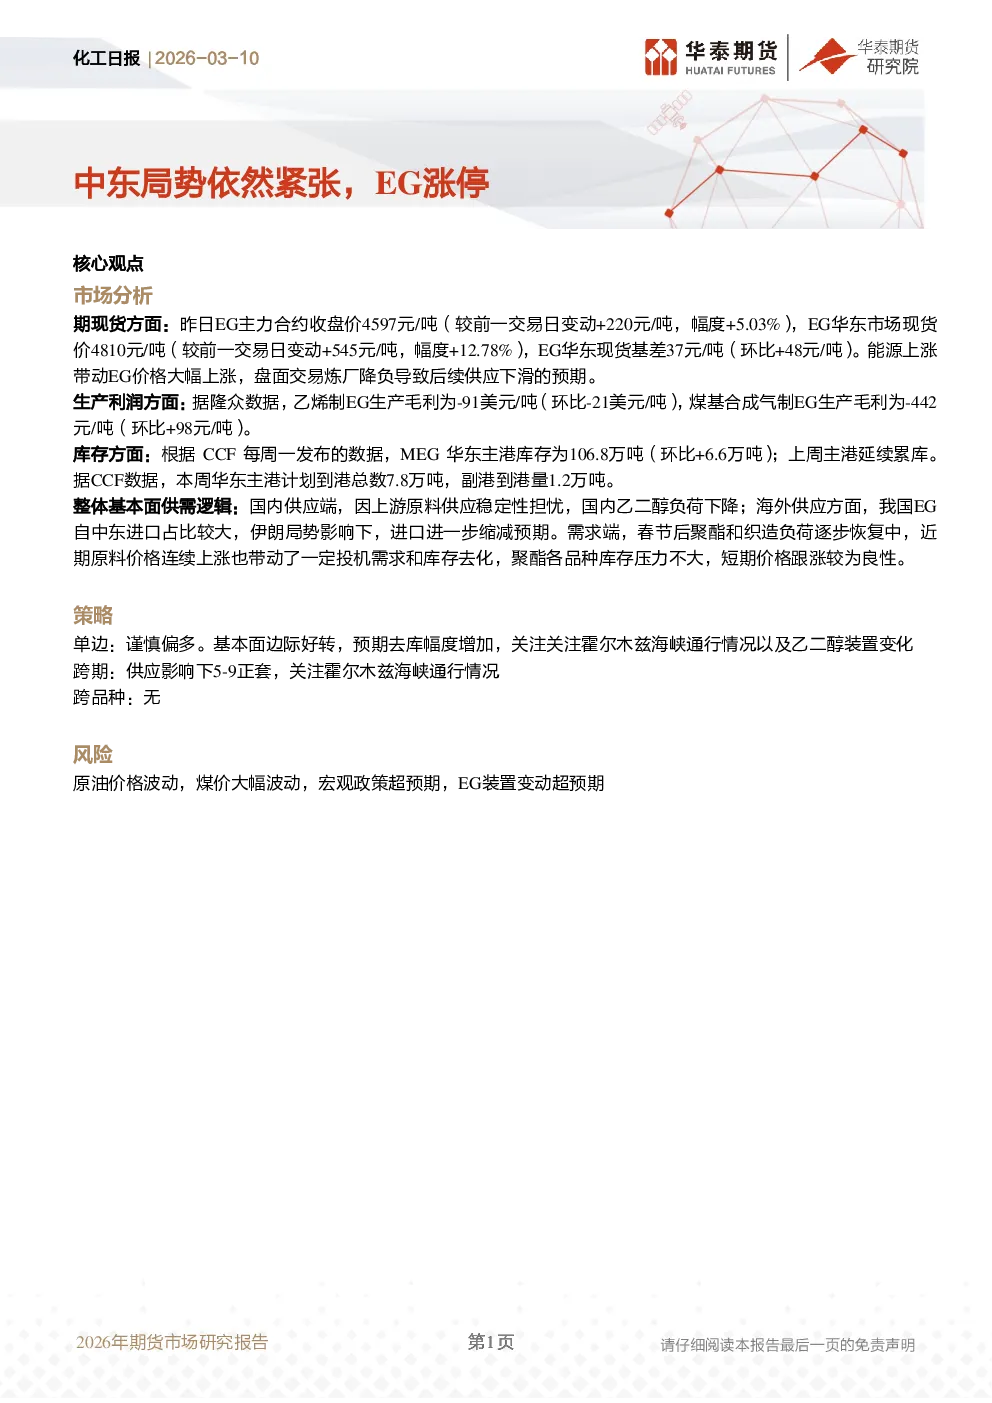
核心观点
市场分析方面,昨日EG主力合约收盘价4597元/吨,上涨220元/吨(+5.03%);华东现货价4810元/吨,上涨545元/吨(+12.78%),现货基差37元/吨,环比上涨48元/吨。能源价格上涨带动EG价格大幅上涨,盘面交易炼厂降负预期导致后续供应下滑。生产利润方面,乙烯制EG毛利为-91美元/吨(环比-21美元/吨),煤基合成气制EG毛利为-442元/吨(环比+98元/吨)。库存方面,MEG华东主港库存106.8万吨(环比+6.6万吨),主港延续累库,本周计划到港总数7.8万吨,副港到港量1.2万吨。
整体基本面供需逻辑显示,国内供应端因原料供应稳定性担忧,乙二醇负荷下降;海外供应方面,伊朗局势影响下,EG进口进一步缩减预期。需求端,春节后聚酯和织造负荷逐步恢复,原料价格上涨带动投机需求和库存去化,聚酯各品种库存压力不大,短期价格跟涨较为良性。
策略方面,单边建议谨慎偏多,基本面边际好转,预期去库幅度增加,需关注霍尔木兹海峡通行情况及乙二醇装置变化。跨期套利建议关注供应影响下的5-9正套,跨品种套利暂无。风险因素包括原油价格波动、煤价大幅波动、宏观政策超预期、EG装置变动超预期。
关键数据
- EG主力合约收盘价:4597元/吨(+220元/吨)
- EG华东现货价:4810元/吨(+545元/吨)
- EG华东现货基差:37元/吨(环比+48元/吨)
- 乙烯制EG生产毛利:-91美元/吨(环比-21美元/吨)
- 煤基合成气制EG生产毛利:-442元/吨(环比+98元/吨)
- MEG华东主港库存:106.8万吨(环比+6.6万吨)
- 本周华东主港计划到港总数:7.8万吨
- 本周副港到港量:1.2万吨
研究结论
短期EG价格跟涨较为良性,供需边际好转,预期去库幅度增加。需关注霍尔木兹海峡通行情况及乙二醇装置变化,建议单边谨慎偏多,跨期套利建议关注5-9正套。