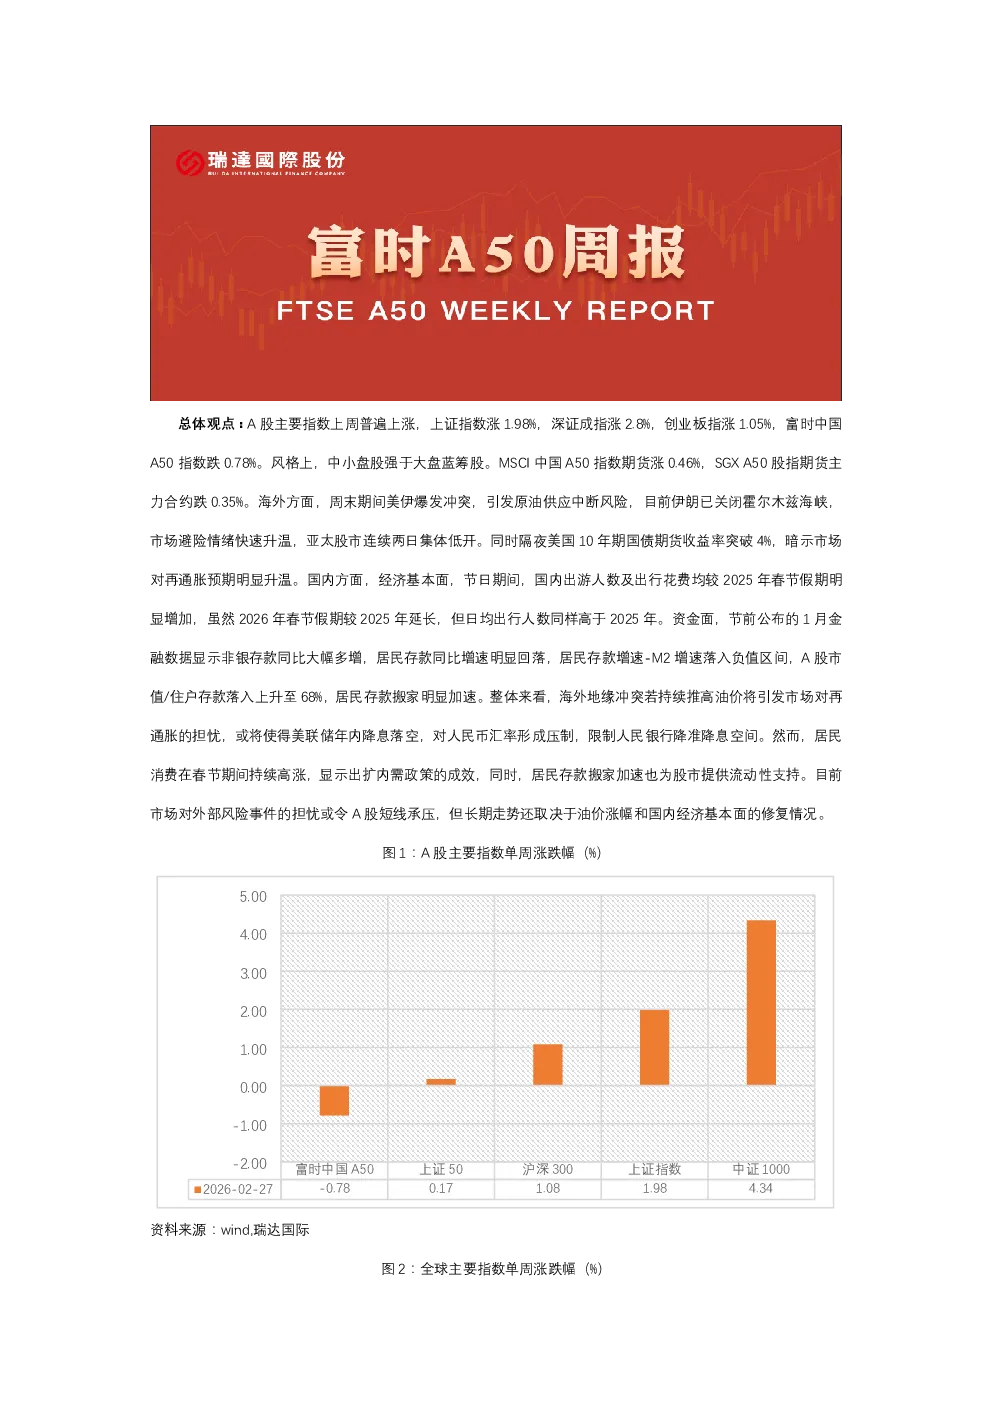
总体观点:A股主要指数上周普遍上涨,上证指数涨1.98%,深证成指涨2.8%,创业板指涨1.05%,富时中国A50指数跌0.78%。风格上,中小盘股强于大盘蓝筹股。MSCI中国A50指数期货涨0.46%,SGX A50股指期货主力合约跌0.35%。海外方面,美伊冲突引发原油供应中断风险,市场避险情绪升温,亚太股市低开。美国10年期国债期货收益率突破4%,显示再通胀预期升温。国内方面,节日期间国内出游人数及花费均创历史新高,显示扩内需政策成效。1月金融数据显示居民存款增速明显回落,A股市值/住户存款升至68%,居民存款搬家加速。整体来看,海外地缘冲突若持续推高油价将引发再通胀担忧,或使美联储年内降息落空,对人民币汇率形成压制。居民消费高涨和存款搬家为股市提供流动性支持,但外部风险事件令A股短线承压,长期走势取决于油价和国内经济修复情况。
海外消息面:
- 美联储理事库克和芝加哥联储主席古尔斯比均表示,AI可能导致结构性失业,货币政策可能陷入两难,短期内不适合降息。
- 美国上周初请失业金人数为21.2万人,1月PPI同比上涨2.9%,核心PPI同比上涨3.6%,创近一年新高。
- 美国和以色列对伊朗发动空袭,伊朗关闭霍尔木兹海峡,中东局势紧张。
- 伊朗最高领袖哈梅内伊遇袭身亡,宣布40天全国哀悼。
国内消息面:
- 春节假期国内出游5.96亿人次,总花费8034.83亿元,创历史新高。
- 2月LPR保持不变,1年期为3.0%,5年期以上为3.5%。
- 2026年消费品以旧换新惠及3053.2万人次,智能、绿色产品需求旺盛。
- 上海市出台“沪七条”房地产新政,调减限购政策,公积金贷款最高额度升至324万元。
市场资金面:
- 北向资金单周合计买卖12950.91亿元。
- 两融余额26691.98亿元,占A股流通市值2.53%。
- 重要股东二级市场累计净减持57.36亿元,限售解禁市值为458.27亿元。
- 传媒、计算机、电力设备板块资金大幅净流出,电子板块大幅净流入。
期货价差:
- SGX与MSCI A50主力基差上周宽幅震荡,跨品种价差微幅上行至12074.4附近。
研究结论:A股短期受外部风险事件影响承压,但长期走势取决于油价涨幅和国内经济修复情况。居民消费和高流动性为股市提供支撑,但需警惕再通胀风险对美联储政策的影响。