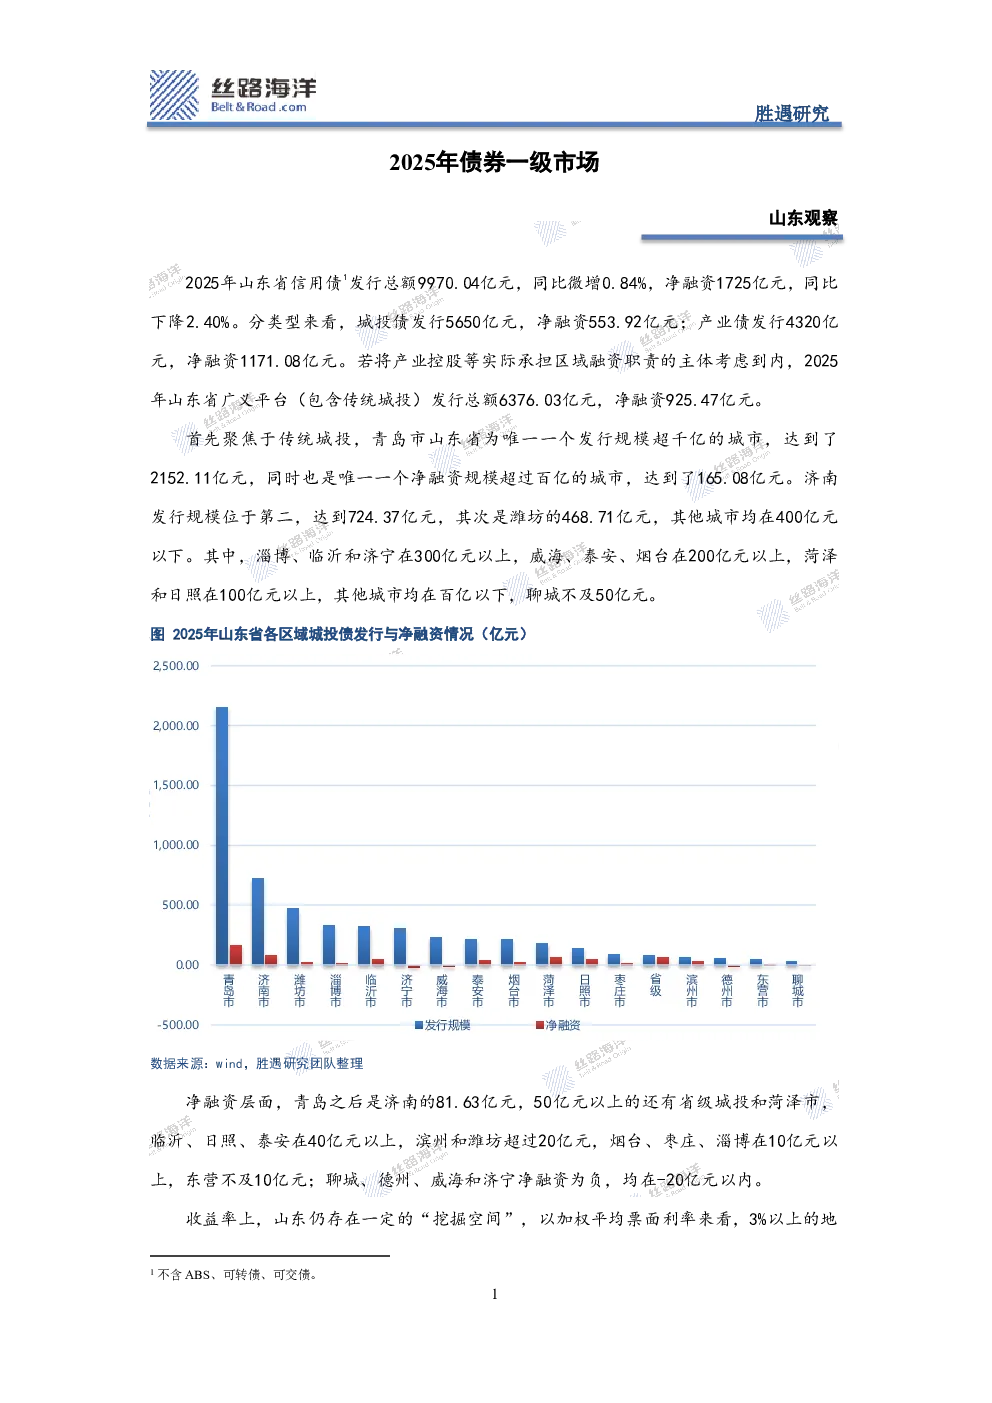
2025年山东省信用债市场总体呈现微增态势,发行总额9970.04亿元,同比微增0.84%,净融资1725亿元,同比下降2.40%。从类型来看,城投债发行5650亿元,净融资553.92亿元;产业债发行4320亿元,净融资1171.08亿元。若将产业控股等实际承担区域融资职责的主体考虑在内,2025年山东省广义平台(包含传统城投)发行总额6376.03亿元,净融资925.47亿元。
传统城投方面:
- 发行规模:青岛市为唯一一个发行规模超千亿的城投,达到2152.11亿元,净融资165.08亿元;济南发行规模724.37亿元,潍坊468.71亿元,其他城市均在400亿元以下。
- 净融资:青岛净融资最高(165.08亿元),济南81.63亿元,省级城投和菏泽市超过50亿元;聊城、德州、威海和济宁净融资为负,均在-20亿元以内。
- 收益率:3%以上的地级市达5个(聊城3.5%以上,潍坊、济宁、枣庄和威海3.1%-3.4%),2.8%以上的有滨州、泰安和淄博,2.5%以上的有临沂、菏泽、德州、日照和东营;省级城投加权平均票面利率也在2%以上。
广义平台方面:
- 发行规模:青岛仍为唯一一个发行规模超千亿的平台,济南超过800亿元,潍坊超过500亿元,省级平台在400亿元以上,淄博、临沂和济宁在300亿元以上,威海、泰安和烟台在200亿元以上,菏泽和日照超百亿,聊城不及50亿元。
- 净融资:聊城、德州和威海为负,较传统城投减少了济宁;青岛平台和省级平台净融资在200亿元以上,济南超过100亿元,潍坊、淄博、济宁和泰安等地“市场化”平台贡献显著。
- 收益率:多数区域广义平台加权平均票面利率差异较小,仅聊城在5BP以上,潍坊、东营和烟台在2BP以上,其他区域均在2BP以内;聊城仍是唯一一个3.5%以上的城市,潍坊在3.3%以上,济宁、枣庄和威海在3.1%-3.2%之间。
产业债方面:
- 发行规模:收费公路最高(622亿元),产业控股超过600亿元,煤炭、金属、电力在400亿元以上,钢铁和化工在200亿元以上,多元金融、水务等在100亿元以上。
- 净融资:多数行业实现正的净融资,产业控股最高(百亿以上),煤炭、收费公路和化工次之;休闲服务、食品饮料、商业租赁和房地产开发净融资为负。
- 收益率:零售和综合3%以上,水务接近3%,其他均在2.7%以下;2.5%以上的有担保、医疗器械和商业租赁,2%以下的有收费公路、电力、电子设备和食品饮料。
企业性质方面:
- 发行占比:地方国有企业占比近92%,国有及中央国有企业占比超96%;集体企业主要为南山集团和海尔系,民营企业仅6家(宏桥系占75%)。
- 收益率:民企和国企加权平均票面利率略高于2.5%,集体企业略低,央企在2%以下;公众企业山东鲁泰控股集团最高(近3.9%)。民企收益率挖掘空间有限,仅1家企业超过3%,歌尔股份甚至低于2%。